猜你想问
这份报告主要分析了哪些内容?
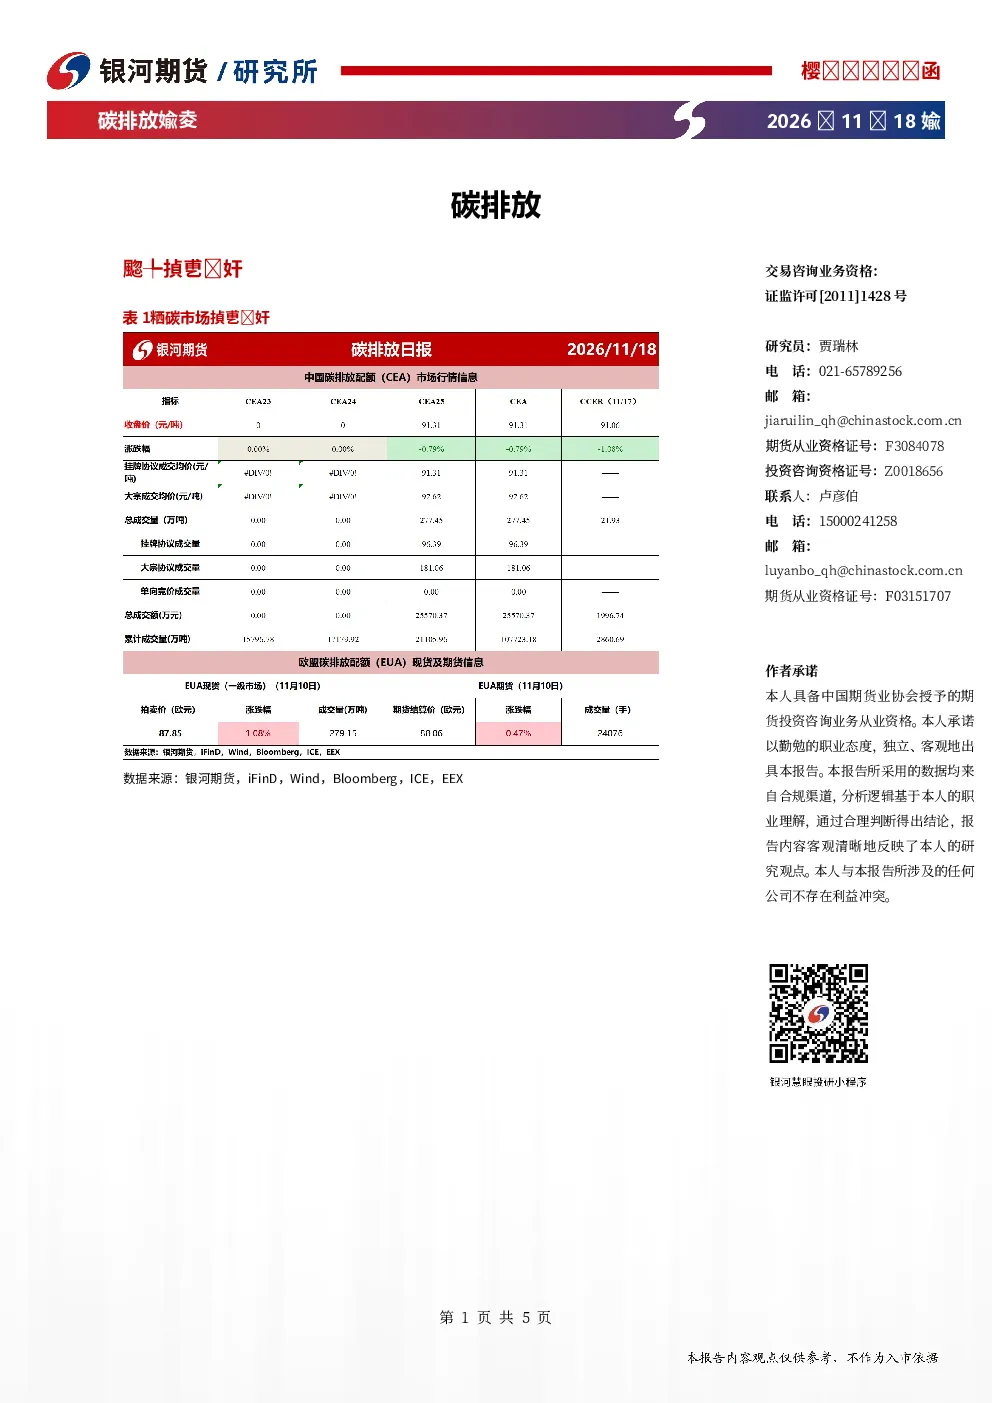
本报告主要分析了中国和欧盟碳市场的最新动态。中国碳市场部分涵盖了11月18日的收盘价、成交量、CCER市场表现,并对未来一个月的市场走势、履约采购、行业配额分配、生产分化影响、政策进展、金融支持及中长期价格走势进行了预测。欧盟碳市场部分则分析了11月10日的EUA拍卖价、ICE结算价,探讨了能源价格、火电需求、成员国政策分歧、甲烷规则延期及中长期市场影响因素。报告还提供了数据来源和作者免责声明。
中国碳市场未来一个月的走势如何?
根据报告分析,中国碳市场未来一个月预计以震荡为主,底部支撑较强但上行动力不足。履约采购前置明显,部分补购需求已提前消化。钢铁、水泥和铝冶炼行业配额分配接近平衡,行业集中补购动力有限。10月工业火电发电量下降,粗钢、水泥产量下降,电解铝增长,各行业生产分化影响2026年度排放。政策端,化工和轻工产品碳足迹核算制度继续完善,储能扩张可能减少火电补位需求。金融端,上海鼓励碳资产质押融资和碳保险,拓宽融资渠道有望缓解企业压力。COP31期间,碳市场合作推进至具体议题,CCER跨境需求待规则明确。短期需关注剩余缺口企业补购和大型集团配额结转备货需求。中长期市场价格中枢取决于配额收紧与企业减排的相对速度。
欧盟碳市场近期有哪些重要变化?
欧盟碳市场近期的重要变化包括:11月10日EUA拍卖价上涨1.08%,ICE连续合约结算价上涨0.47%。能源回落与资金减仓施压,周初EUA或延续震荡偏弱。天然气跌幅大于煤炭,煤电相对成本优势收窄,但气电替代煤电尚未出现。若下周风速回升,火电补位及配额采购可能减弱。成员国对2030年后配额削减路径及价格保护机制仍有分歧,远期稀缺性预期受限。甲烷规则延期缓和进口合规压力,暂不改变EUA当期供应。低储气和中东LNG扰动可能触发反弹。短期震荡偏弱,中期取决于冬季火电需求与改革进展,长期仍看配额收紧与排放下降的相对速度。
报告重点分析了哪些行业的发展趋势?
报告重点分析了钢铁、水泥和铝冶炼行业的发展趋势。这些行业配额分配接近平衡,行业集中补购动力有限。10月工业火电发电量下降7.3%,粗钢、水泥产量下降,电解铝增长,各行业生产分化影响2026年度排放。政策端,化工和轻工产品碳足迹核算制度继续完善,储能扩张或减少火电补位需求。这些变化将直接影响相关行业的碳排放配额需求和市场表现。报告还提到,政策支持和金融创新可能为行业减排提供更多支持。
本报告有哪些需要关注的风险提示?
本报告的风险提示主要集中在市场政策不确定性、行业生产波动及金融支持变化等方面。政策端,COP31期间碳市场合作推进至具体议题,CCER跨境需求待规则明确,可能带来市场预期变化。行业端,各行业生产分化可能影响碳排放配额需求,需持续关注行业动态。金融端,虽然上海鼓励碳资产质押融资和碳保险,但市场融资环境仍可能存在不确定性。此外,报告数据均来自合规渠道,但本报告不构成投资建议,使用本报告导致的损失由使用者自行承担。