猜你想问
这份研报主要分析了哪些内容?
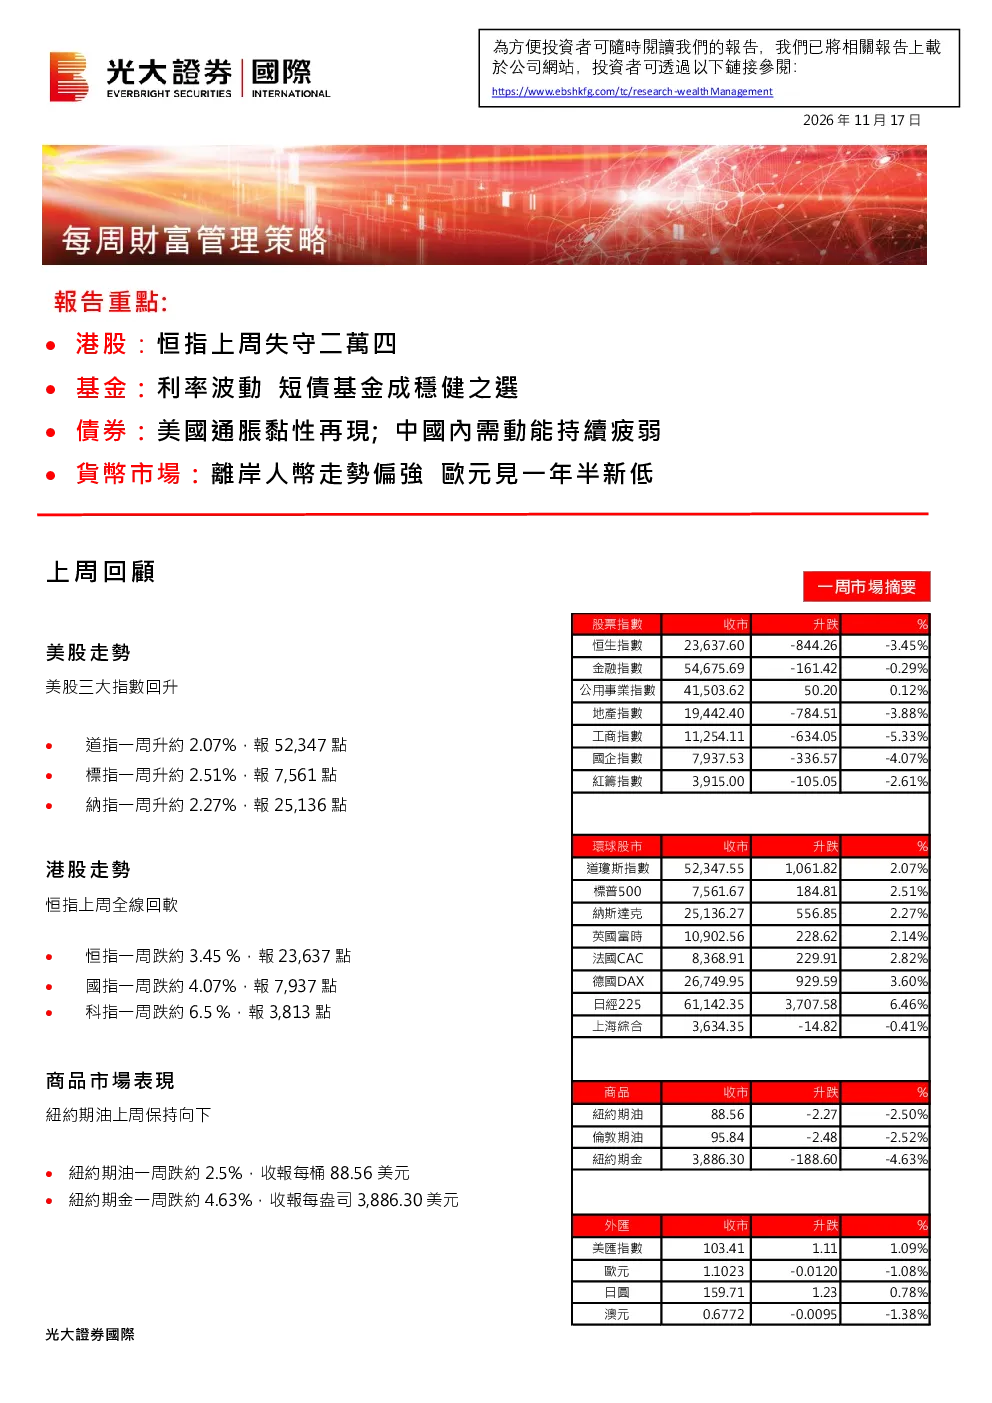
这份研报主要分析了上周全球市场回顾、宏观经济数据、港股市场分析、基金策略以及债券分析。涵盖了美股、港股的指数表现,商品市场的走势,美国和中国的宏观经济数据,港股的技术分析、板块表现、短期趋势和行业机会,短期债券基金的策略优势,以及美国通胀、中国经济内需、全球资金流向和利率预期等关键信息。
半导体行业未来发展趋势如何?
根据研报分析,全球半导体市场在政治博弈和技术封锁的双重考验下,内地芯片产业凭借“全产业链国产替代”和“差异化技术突破”两大核心战略,在成熟制程和人工智能(AI)算力领域实现稳健增长,展现强大产业韧性。AI相关产品持续拉动全球需求,工业与汽车市场逐步改善,内地芯片公司的微控制器、闪存、电源管理及功率器件等特色工艺产品需求日益增长,部分细分领域供应趋紧,预计量价齐升态势将持续一段时间。
报告重点分析了哪些方向?
报告重点分析了港股市场的技术分析、板块表现、短期趋势和行业机会。技术分析方面,恒指处于待变阶段,需关注下方23,000点心理关口,若企稳并配合成交回升,有望上试24,000点。板块表现方面,环球科技板块受辉达高层人事变动事件拖累普遍回软,市场整体交易气氛趋谨慎。行业机会方面,内地芯片公司的微控制器、闪存、电源管理及功率器件等特色工艺产品需求日益增长,具备利润释放潜力。
当前市场现状如何判断?
根据研报分析,当前市场现状表现为:美股三大指数上周回升,港股全线回软,商品市场下跌;美国通胀黏性未明显消退,中国经济内需修复动能不足;港股市场交易气氛趋谨慎,投资者普遍采取观望策略;离岸人民币走势偏强,欧元创年内新低。整体来看,全球经济面临利率正常化与地缘经济局势交织的复杂环境。
研报提示了哪些风险?
研报提示的风险包括:美国通胀黏性未明显消退,可能推动美联储进一步加息,影响全球资金流向和利率预期;中国经济内需修复动能不足,对出口依赖加深;港股市场受不确定环境影响,缺乏强力利好催化带动时难以出现单边突破行情;全球宏观经济步入利率正常化与地缘经济局势交织的环境下,传统长期债券价格易受利率预期反覆影响。