猜你想问
这份研报的核心内容是什么?
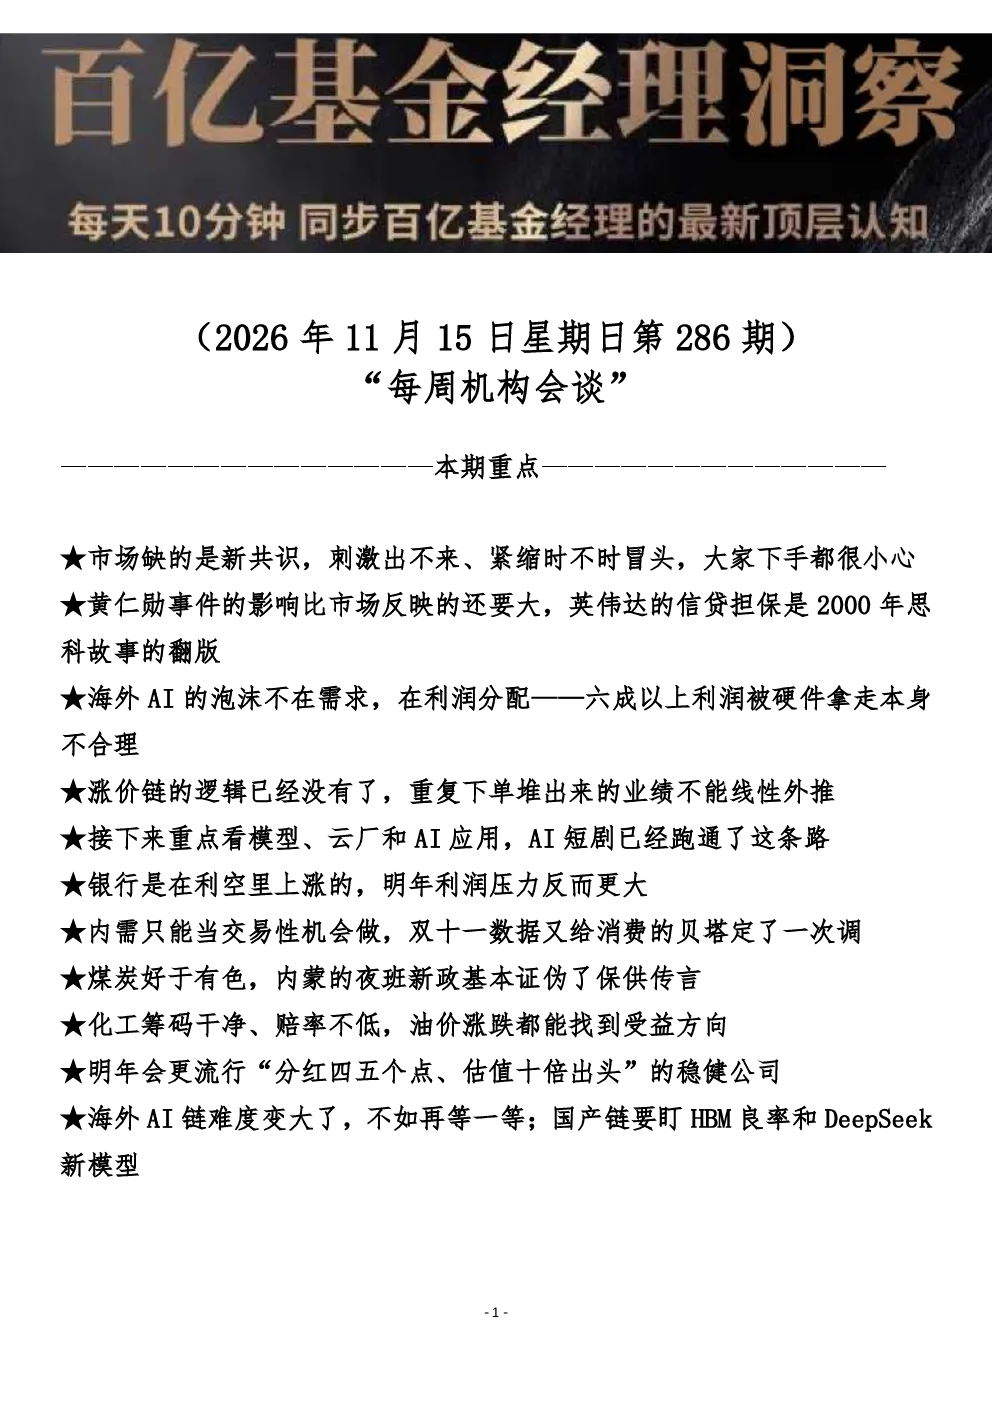
这份研报分析了当前市场缺乏新共识、海外AI风险加剧、国内硬件链受影响等情况,指出市场可能存在反弹但年底大概率进入区间震荡格局,建议关注低位置、预期差的方向。同时探讨了黄仁勋事件对英伟达供应链的影响,以及海外AI利润分配不合理等问题,强调国产替代或成新主线。此外,还分析了银行板块、消费板块、周期板块以及明年市场偏好稳健公司的趋势。
AI产业链的发展趋势如何?
AI产业链商业化趋势存在,但硬件价格过高导致涨价链逻辑失效。未来应重点关注模型、云厂和AI应用,如AI短剧已跑通路径。国产替代是重要方向,包括半导体设备、代工、HBM等环节,其中HBM良率、DeepSeek新模型等值得关注。海外AI链难度加大,建议再等一等。
报告重点分析了哪些方向?
报告重点分析了市场现状与共识缺失问题,海外AI风险对国内硬件链的影响,海外AI利润分配不合理问题,AI产业链风险,银行板块分析,消费板块内需机会,周期板块煤炭与有色的比较,明年市场偏好稳健公司,以及海外AI链与国产链的展望。
当前市场现状如何判断?
当前市场缺乏新共识,刺激政策不足且紧缩政策时有出现,投资者操作谨慎。海外AI风险加剧市场担忧,国内硬件链受影响较大,成长方向缺乏明确主线。市场预计在APEC会议前可能存在反弹,但年底大概率进入区间震荡格局。
研报有哪些风险提示?
研报提示黄仁勋事件可能引发市场挤泡沫,英伟达供应链依赖中国算力可能中断,对国内模型厂不利。AI商业化趋势下硬件价格过高导致涨价链逻辑失效,重复订单堆砌的业绩不可线性外推。银行板块基本面利空可能加剧,需警惕逆转风险。消费板块内需依赖交易性机会,双十一数据表现不佳。周期板块政策变化可能影响煤炭和化工板块表现。
你可能感兴趣
第212期内参 -20250601(每周机构会谈)20250604
未知机构2025-06-01
第219期内参 -20250720(每周机构会谈)20250721
未知机构2025-07-20
第255期内参-(每周机构会谈:百亿基金经理内参)-20260412
未知机构2026-04-13
第276期洞察20260906每周机构会谈
未知机构2026-09-06
第274期洞察20260823每周机构会谈
未知机构2026-08-23
第226期内参(每周机构会谈)
未知机构2025-09-07
第216期内参 -20250629(每周机构会谈)20250630
未知机构2025-06-29
第263期内参-(每周机构会谈:百亿基金经理内参)-20260607
未知机构2026-06-08
第264期内参-(每周机构会谈:百亿基金经理内参)-20260614
未知机构2026-06-15
第260期内参-(每周机构会谈:百亿基金经理内参)-20260517
未知机构2026-05-18