猜你想问
这份研报的核心内容是什么?
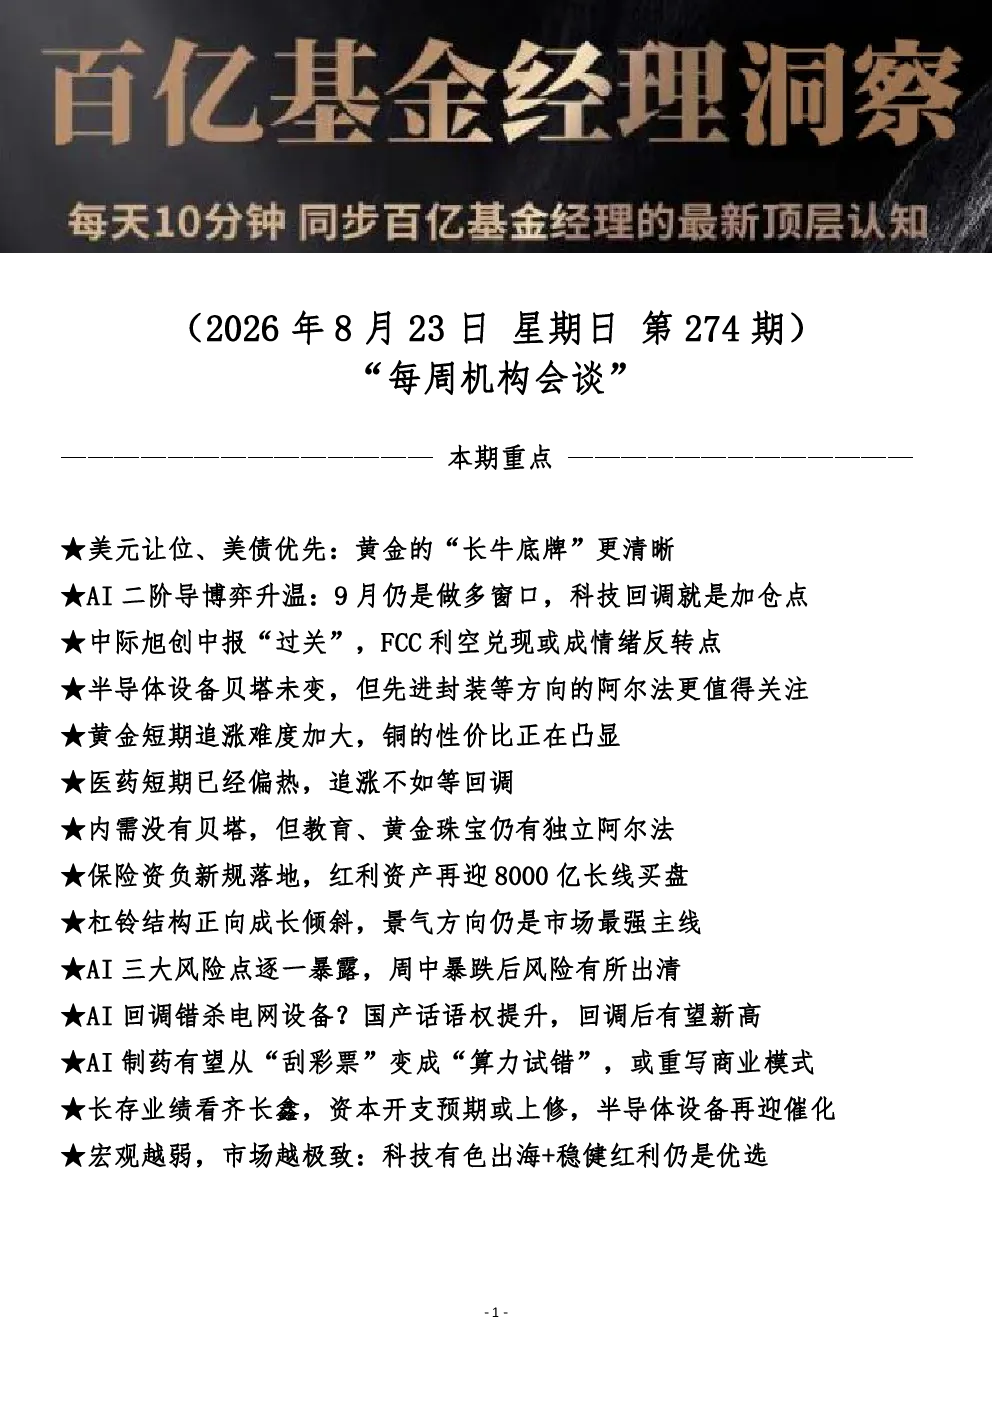
这份研报分析了美元与美债市场、黄金与铜、AI行业、医药与教育、保险资负新规、市场结构、半导体设备以及宏观与配置等多个方面的投资观点。报告指出10年期美债高位横盘,30年期美债创2007年以来新高,反映AI等超长久期融资需求增加。黄金中长期逻辑加强,短期黄金股追涨难度加大,铜性价比凸显。AI行业面临三大风险,但国产话语权提升。医药短期偏热,教育板块景气度高。保险资负新规将增配高股息股票约8000亿元。市场结构向成长倾斜,有色板块领涨。国产半导体设备在先进封装、老化测试机等方向值得关注。7月经济数据糟糕,政策不会强刺激,配置方向建议关注科技、有色、出海以及稳健红利。
报告对AI行业的发展趋势有何分析?
报告对AI行业的发展趋势进行了详细分析。指出Anthropic ARR低于预期,但年底达1000亿美元概率大,9月仍是做多窗口。AI面临云厂资本开支、杠杆资金、叙事三大风险,这些风险正在逐一暴露,风险出清。AI回调错杀电网设备,国产话语权提升,回调后有望新高。报告强调AI行业的高融资需求对黄金价格有中长期支撑作用,但短期追涨黄金股需谨慎,铜性价比更高。
报告重点分析了哪些方向?
报告重点分析了美元与美债市场、黄金与铜、AI行业、医药与教育、保险资负新规、市场结构、半导体设备以及宏观与配置等多个方向。在美元与美债市场方面,报告指出10年期美债高位横盘,30年期美债创2007年以来新高,反映AI等超长久期融资需求增加。黄金与铜方面,报告认为黄金中长期逻辑加强,短期黄金股追涨难度加大,铜性价比凸显。AI行业方面,报告指出AI面临三大风险,但国产话语权提升。医药与教育方面,报告认为医药短期偏热,教育板块景气度高。保险资负新规方面,报告指出未来3年险资增配高股息股票约8000亿元。市场结构方面,报告认为市场结构向成长倾斜,有色板块领涨。半导体设备方面,报告指出国产设备贝塔未变,先进封装、老化测试机等方向阿尔法更值得关注。宏观与配置方面,报告指出7月经济数据糟糕,政策不会强刺激,配置方向建议关注科技、有色、出海以及稳健红利。
报告对当前市场现状有何判断?
报告对当前市场现状进行了全面判断。指出美元与美债市场方面,10年期美债高位横盘,30年期美债创2007年以来新高,反映AI等超长久期融资需求增加。美联储回购压低长端收益率,但市场担忧美国财政纪律,美元指数走弱,利好黄金。黄金与铜方面,黄金中长期逻辑加强,短期黄金股追涨难度加大,铜性价比凸显。AI行业方面,AI面临三大风险,但国产话语权提升。医药与教育方面,医药短期偏热,教育板块景气度高。保险资负新规方面,未来3年险资增配高股息股票约8000亿元。市场结构方面,市场结构向成长倾斜,内需红利低于预期,科技中报符合预期或略超。有色板块领涨,金价4500-5000美元概率高,铜、锂矿等或被带动。半导体设备方面,国产设备贝塔未变,先进封装、老化测试机等方向阿尔法更值得关注。宏观与配置方面,7月经济数据糟糕(社融缩表、PMI跌破荣枯线),政策不会强刺激。
研报中有哪些风险提示?
研报中提示了多个风险点。在美元与美债市场方面,市场担忧美国财政纪律,美元指数走弱可能带来不确定性。黄金与铜方面,短期黄金股追涨难度加大,需谨慎操作。AI行业方面,AI面临云厂资本开支、杠杆资金、叙事三大风险,这些风险正在逐一暴露,需关注风险出清情况。医药与教育方面,医药短期偏热,追涨不如等回调。保险资负新规方面,需关注未来险资配置高股息股票的具体影响。市场结构方面,内需红利低于预期,科技中报符合预期或略超,需谨慎判断。半导体设备方面,国产设备贝塔未变,需关注阿尔法方向的具体进展。宏观与配置方面,7月经济数据糟糕,政策不会强刺激,需关注经济复苏情况。