猜你想问
这份研报主要分析了哪些内容?
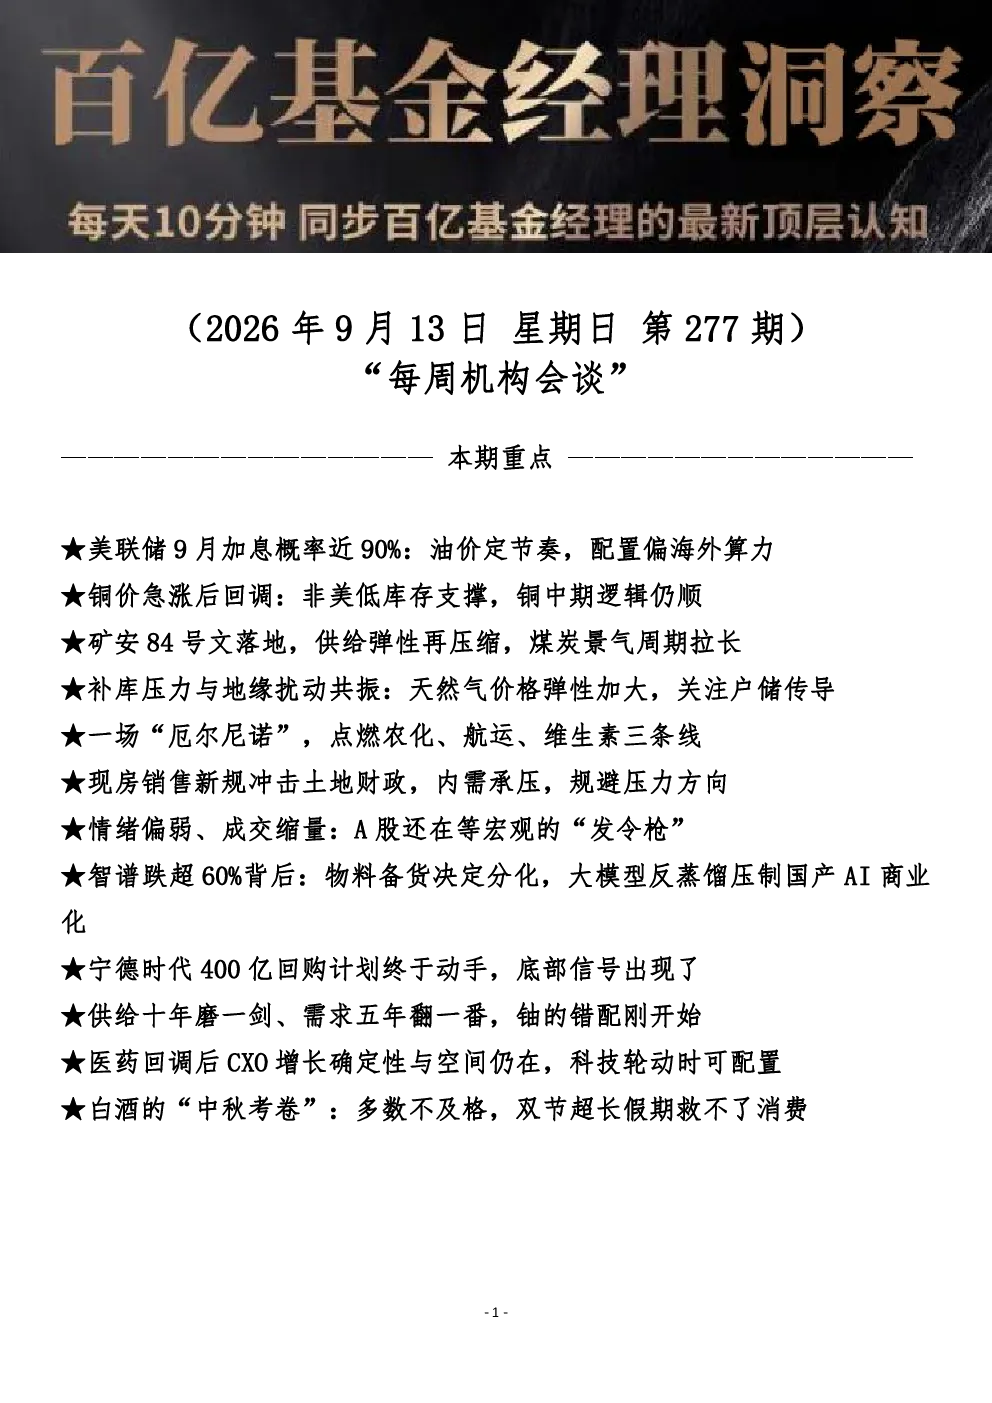
本报告重点分析了美联储加息、铜价、煤炭、天然气、厄尔尼诺、现房销售新规、A股情绪、智谱AI、宁德时代、铀、医药CXO、白酒等领域的投资机会与风险。涵盖了宏观经济政策、大宗商品价格走势、能源行业供需变化、科技产业发展趋势、新能源材料前景以及消费市场表现等多个维度,为投资者提供了全面的行业洞察。
报告对铜价和煤炭行业的发展趋势有何看法?
报告认为铜价在经历逼仓式上涨后进入回调期,非美地区低库存提供支撑,中长期看资本开支不足导致供给刚性,地缘争端加剧生产干扰,全球供给增速可能放缓至明年2%左右。煤炭行业因矿安84号文落地,供给弹性进一步压缩,技术权威提升和智能化投入强化煤机设备逻辑,煤炭景气周期拉长,适合高抛低吸。
报告重点分析了哪些投资方向?
报告重点分析了美联储加息对通胀和加息预期的影响、天然气价格受补库压力与地缘政治风险加剧的弹性加大、厄尔尼诺可能致农产品价格上涨带动农化、航运、维生素三条线、现房销售新规冲击土地财政导致内需承压、A股市场情绪偏弱等待宏观信号、智谱AI受反蒸馏效应影响国产模型追赶速度放缓、宁德时代启动400亿回购计划显示底部信号、铀矿供需错配刚开始具备长牛基础、医药CXO板块业绩确定性最强且长期仍有增长空间、白酒消费受中秋节动销下降反映经济持续承压。
当前市场处于什么状态?
报告指出A股市场情绪偏弱、成交缩量,等待宏观信号。美联储加息预期强烈,加两次息概率约50%,油价高位影响通胀和加息预期。铜价短期偏震荡消化,中长期逻辑仍顺。煤炭景气周期拉长适合高抛低吸。天然气价格弹性加大,关注户储传导。厄尔尼诺可能致农产品价格上涨。内需承压,投资需规避压力方向。AI产业国产模型追赶速度放缓,国产算力链面临缺卡影响。宁德时代启动400亿回购计划显示底部信号。铀矿供需错配刚开始具备长牛基础。医药CXO板块业绩确定性最强且长期仍有增长空间。白酒消费受经济持续承压影响。
投资这份研报需要注意哪些风险?
报告提示需关注美联储加息和通胀高位对美股科技资产的风险,铜价短期震荡消化可能存在波动,煤炭行业虽景气周期拉长但政策变化可能影响供需平衡,天然气价格受地缘政治影响波动加大,厄尔尼诺可能引发农产品价格剧烈波动,现房销售新规可能加剧内需压力,A股市场情绪偏弱等待宏观信号存在不确定性,智谱AI受反蒸馏效应影响国产AI商业化进程放缓,宁德时代虽启动回购但未来增速预期未悲观仍需观察,铀矿价格接近历史新高存在回调风险,医药CXO板块虽业绩确定性最强但受医药行业整体回调影响,白酒消费受经济持续承压影响存在下行风险。