猜你想问
这份研报的核心内容是什么?
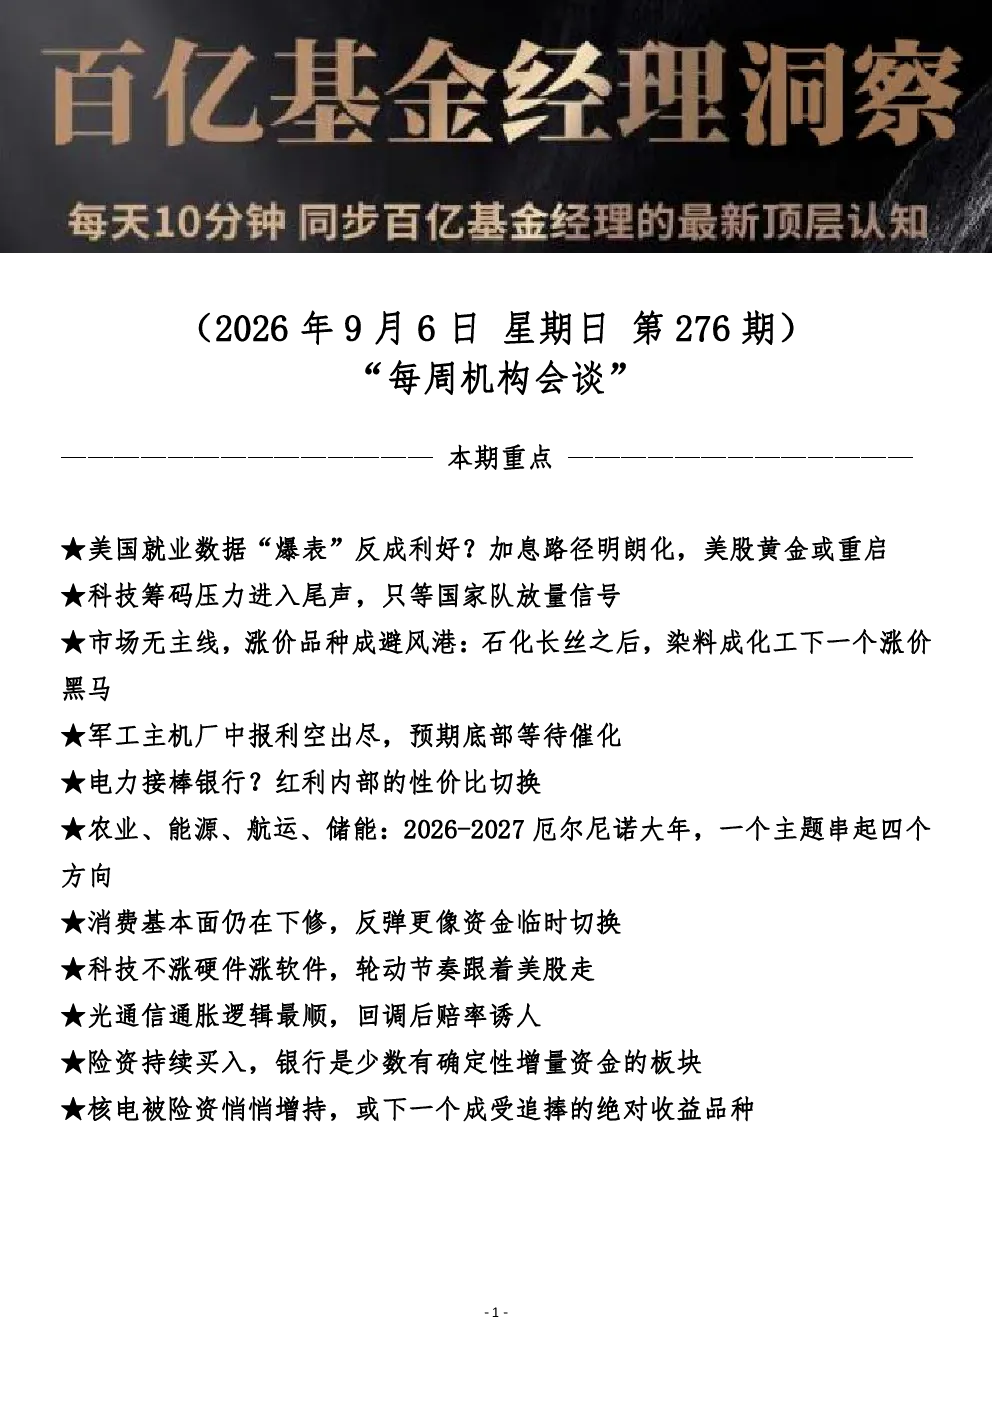
本报告聚焦美国就业数据与加息路径、A股科技板块筹码压力与国家队信号、化工板块涨价品种、军工板块预期底部、红利板块性价比切换、厄尔尼诺主题投资机会、消费板块反弹性质、科技板块轮动节奏、光通信板块投资机会、银行板块增量资金、核电板块绝对收益等多个维度,深入分析了当前市场动态与行业发展趋势。
报告对科技板块的发展趋势有何分析?
报告指出A股科技板块筹码压力进入尾声,监管态度转变强调“稳中有进”,等待国家队放量信号。预计10月份科技股有望修复,二季度预期下修,国产链订单加速释放。OpenAI GPT-6Astra发布标志AI自主接管电脑,算力需求利多OCS板块,短期可关注市场关注度不高的方向如端侧软件等。
报告重点分析了哪些方向?
报告重点分析了美国就业数据对加息路径的影响、A股科技板块筹码压力与国家队信号、化工板块涨价品种(如染料)、军工板块预期底部(十五五规划人事恢复)、红利板块性价比切换(银行、电力、燃气)、厄尔尼诺主题投资机会(农业、能源、航运、储能)、消费板块反弹性质、科技板块轮动节奏(硬件不涨软件涨)、光通信板块投资机会、银行板块增量资金、核电板块绝对收益等方向。
当前市场现状如何被判断?
报告认为市场无主线时,涨价品种成避风港,科技板块筹码压力进入尾声,监管态度转变,等待国家队放量信号。消费板块反弹更多是交易风格变化,基本面仍在下修。银行板块强势核心原因是大行提高中期派息比例,保险资金持续买入。军工板块预期底部等待催化,核电板块被险资增持,有量价逻辑。
研报提示了哪些风险?
报告指出加息与否取决于通胀数据,油价高企可能维持高位。消费板块反弹更多是交易风格变化,基本面仍在下修,大众品成本上涨、需求走弱。银行板块下半年或有注资、特别国债导致股份摊薄。光通信板块需关注美国监管放松情况。厄尔尼诺主题投资机会需关注农业种植链波动大,橡胶、棉花、棕榈油等受影响。
你可能感兴趣
每周机构会谈 第276期 百亿基金经理洞察
每日投研2026-09-06
第274期洞察20260823每周机构会谈
未知机构2026-08-23
第267期洞察20260705每周机构会谈
未知机构2026-07-05
第273期洞察20260816每周机构会谈
未知机构2026-08-16
每周机构会谈 第277期 百亿基金经理洞察
未知2026-09-13
每周机构会谈:百亿基金经理洞察(2026年8月9日第272期)
未知机构2026-08-09
第270期洞察每周机构会谈百亿基金经理内参20260726
未知机构2026-07-26
第273期每周机构会谈:百亿基金经理洞察
未知机构2026-08-16
第271期洞察每周机构会谈百亿基金经理内参20260802
未知机构2026-08-02
第277期洞察20260913每周机构会谈
未知机构2026-09-13