猜你想问
这份研报的核心内容是什么?
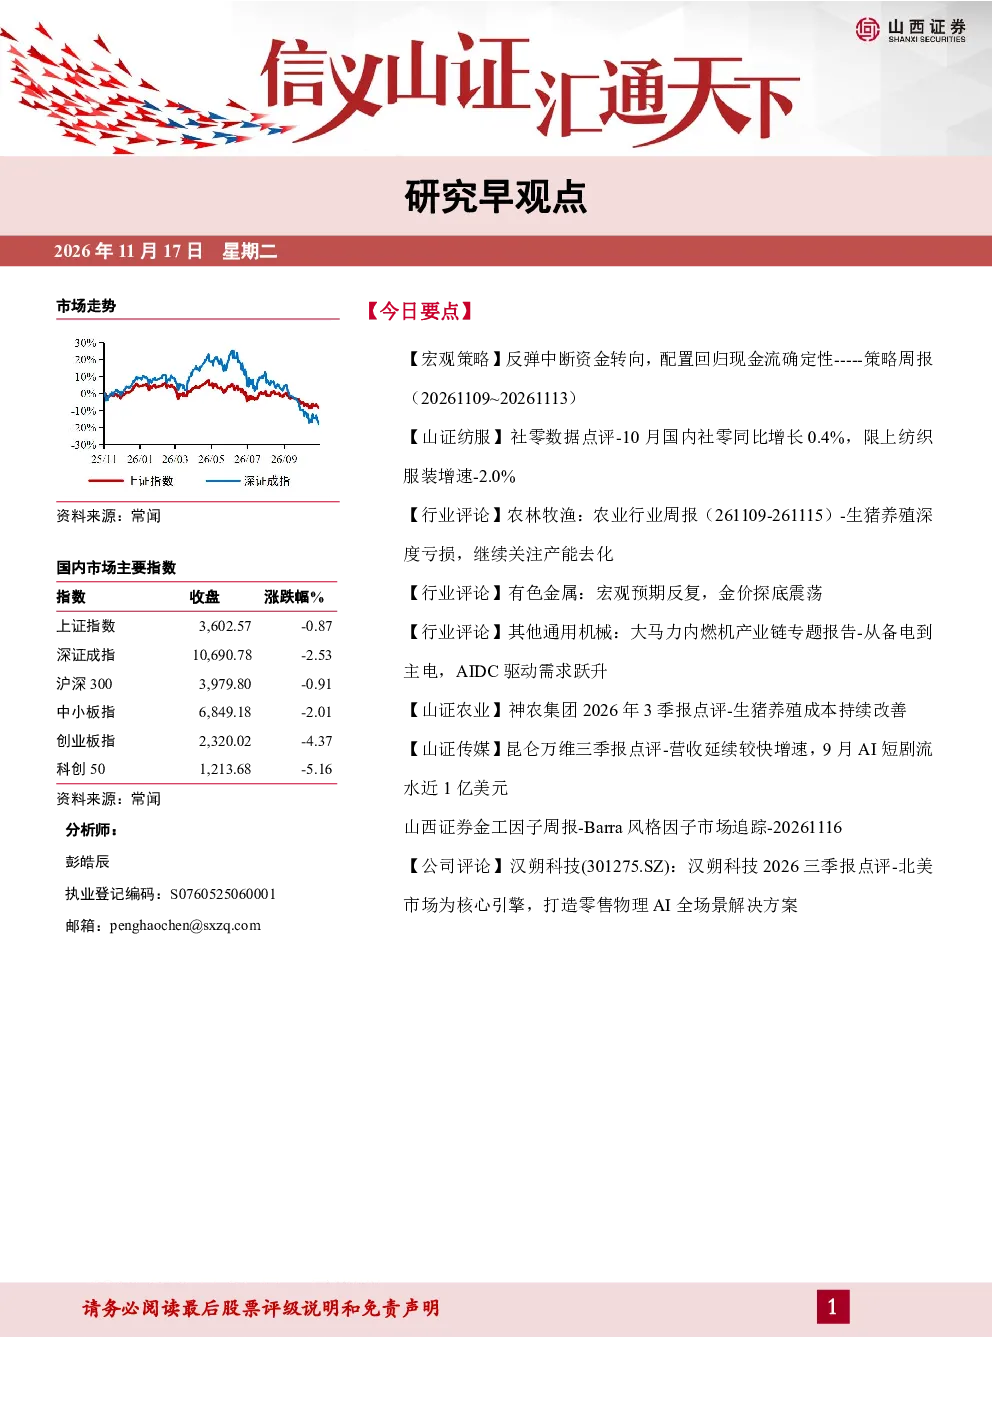
这份研报分析了A股市场近期走势,指出市场反弹中断,资金转向配置现金流确定性。科创50唯一收涨,价值与大盘相对占优。报告还解读了10月经济数据,PPI超预期,CPI低于预期,出口强劲,M1回升但社融下降,显示信用扩张与价格修复背离。市场量能收缩,资金流出扩大,赚钱效应前高后低。下周倾向于调整延续,建议仓位下调,上调银行、煤炭,下调电力设备、有色金属。
报告对哪些行业的发展趋势进行了分析?
报告重点分析了农林牧渔行业,指出生猪养殖深度亏损,需继续关注产能去化。本周生猪养殖亏损扩大,白羽鸡价格环比增长,鸡蛋价格环比下降。玉米、小麦、豆粕价格环比稳定或下降。淡水产品价格环比下降,国际鱼粉现货价持平。饲料行业市场份额加速向头部企业集中。宠物食品企业竞争持续,建议关注乖宝宠物、中宠股份。
报告主要分析了哪些方向?
报告从宏观策略角度分析了A股市场,指出本周A股下跌,科创50唯一收涨,价值与大盘相对占优。报告解读了多项经济数据,包括PPI、CPI、出口、M1、社融等,揭示信用扩张与价格修复背离的现象。此外,报告还分析了市场量能变化、资金流向及赚钱效应,并对下周市场走势作出倾向性判断。
当前市场现状如何?
当前市场现状表现为A股市场反弹中断,资金流向变化明显,配置思路转向现金流确定性。市场量能收缩,资金流出扩大,赚钱效应减弱。经济数据方面,PPI超预期,CPI低于预期,出口强劲,M1回升但社融下降,显示信用扩张与价格修复存在背离。科创50相对抗跌,价值板块表现相对占优。
研报提示了哪些风险?
研报提示的风险点在于市场量能收缩可能加剧资金流出,赚钱效应减弱影响市场情绪。经济数据中信用扩张与价格修复的背离可能带来不确定性。此外,行业层面需关注生猪养殖持续亏损对农林牧渔板块的影响,以及宏观经济波动对多个行业的传导风险。建议投资者密切关注市场量能变化及经济数据动向。