猜你想问
这份报告主要分析了哪些市场动态?
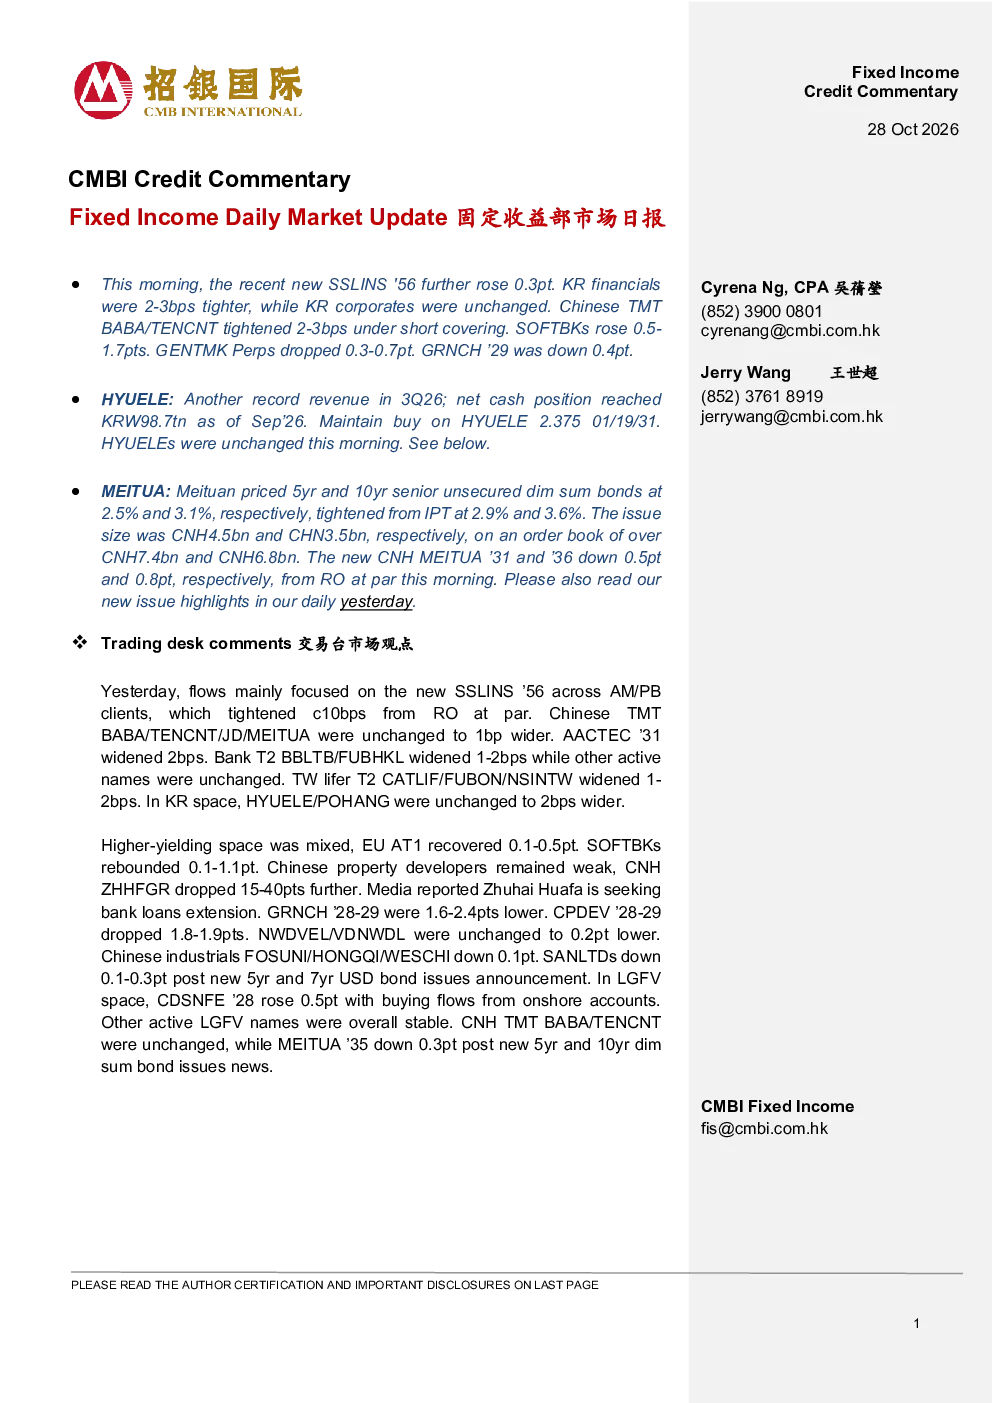
本报告重点分析了近期新券SSLINS'56上涨0.3pt的市场表现,韩国金融债收益率上升2-3bps而公司债收益率保持不变的情况,中国科技传媒板块BABA/TENCNT收益率收窄2-3bps的趋势,以及软银股SOFTBK上涨0.5-1.7pt和GENTMK永续债下跌0.3-0.7pt等关键市场动态。这些数据反映了当前固定收益市场的多空博弈和板块轮动情况。
报告中提到的中资TMT板块有哪些表现?
报告中指出,中资TMT板块的BABA/TENCNT收益率收窄2-3bps,显示该板块整体估值有所稳定。同时,资金流向集中于新券SSLINS'56,较RO平价收窄10个基点,表明市场对特定新券的关注度较高。此外,中资TMT的BABA/TENCNT/JD/MEITUA维持不变,较平价收窄1个基点,进一步印证了该板块的相对稳定态势。
高收益空间表现有哪些值得关注的方向?
高收益空间表现方面,欧盟AT1债回升0.1-0.5个基点,软银反弹0.1-1.1个基点,显示部分高收益资产出现回暖迹象。然而,中资房企持续疲软,中房集团下跌15-40个基点,格林卡28-29债和CPDEV 28-29债均出现下跌,表明房地产和高收益信用债领域仍面临较大压力。中资工业股福星股份/红旗汽车/威星股份下跌0.1个基点,三安光电在发行新债后下跌0.1-0.3个基点,也反映出部分行业资产的风险敏感性。
报告对当前市场现状有何判断?
报告显示,标普指数、道琼斯指数和纳斯达克指数均上涨,美国国债收益率表现不一,2年期4.70%,5年期4.82%,10年期4.99%,30年期5.30%,呈现分化态势。这些宏观指标反映了全球市场的复杂性和不确定性,投资者需关注多因素对市场情绪的影响。同时,离岸亚洲新发行信用债券表现活跃,当日发行136只,总金额1470亿元人民币,累计募集资金16300亿元人民币,同比增长17.5%,显示出亚洲信用市场的融资需求依然旺盛。
报告中有哪些需要关注的风险提示?
报告提示,中资房企板块持续疲软,中房集团等代表性券种出现较大跌幅,反映出房地产领域政策调整和信用风险仍需高度关注。高收益信用债领域部分券种下跌明显,如格林卡28-29债和CPDEV 28-29债,表明市场对信用资质的担忧有所加剧。此外,尽管部分高收益资产出现反弹,但整体高收益市场的风险并未完全解除,投资者需保持谨慎态度,关注宏观环境和政策变化对市场的影响。