猜你想问
碳排放日报主要分析了哪些内容?
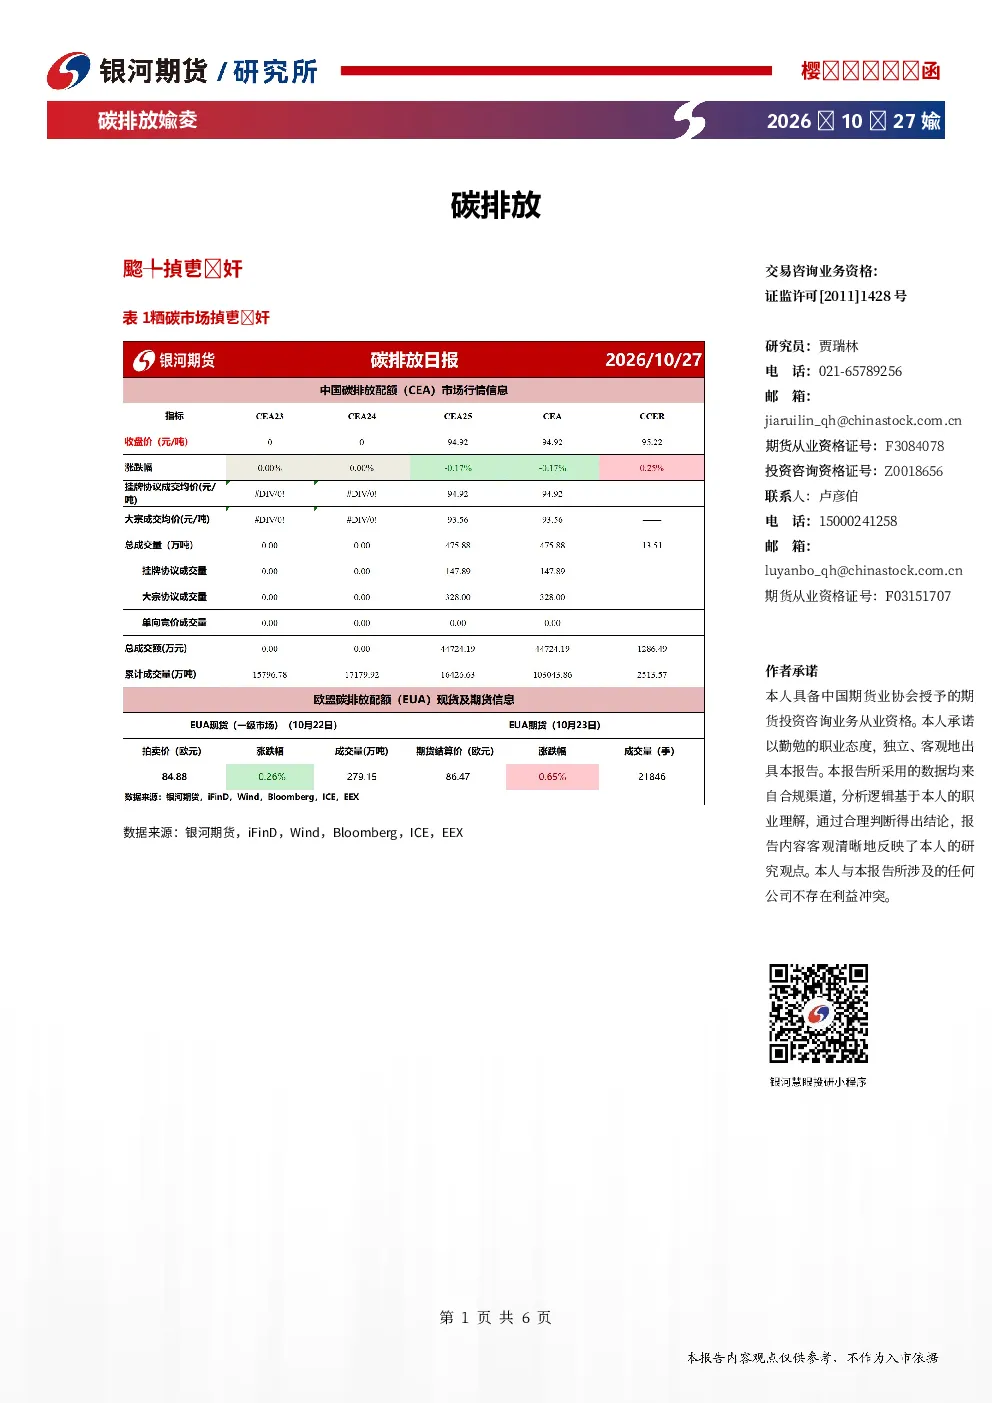
本报告主要分析了中国和欧盟碳市场的最新动态,包括碳价走势、成交量、成交额等关键数据。同时,还涵盖了北京地方试点配额发放、全国工业利润情况、浙江绿电直连项目、气候披露准则征求意见以及林草碳汇项目等行业资讯。此外,报告还深入分析了碳市场的供需逻辑,包括中国碳市场的年底清缴、履约补购、供需节奏以及欧盟碳市场的政策博弈、能源端支撑和远期供需影响。最后,报告还提供了相关数据来源和免责声明。
碳市场未来发展趋势如何?
碳市场未来发展趋势取决于多方面因素。供给端,中国碳市场的正式配额分配后,短期供需将取决于盈余企业出售与缺口企业采购节奏,集中补购与卖方惜售可能形成短期供给偏紧,但盈余配额释放将制约上行空间。需求端,工业利润增长主要由电子、有色及化工行业带动,若钢铁、建材等行业减产,将削弱用电需求和直接排放;新能源替代挤压火电需求。欧盟碳市场方面,欧洲议会可能提高减排力度,反对使用国际碳信用,强化配额稀缺性;CBAM扩围与垃圾焚烧纳入ETS受产业成本约束。能源端,天然气价格高企支撑EUA,高成本抑制工业生产。总体而言,碳市场短期震荡偏强,中长期需供给约束持续强化。
报告重点分析了哪些方向?
报告重点分析了中国碳市场和欧盟碳市场的供需逻辑。中国碳市场方面,重点关注年底清缴临近的履约补购支撑作用,以及重点排放行业盈利承压对用电、排放及配额需求的影响。同时,分析了正式配额分配后的短期供需节奏,以及工业利润增长对不同行业用电需求和直接排放的影响。欧盟碳市场方面,重点关注能源走强对EUA的支撑作用,以及政策博弈对远期供需的影响。此外,还分析了CBAM扩围与垃圾焚烧纳入ETS的产业成本约束,以及天然气价格高企对工业生产的影响。
当前碳市场现状如何判断?
当前碳市场现状呈现多面性。中国碳市场方面,碳价短期震荡偏强,但受重点排放行业盈利承压、新能源替代挤压火电需求等因素制约。供给端存在短期供给偏紧的可能,但盈余配额释放将制约上行空间。需求端,工业利润增长主要由电子、有色及化工行业带动,但钢铁、建材等行业减产可能削弱用电需求和直接排放。欧盟碳市场方面,EUA价格受能源走强支撑,但集中履约补购支撑减弱后可能高位震荡。政策博弈、产业成本约束和供应风险缓解等因素将影响远期走势。总体而言,碳市场短期表现受多因素影响,中长期需关注供给约束的强化。
研报存在哪些风险提示?
本报告内容仅供参考,不构成投资建议。投资者应独立判断碳市场的投资风险。中国碳市场方面,需关注重点排放行业盈利分化对配额需求的影响,以及新能源替代对火电需求的挤压。欧盟碳市场方面,需关注政策博弈对EUA价格的影响,以及CBAM扩围和垃圾焚烧纳入ETS的产业成本约束。此外,林草碳汇项目面临融资、开发周期和收益兑现等问题,建议完善碳汇保险与风险补偿机制。投资者在决策时需综合考虑这些风险因素。