猜你想问
国金证券债市微观交易温度计本期读数上升3个百分点至70%代表什么?
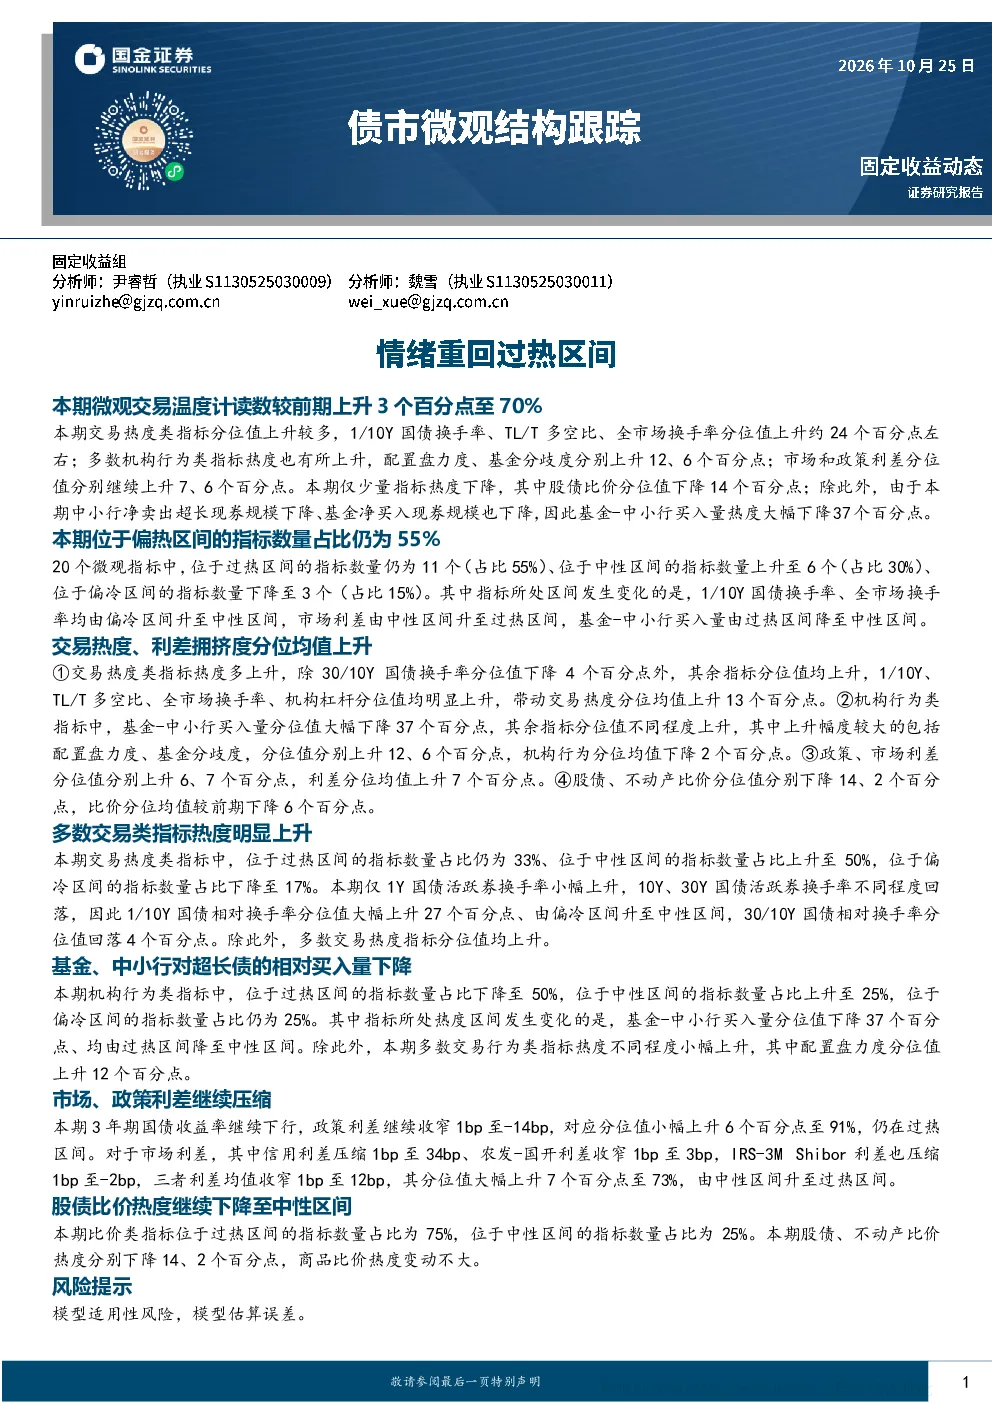
国金证券债市微观交易温度计本期读数上升3个百分点至70%,显示市场热度整体上升。主要指标变化包括交易热度上升,1/10Y国债换手率、TL/T多空比、全市场换手率分位值上升约24个百分点;多数机构行为类指标热度上升,配置盘力度、基金分歧度分别上升12、6个百分点;市场和政策利差分位值分别上升7、6个百分点。过热区间的指标占比仍为55%,中性区间上升至30%,偏冷区间下降至15%。
债市微观交易温度计反映的行业发展趋势如何?
债市微观交易温度计显示市场热度整体上升,交易活跃度提高,机构行为类指标热度上升,表明市场参与者情绪较为积极。交易热度分位均值上升13个百分点,主要受1/10Y国债换手率、TL/T多空比、全市场换手率、机构杠杆分位值上升带动。利差分位均值上升7个百分点,政策利差收窄至-14bp,市场利差均值收窄至12bp,由中性升至过热区间,反映市场对利率走势有一定预期变化。比价类指标中,股债比价热度下降至中性区间,不动产比价分位值下降2个百分点,显示资金流向和资产配置策略有所调整。
报告重点分析了哪些方向?
报告重点分析了交易热度、机构行为、利差变化和比价关系四个方向。交易热度方面,1/10Y国债换手率、TL/T多空比、全市场换手率分位值上升约24个百分点,多数机构行为类指标热度上升。机构行为方面,基金-中小行买入量分位值下降37个百分点至中性区间,配置盘力度分位值上升12个百分点。利差方面,政策利差收窄至-14bp,市场利差均值收窄至12bp,由中性升至过热区间。比价方面,股债比价热度下降至中性区间,不动产比价分位值下降2个百分点。
当前债市市场现状如何判断?
当前债市市场热度整体上升,交易活跃度提高,过热区间的指标占比仍为55%,中性区间上升至30%,偏冷区间下降至15%。交易热度分位均值上升13个百分点,主要受1/10Y国债换手率、TL/T多空比、全市场换手率、机构杠杆分位值上升带动。利差方面,政策利差收窄至-14bp,市场利差均值收窄至12bp,由中性升至过热区间,显示市场对利率走势有一定预期变化。比价类指标中,股债比价热度下降至中性区间,不动产比价分位值下降2个百分点,资金流向和资产配置策略有所调整。
研报提示哪些风险?
研报提示模型适用性风险和估算误差风险。模型适用性风险主要指温度计指标体系可能无法完全覆盖所有市场变化,存在部分因素未被纳入分析的情况。估算误差风险则源于数据采集和处理过程中可能存在的偏差,例如交易数据延迟、机构行为判断误差等。此外,市场情绪和资金流向的快速变化也可能导致温度计指标与实际市场情况存在一定滞后性,需结合其他分析工具进行综合判断。