猜你想问
这份研报主要分析了什么内容?
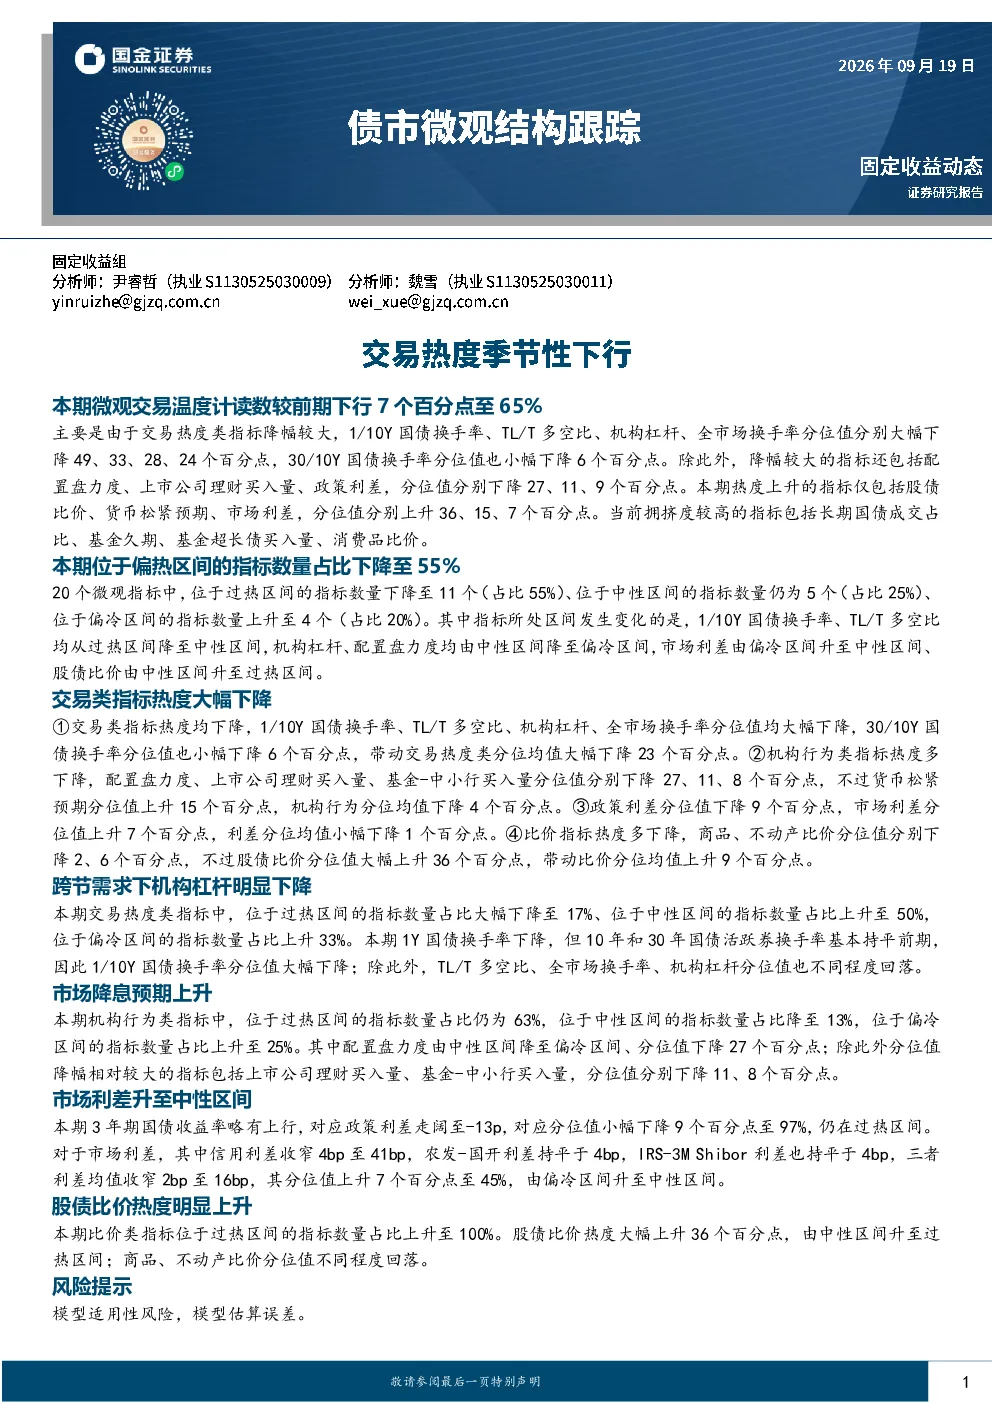
这份研报主要分析了债市微观结构,特别是交易热度的季节性下行情况。报告通过国金证券固收-债市微观交易温度计,显示本期读数较前期下行7个百分点至65%,主要由于交易热度类指标降幅较大。具体来看,1/10Y国债换手率、TL/T多空比、机构杠杆、全市场换手率分位值分别下降49、33、28、24个百分点,30/10Y国债换手率分位值下降6个百分点。此外,配置盘力度、上市公司理财买入量、政策利差分位值也分别下降27、11、9个百分点。仅股债比价、货币松紧预期、市场利差分位值上升36、15、7个百分点。拥挤度较高的指标包括长期国债成交占比、基金久期、基金超长债买入量、消费品比价。报告还分析了各指标类别变化,包括交易类指标、机构行为类指标、政策利差、比价指标的具体情况。交易类指标热度均下降,机构行为类指标多数下降,政策利差分位值下降9个百分点,市场利差分位值上升7个百分点,比价指标多数下降,股债比价分位值上升36个百分点。研究结论显示债市交易热度整体下降,机构杠杆下降明显,市场降息预期增强,股债比价热度上升,市场利差升至中性区间,政策利率预期变化。
债市交易热度季节性下行对行业发展趋势有何影响?
债市交易热度季节性下行对行业发展趋势的影响主要体现在以下几个方面:首先,交易热度的下降可能导致市场流动性减少,影响债券的定价效率和交易活跃度,进而影响金融机构的资产配置策略。其次,机构杠杆的下降可能意味着机构投资者在债市的资金使用更加谨慎,可能会减少对高收益但高风险债券的投资,从而影响债券市场的整体风险收益结构。再次,市场降息预期的增强可能促使投资者更倾向于配置长期债券,以锁定较低利率,这可能进一步推高长端债券价格,但也会增加市场对利率变化的敏感度。最后,股债比价热度的上升可能意味着投资者对股票市场的预期有所改善,从而可能减少对债券市场的配置,这对债券市场的供需关系产生影响。总体而言,债市交易热度的季节性下行可能促使市场参与者更加注重风险控制,调整资产配置策略,并对债券市场的供需关系和价格形成机制产生深远影响。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方向:首先,交易热度类指标的变化,包括1/10Y国债换手率、TL/T多空比、机构杠杆、全市场换手率分位值等,这些指标的大幅下降是导致交易热度整体下降的主要原因。其次,机构行为类指标的变化,如货币松紧预期、配置盘力度、上市公司理财买入量等,这些指标的变化反映了机构投资者在债市中的行为模式和市场预期。再次,政策利差的变化,包括政策利差分位值和市场利差分位值的变化,这些指标的变化反映了市场对政策利率的预期变化。最后,比价指标的变化,特别是股债比价的变化,股债比价分位值的上升表明投资者对股票市场的预期有所改善,这可能影响投资者在股债之间的配置选择。报告通过对这些指标的分析,揭示了债市交易热度的季节性下行背后的多重因素和市场动态。
当前债市市场现状如何判断?
当前债市市场现状可以从以下几个方面进行判断:首先,交易热度整体下降,这表明市场活跃度有所降低,投资者参与度可能有所减弱,市场流动性可能面临一定压力。其次,机构杠杆下降明显,这可能意味着机构投资者在债市的资金使用更加谨慎,风险偏好有所降低,这可能影响市场的整体风险收益水平。再次,市场降息预期增强,这可能促使投资者更倾向于配置长期债券,以锁定较低利率,这可能对长端债券价格产生支撑作用。最后,股债比价热度上升,这可能意味着投资者对股票市场的预期有所改善,从而可能减少对债券市场的配置,这对债券市场的供需关系产生影响。总体而言,当前债市市场呈现出交易热度下降、机构杠杆降低、降息预期增强、股债比价变化等多重特征,市场参与者需要更加关注风险变化和市场动态。
这份研报有哪些风险提示需要注意?
这份研报的风险提示主要包括以下几个方面:首先,模型适用性风险,即报告中所使用的交易温度计模型可能无法完全捕捉债市的所有复杂性和动态变化,模型的估算结果可能存在一定误差。其次,市场变化风险,债市市场受到宏观经济、政策环境、市场情绪等多重因素影响,这些因素的变化可能导致市场走势与报告预期不符,从而带来投资风险。再次,数据质量风险,报告中的分析基于历史数据和模型估算,数据的质量和准确性可能影响分析结果的可靠性。最后,报告结论的局限性,报告中的结论是基于当前市场状况和数据分析得出的,未来市场变化可能导致结论不再适用。投资者在参考这份研报时需要充分认识到这些风险,并结合自身风险承受能力和投资目标进行综合判断。