猜你想问
这份研报主要分析了哪些板块的内容?
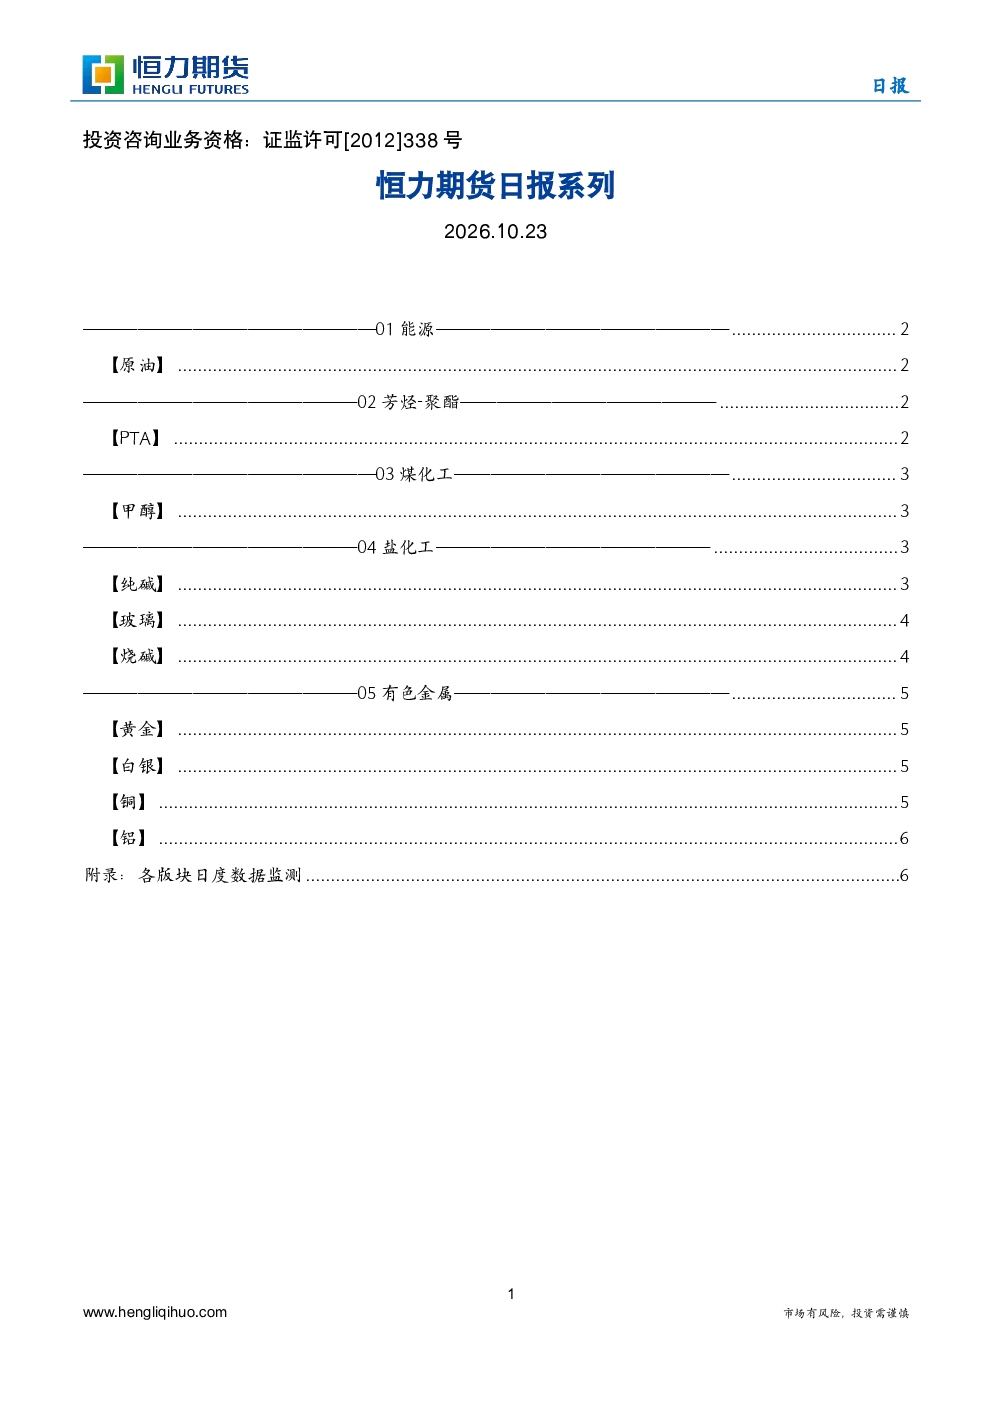
研报涵盖了能源板块(原油)、芳烃-聚酯板块(PTA)、煤化工板块(甲醇)、盐化工板块(纯碱、玻璃、烧碱)以及有色金属板块(黄金、白银、铜、铝)等多个行业。每个板块都从供需关系、价格走势、地缘政治影响等多个角度进行了深入分析。
原油板块近期的主要市场动态是什么?
原油板块近期主要受中东局势紧张、美国原油库存减少、俄乌局势边际降温、美国通胀压力上升以及美联储加息预期等多重因素影响。EIA数据显示美国原油库存减少,供应前景堪忧,同时美伊博弈延续,中东冲突升温,导致风险溢价上涨。
PTA板块的供需情况如何?
PTA板块受地缘因素导致成本驱动明显。供给端PX、PTA负荷上升,而需求端聚酯、加弹、织造、印染负荷有所波动。江浙涤丝产销整体一般,直纺涤短工厂销售偏弱。市场关注地缘超预期扰动对价格的影响。
甲醇板块当前的市场状态如何?
甲醇板块当前市场受油价冲高、港口华东快速反弹至3940元/吨、基差收敛至11+420左右等因素影响,走势回暖。但沿海烯烃已全部停车,市场关注利空压力积累。进口结构性偏紧与烯烃负反馈抑制使甲醇高位承压,但难以深跌。
研报中提示了哪些主要风险?
研报提示的主要风险包括中东冲突、美伊局势演变、俄乌冲突、美国中期选举、地缘超预期扰动、油价异动、地缘动态、宏观情绪扰动、厂家预期外减产、地产政策变化、宏观情绪变化、出口需求变动、厂家开工变化、美元大幅波动以及央行购金扰动等。