猜你想问
这份研报主要分析了什么内容?
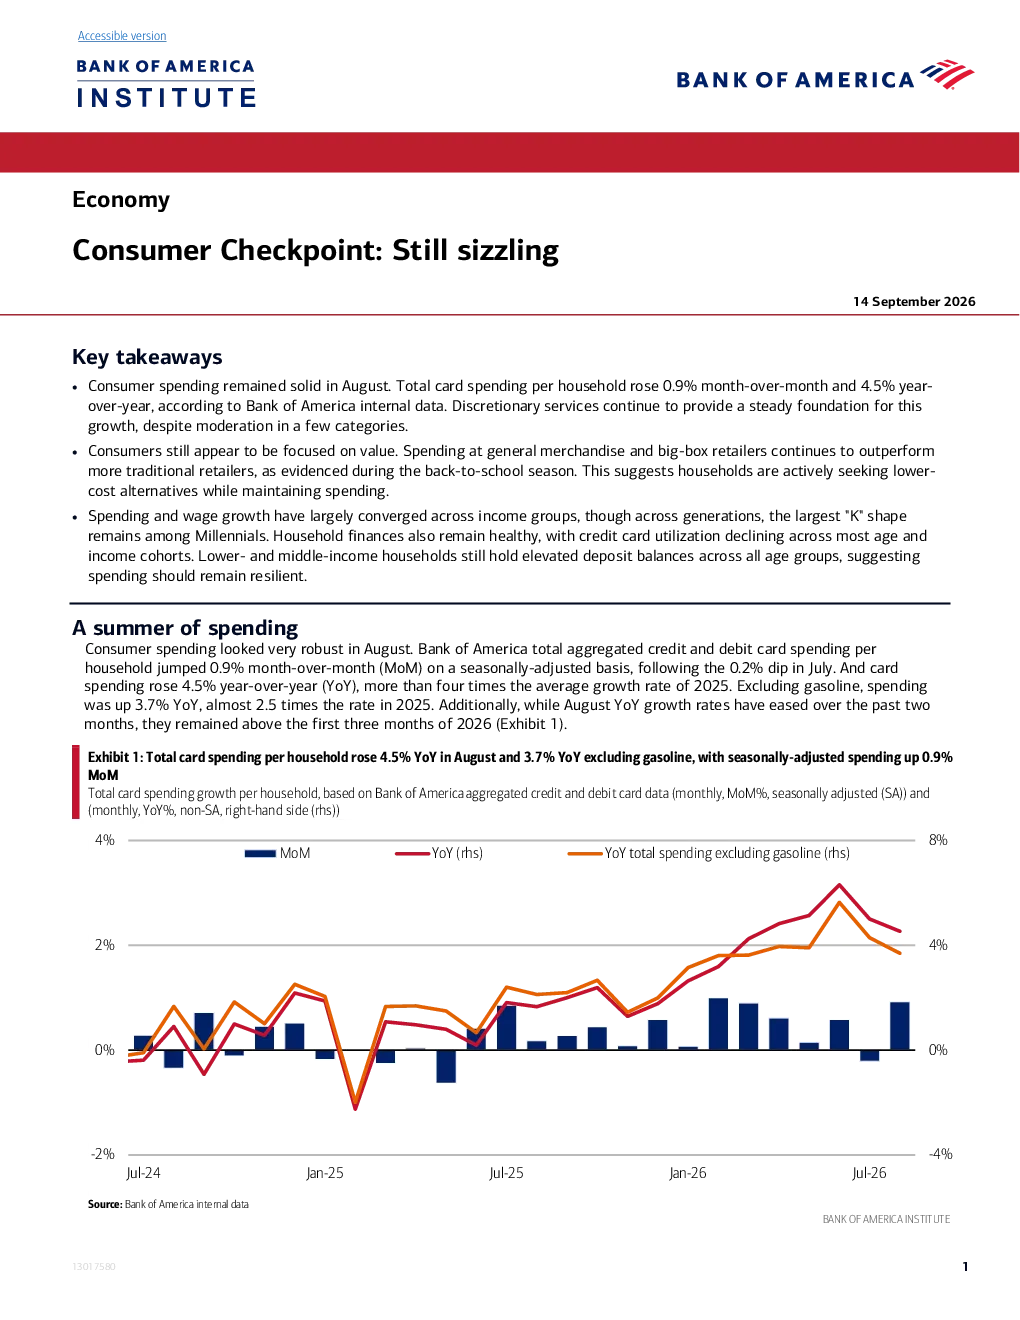
这份研报分析了2023年8月美国消费者支出情况。数据显示,每户家庭的总卡支出环比增长0.9%,同比增长4.5%。可选服务支出为整体增长提供稳定动力,其中通用商品支出同比增长4.7%和5.6%。报告还指出,消费者专注于价值,通用商品和大型连锁店零售商表现优于传统零售商。支出和工资增长在各收入群体中趋同,但千禧一代存在收入差距。信用卡利用率下降,低收入和中收入家庭存款余额较高,显示支出保持弹性。
商贸零售行业未来发展趋势如何?
报告显示,可选服务支出持续为消费增长提供动力,通用商品成为消费亮点,反映消费者追求性价比。返校季支出从传统零售商转移至通用商品店,显示渠道变化。未来,商贸零售行业可能继续呈现价值导向和渠道多元化趋势,消费者将更注重性价比和便捷性。大型连锁店和提供通用商品的零售商可能保持竞争优势。
研报重点分析了哪些方面?
研报重点分析了消费者支出结构、价值消费趋势、不同年龄段消费行为差异以及财务健康状况。报告指出,可选服务是增长稳定来源,通用商品支出增长显著,反映消费者在价格上涨时寻求替代方案。此外,报告还分析了千禧一代的收入差距、信用卡利用率变化以及存款情况,显示消费者财务状况整体稳健。
当前市场状况如何判断?
当前市场状况显示消费者支出保持稳健,支出和工资增长在各收入群体中趋同。信用卡利用率下降,低收入和中收入家庭存款余额较高,表明消费者财务状况健康,支出有弹性。然而,汽车和高成本商品支出可能存在收入差距,反映消费者在承担大额支出时更为谨慎。整体来看,消费市场表现稳健,但存在结构性差异。
研报提示哪些风险?
研报提示,尽管消费支出保持稳健,但汽车和高成本商品支出可能存在收入差距,反映消费者在承担大额支出时更为谨慎。此外,部分税后工资增长的改善可能是临时因素,如较低的税收扣除额,这意味着一些消费者可能不太愿意承担更高金额和更长期限的财务承诺。油价上涨也可能对消费者支出产生压力,需关注其长期影响。