猜你想问
这份研报主要分析了哪些内容?
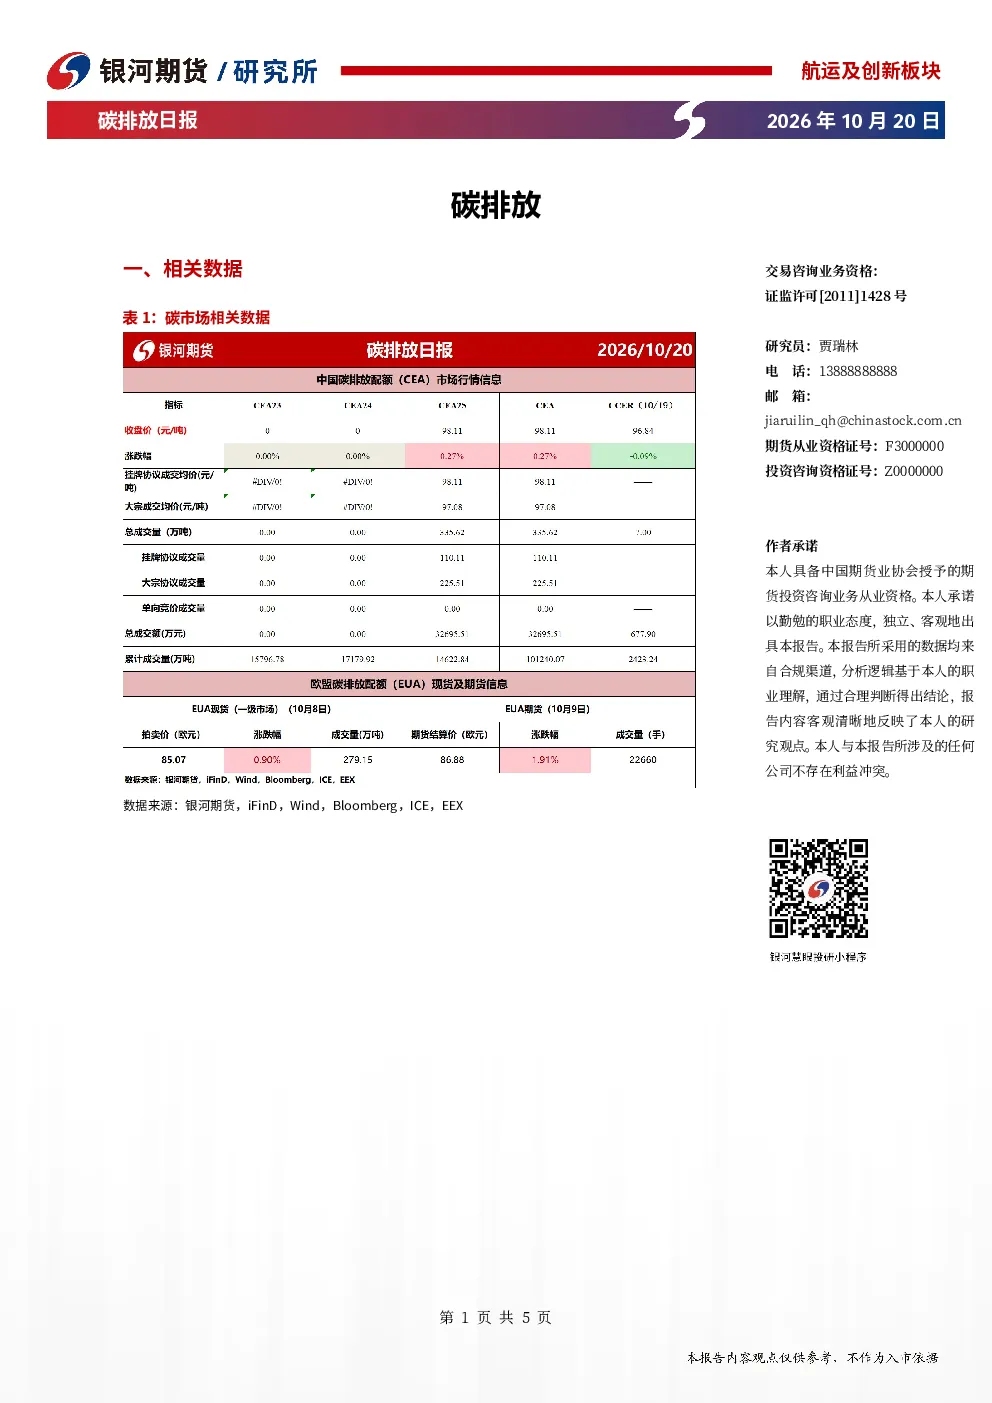
本研报详细分析了中国和欧盟碳市场的最新动态。中国碳市场方面,10月20日开盘价97.50元/吨,收盘价98.11元/吨,上涨0.27%,成交量为3,356,216吨。CCER市场成交均价96.84元/吨,成交量为7万吨。报告指出市场成交仍以大宗交易为主,供给端盈余配额释放可能对市场形成压力,需求端年底清缴期限临近,缺口企业补购需求有望逐步释放。欧盟碳市场方面,10月13日EUA拍卖价85.84欧元/吨,下跌1.36%,拍卖279.15万吨。报告强调能源走强支撑EUA反弹,但政策博弈仍影响远期供需预期。欧洲议会部分党团要求提高减排力度,若最终采纳,将强化配额稀缺性。双方市场均需关注政策变化与供需关系。
中国碳市场未来发展趋势如何?
中国碳市场未来发展趋势需关注供需关系与政策导向。供给端,盈余配额释放可能持续对市场形成压力,需观察交易规模扩大能否转化为持续补购需求。需求端,年底清缴期限临近将逐步释放缺口企业补购需求,但宏观层面主要排放行业尚未全面回暖,对后续配额需求的支撑存在分化。政策端,扩围和履约监管强化有助于提升市场参与度,但中长期供需仍取决于分配约束与企业减排进展。预计短期市场在履约采购支撑下震荡偏强,中长期市场重心有望抬升。
研报重点分析了哪些方向?
本研报重点分析了中国和欧盟碳市场的市场现状、政策影响及行业动态。中国碳市场方面,聚焦了价格波动、成交量变化、供给需求平衡及政策影响;欧盟碳市场方面,分析了拍卖价格、期货走势、政策博弈、供需预期及关键风险因素。此外,还跟踪了行业资讯,如国家发改委发布的市场化配置改革创新举措、江苏碳普惠服务体系构建、中国太保产险采购林业碳票等,以及数据来源说明。
当前碳市场现状如何判断?
当前碳市场现状呈现分化态势。中国碳市场成交活跃,价格稳中有升,但供给压力与需求分化并存。欧盟碳市场价格承压,政策博弈加剧,能源成本高企抑制工业生产,但远期供需预期仍存不确定性。市场成交仍以大宗交易为主,交易规模扩大能否转化为持续补购需观察。双方市场均需关注政策变化、供需关系及宏观经济复苏情况。短期市场在履约采购支撑下震荡偏强,中长期市场重心有望抬升。
研报提示哪些风险?
本研报提示以下风险:政策风险,如中国碳市场扩围与分配约束变化,欧盟碳市场ETS修法、CBAM谈判及英欧连接安排不确定性;供需风险,中国碳市场供给端盈余配额释放可能持续对市场形成压力,需求端主要排放行业复苏分化;市场风险,交易规模扩大能否转化为持续补购需求尚不明确,市场成交仍以大宗交易为主;宏观风险,主要排放行业尚未全面回暖,对后续配额需求的支撑存在分化;国际风险,欧盟CBAM扩围面临贸易争议,可能引发国际碳信用使用限制。需持续关注政策动向与市场变化。