猜你想问
这份研报主要分析了哪些能源化工品?
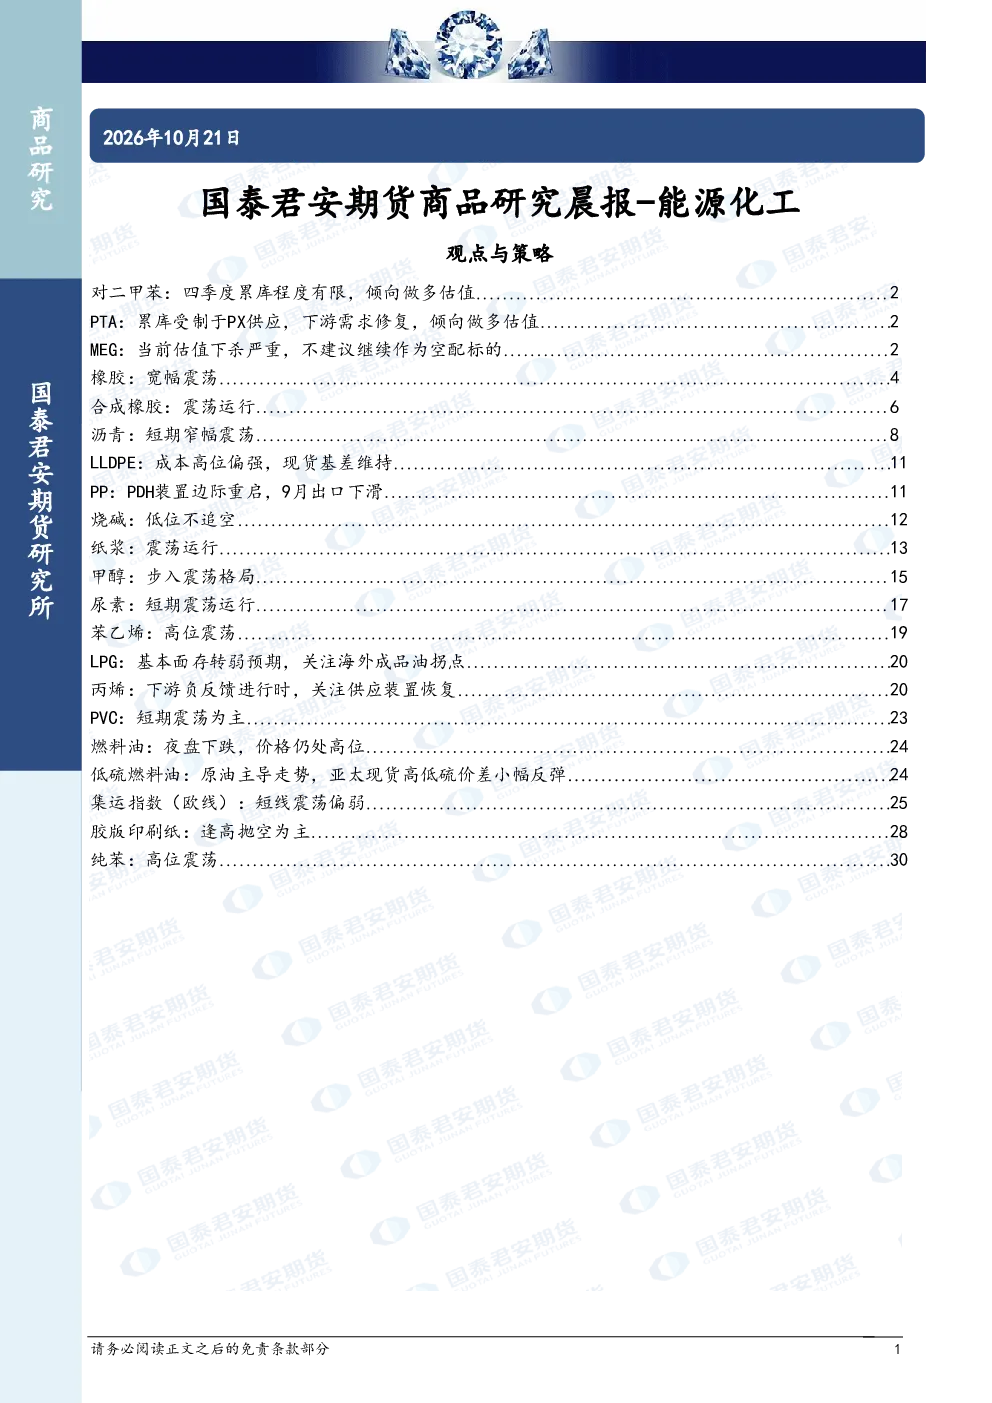
本研报重点分析了能源化工板块的多项品种,包括对二甲苯(PX)、PTA、MEG、橡胶、合成橡胶、沥青、LLDPE、PP、烧碱、纸浆、甲醇、尿素、苯乙烯、LPG、丙烯、PVC、燃料油、低硫燃料油、集运指数(欧线)、胶版印刷纸以及纯苯等。报告从供需关系、成本支撑、库存变化、下游需求等多个维度进行了深入分析,并提出了相应的交易策略和趋势判断。
能源化工行业目前的发展趋势如何?
能源化工行业目前呈现多空交织的震荡格局。多数品种如PX、PTA、沥青、LLDPE、PVC等短期震荡为主,部分品种如PX、PTA倾向于做多估值,而MEG则因估值下杀严重不建议空配。橡胶、合成橡胶、燃料油等趋势强度为中性,而LPG基本面存在转弱预期,需关注海外成品油拐点。丙烯下游负反馈进行时,关注供应装置恢复情况。整体来看,行业走势受供需关系、成本支撑及外部因素影响较大,需密切关注市场变化。
研报中重点分析了哪些方向?
研报重点分析了各品种的市场信息、趋势强度以及交易策略。例如,PX因成本端支撑强而倾向做多,PTA受PX供应和下游需求影响倾向做多,MEG因估值下杀严重不建议空配。橡胶、合成橡胶、沥青等品种趋势强度为中性,LLDPE成本高位现货基差维持,PP因PDH装置重启和出口下滑呈现特定走势。此外,报告还关注了烧碱低位不追空、纸浆库存累库、甲醇进入震荡格局、尿素短期震荡、苯乙烯高位震荡、LPG基本面转弱、PVC供应低开工需求疲弱等具体分析方向。
当前能源化工市场现状如何判断?
当前能源化工市场整体呈现震荡态势,但分化明显。一方面,部分品种如PX、PTA因成本支撑和供需改善倾向于做多估值;另一方面,MEG、丙烯等品种因估值下杀或下游负反馈而进入震荡。橡胶、合成橡胶、沥青等品种趋势强度中性,LLDPE、PVC等受成本和供需影响短期震荡。此外,LPG基本面存在转弱预期,需关注海外成品油拐点,燃料油价格高位但受原油影响波动。整体来看,市场走势受多种因素综合影响,需结合基本面动态进行判断。
阅读这份研报需注意哪些风险?
阅读本研报需注意以下风险:首先,各品种市场分析基于供需关系、成本支撑、库存变化、下游需求等因素,但市场走势可能受地缘政治、宏观经济等外部因素影响出现偏差。其次,多数品种短期震荡为主,但部分品种如PX、PTA倾向做多或逢高抛空,需根据市场变化调整策略。再次,LPG基本面存在转弱预期,需关注海外成品油拐点;丙烯下游负反馈进行时,关注供应装置恢复情况。最后,报告分析基于当前数据,未来市场可能因新信息出现变化,需持续跟踪基本面动态。