猜你想问
这份油脂周报主要分析了哪些内容?
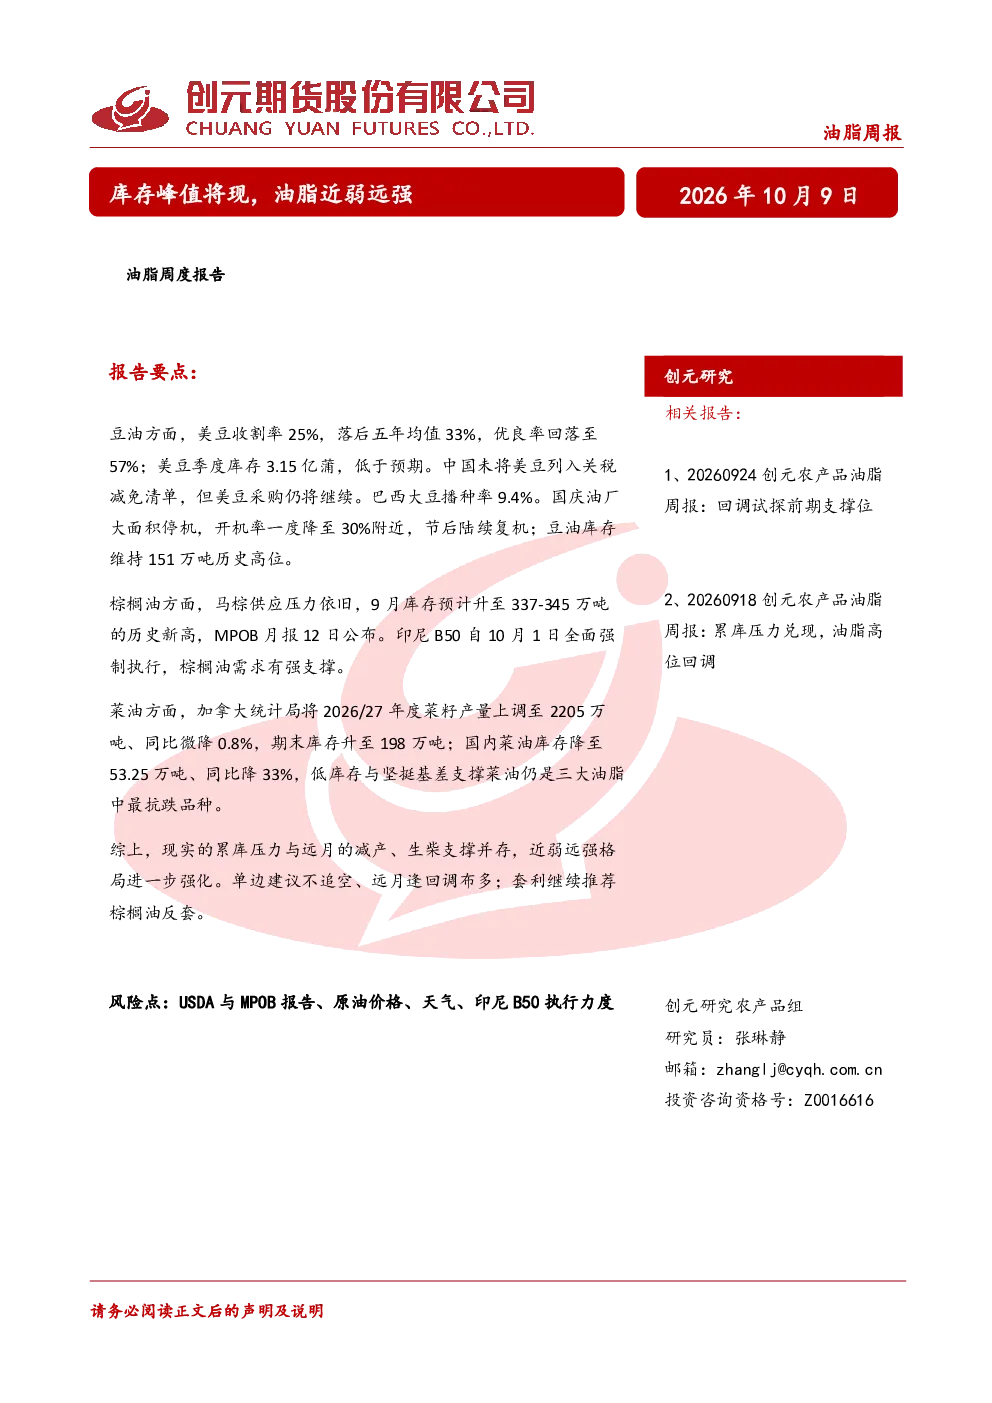
这份油脂周报主要分析了豆油、棕榈油和菜油的供需情况、库存情况以及市场表现。具体包括国际主要产区的豆油和棕榈油生产、库存、价格和贸易情况,以及国内油厂的开工率、大豆和油脂的进口量、库存水平等数据。同时,还分析了各油脂品种的市场表现和未来趋势。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势呈现多空因素交织的特点。豆油方面,美豆收割缓慢、库存低于预期以及中国未将美豆列入关税减免清单等因素利好豆油价格,但国内油厂节后复机导致库存高企。棕榈油方面,马棕库存创新高、印尼B50全面落地导致税负上调,但生物柴油需求强支撑价格。菜油方面,加拿大菜籽产量预估微降,国内库存处于低位,基差坚挺。整体来看,累库压力与远月减产、生柴支撑并存,近弱远强格局强化。
报告中重点分析了哪些方向?
报告中重点分析了国际豆油和棕榈油的供需情况,包括美国、巴西、阿根廷大豆和豆油的生产、库存、价格和贸易情况,以及马来西亚、印尼、印度棕榈油的生产、库存、价格和贸易情况。同时,还分析了国内豆油和棕榈油油厂的开工率、大豆和油脂的进口量、库存水平等数据。此外,报告还重点分析了各油脂品种的市场表现和未来趋势。
当前油脂市场现状如何?
当前油脂市场现状呈现累库压力与远月减产、生柴支撑并存的格局。豆油方面,美豆收割缓慢、库存低于预期,中国未将美豆列入关税减免清单利好豆油价格,但国内油厂节后复机导致库存高企。棕榈油方面,马棕库存创新高,印尼B50全面落地导致税负上调,但生物柴油需求强支撑价格。菜油方面,加拿大菜籽产量预估微降,国内库存处于低位,基差坚挺。整体来看,近弱远强格局强化。
这份研报有哪些风险提示?
这份研报提示的风险因素包括国际主要产区天气变化可能影响大豆和棕榈油产量,政策变化可能影响关税和生物柴油需求,以及市场供需失衡可能导致的油脂价格波动。此外,油厂开工率变化、进口量波动等因素也可能影响油脂市场表现。投资者需密切关注这些风险因素,谨慎操作。