猜你想问
這份研報主要分析了哪些內容?
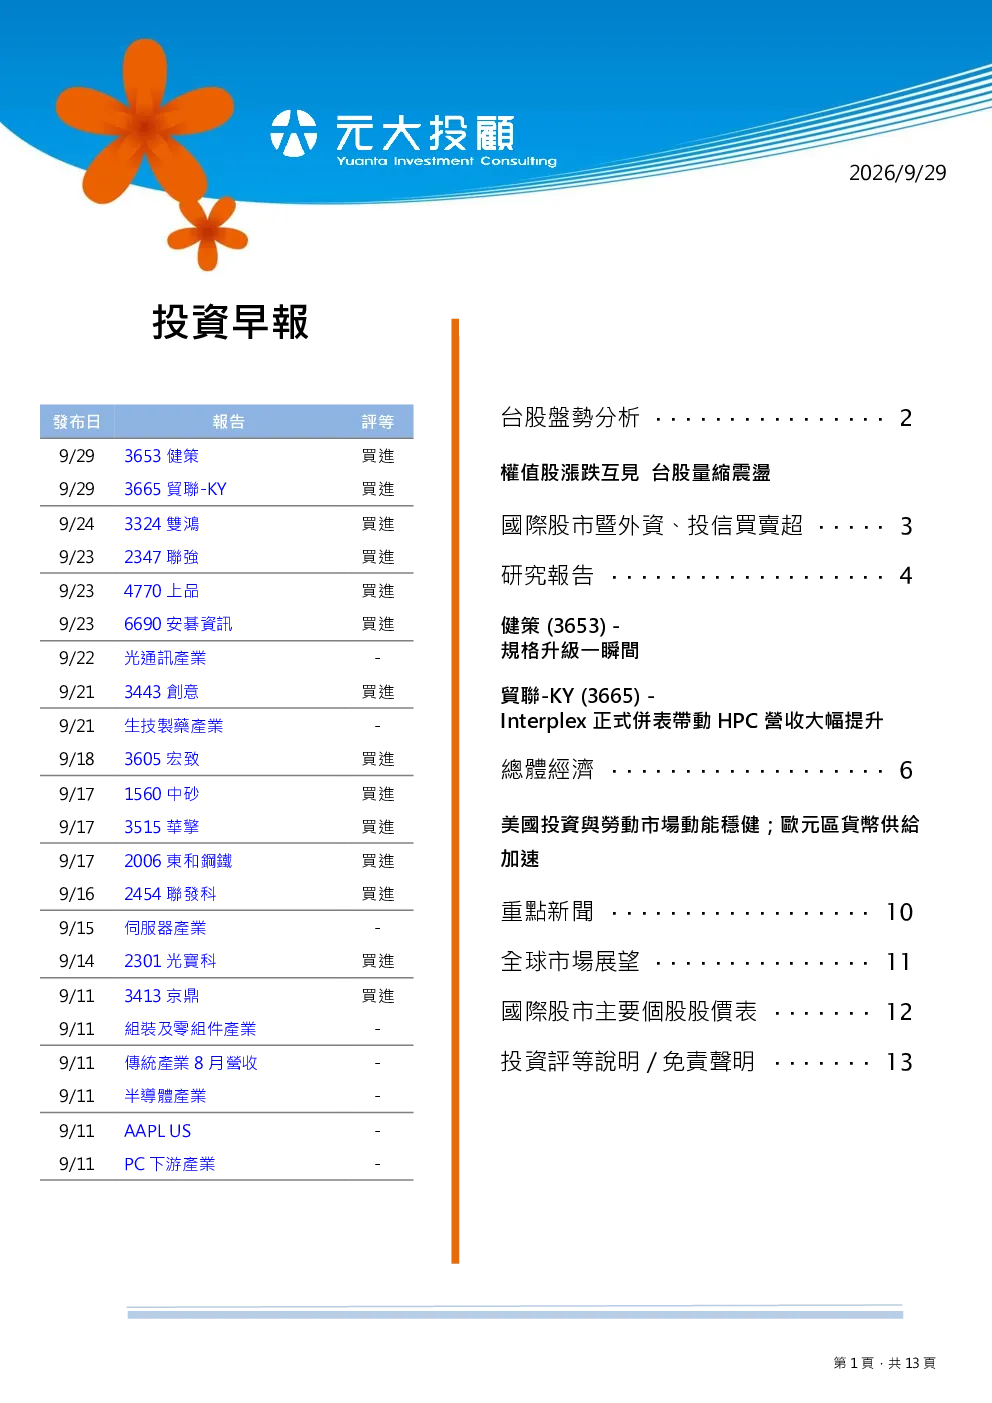
本研報主要分析了台灣股市的盤面狀況,包括權值股的漲跌互見、量縮震盪的技術面表現,以及中秋連假前後的市場變化。研報預測了9/29至10/2期間台灣加權指數的波動區間,並建議投資人汰弱留強,轉向低位階類股佈局。此外,還分析了台股盤面上半導體、高速高頻連接線等關鍵行業的動態,以及個股如健策、貿聯-KY的詳細情況。
台灣半導體行業發展趨勢如何?
台灣半導體行業目前資金聚焦在晶圓代工、IC設計、封裝測試等龍頭股,以及功率半導體上游矽晶圓/SiC基板、IDM、成熟製程晶圓代工等族群。高速高頻連接線也是盤面焦點,貿聯-KY、宏致為觀察重心。載板供需缺口持續存在,南電、欣興技術面延續多方格局。未來低軌衛星發射量逐年攀升,昇達科等相關公司值得關注。
研報中提到的重點分析方向是什麼?
研報重點分析了台灣股市的技術面表現,特別是權值股的漲跌互見和量縮震盪狀態,以及中秋連假前後的市場變化。此外,還深入分析了半導體、高速高頻連接線等關鍵行業的動態,並對健策、貿聯-KY等個股進行了詳細分析。研報建議投資人關注低位階類股的佈局機會。
目前台灣股市的市場狀況如何判斷?
目前台灣股市呈現權值股漲跌互見、量縮震盪的狀態,中秋連假前台股曾走升並創歷史新高,但連續多方跳空缺口引發部分獲利了結賣壓,且連假前投資人買盤縮手導致成交量下滑。預測9/29至10/2期間台灣加權指數波動區間落在46500點至48500點,維持高檔震盪格局。櫃買市場受限資金排擠效應,OTC指數守穩月線與季線之上狹幅震盪。
研報中提到了哪些風險提示?
研報指出台灣股市目前處於高檔震盪格局,漲勢連貫性欠佳,投資人需注意風險控制,建議汰弱留強。盤面中部分個股如健策、貿聯-KY雖有增長潛力,但仍需觀察其後續表現。此外,美國經濟和歐元區經濟的動態也需關注,美國勞動市場高度穩定但景氣預期轉弱,歐元區貨幣供給和信用面持續擴張,均可能對市場產生影響。
你可能感兴趣
投资早报
元大投顾2026-07-21
凯基投资早报:美伊达成和平协议,台股转强或将创高
凯基证券2026-06-16
投资早报
元大投顾2026-07-08
投资早报
元大投顾2026-07-13
投资早报
元大投顾2026-06-15
投资早报20260623
凯基证券2026-06-23
投资早报20260623
元大投顾2026-06-23
投资早报
统一投顾2026-08-12
投资早报
凯基证券2026-08-13
投资早报20260806
元大投顾2026-08-06