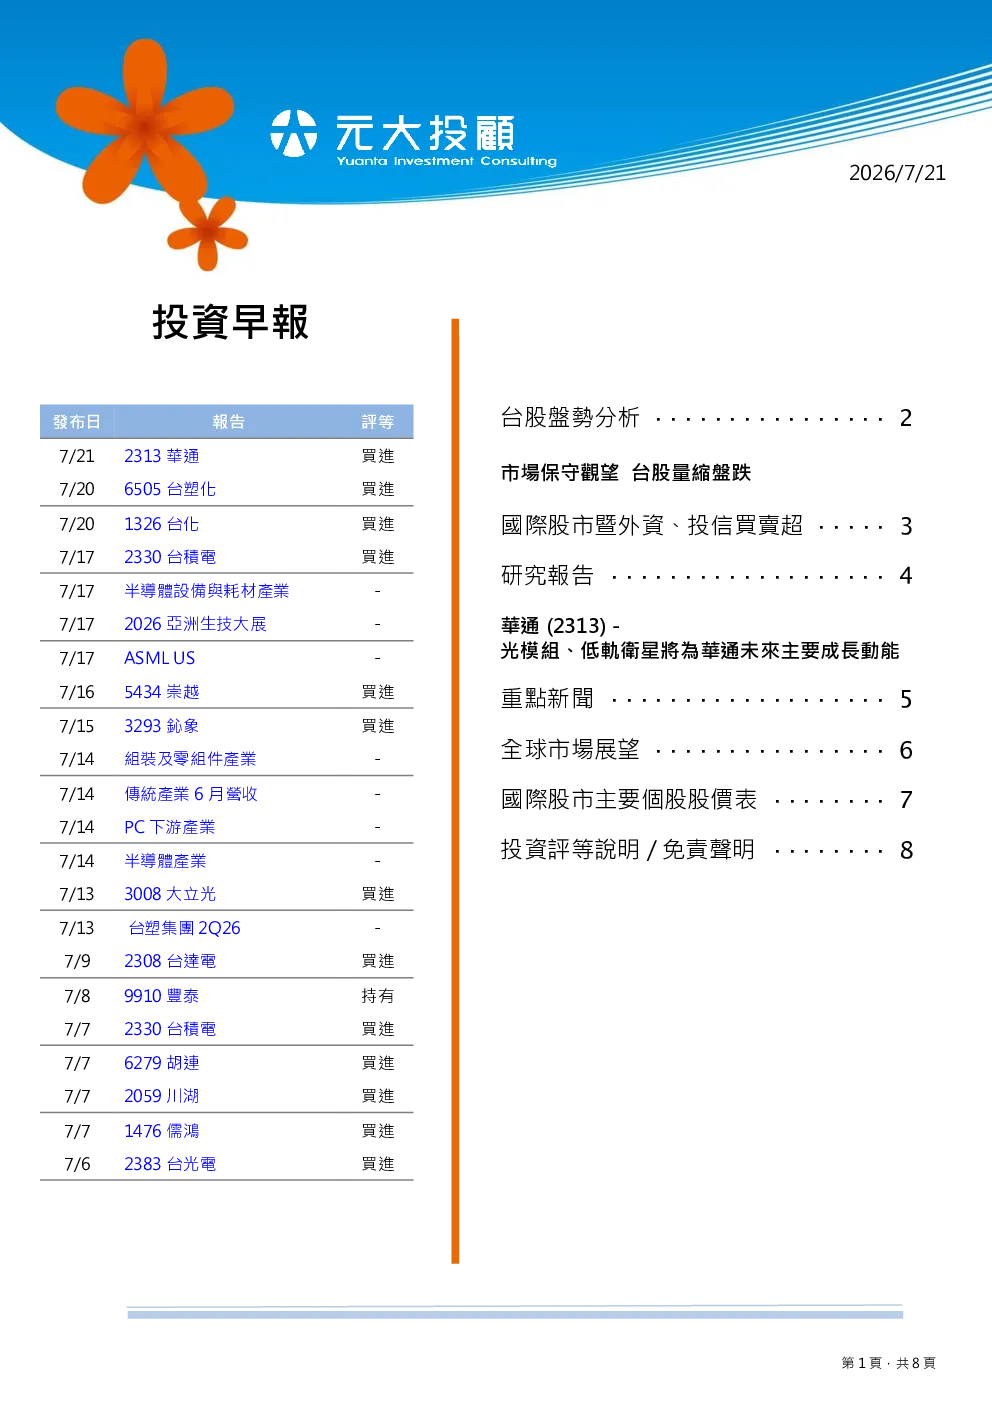
台股盤勢分析
週一台股在平盤上下震盪加劇,權值龍頭台積電反彈收漲,其他電、金、傳權值股多數收黑,壓抑大盤收低。終場加權指數下跌221.57點(-0.52%),以42449.7點作收;櫃買市場下跌2.62%,力守半年線位置。市場聚焦科技巨擘財報,投資人轉趨觀望。美股漲跌互見,四大指數僅費半小漲0.6%,道瓊與標普500分別收低0.59%與0.19%;NASDAQ小跌0.05%。
技術面觀察,台股上週五出現長黑K棒並跌破季線支撐,五日均線、十日均線、月線已下彎,形成大盤上檔的反壓區。國際股市面臨去槓桿化壓力,伴隨程式交易觸發停損機制,加上融資追繳令等連鎖效應,指數波動劇烈。預估本週加權指數區間落在41000點至44000點之間,延續整理震盪格局。
盤面上,電機機械、生技醫療、軍工、通信網路、觀光餐旅等漲勢相對整齊,但族群內個股走勢分歧。先前強勁波段行情的被動元件、記憶體、AI伺服器ODM廠等,股價下跌未能爆出大量,投資人低檔承接意願不強。若個股無法確認落底訊號之前,勿躁進搶短。投資人可聚焦擁有穩定現金流的高配息類股。
美股盤後漲跌表現
美股盤後,晶片股跌深反彈為盤勢提供下檔支撐,但美伊衝突推升油價震盪走高,加劇利率上行壓力。Apple與Tesla走跌進一步壓抑科技股動能,三大指數終場小幅收低,道瓊表現相對落後。
雙率市場
美債/美元:中東地緣政治與航運風險推高油價,引發市場對通膨復燃的擔憂,鞏固年底前維持升息的預期,致使美債殖利率走升、壓抑大盤風險偏好;美元走強。日圓終場微幅走貶。新台幣早盤觸及新低,午後逆勢收升。
商品市場
黃金:金價小幅收低,受殖利率上行與強勢美元壓抑。原油:油價震盪後收高,美伊衝突、油輪設施遇襲及紅海封鎖威脅推高供給風險溢價,加劇市場對通膨前景的疑慮。
個股分析
華通(2313 TT,買進):
- 結論建議:2Q26/3Q26估營收分別季增2.3%/18.2%,3Q26營收將受惠消費性新品、低軌道衛星、光通訊產品陸續放量。低軌衛星與光模組將為2026/2027年成長主力。給予買進評等,目標價256元。
- 重點分析:2Q26營收約200億元,季增2.3%、年增9.8%;3Q26營收預估236.3億元,季增18.2%、年增17.9%,毛利率提升至19.8%,EPS預估1.87元。光模組、低軌衛星業務將成為2026-2027年成長主力。2026/2027年營收889/1,136.5億元,EPS 6.81/14.24元,目標價256元。
樺漢(6414,買進):
- 工業電腦大廠營運持續增溫,法人看好毛利率同步看增。6月營收176.61億元,續創單月歷史新高,月增13.4%,年增57%。2Q26營收478億元,季增27.5%,年增37.8%。預估2026年工業物聯網營收成長15%,EPS 26.57元,成長14.2%。
來億(6890,持有):
- 世足賽落幕,新鞋款出貨,下半年出貨將逐漸回穩,獲利可望落底回升。1H26營運慘淡,1Q26營收70.78億元,年減26.9%;2Q26營收108.23億元,年減4.4%。預估2H26營收重啟年增格局。
中鋼(2002,買進):
- 攜手燁輝搶攻2032奧運商機,澳洲奧運基建商機達71億澳元,台鏈將有極大機會迎接訂單大潮。中鋼作為上游供料者,若能透過下游客戶外銷接單提升高值化鋼材出貨,將有助於改善產能利用率與產品組合。短期轉趨中性。