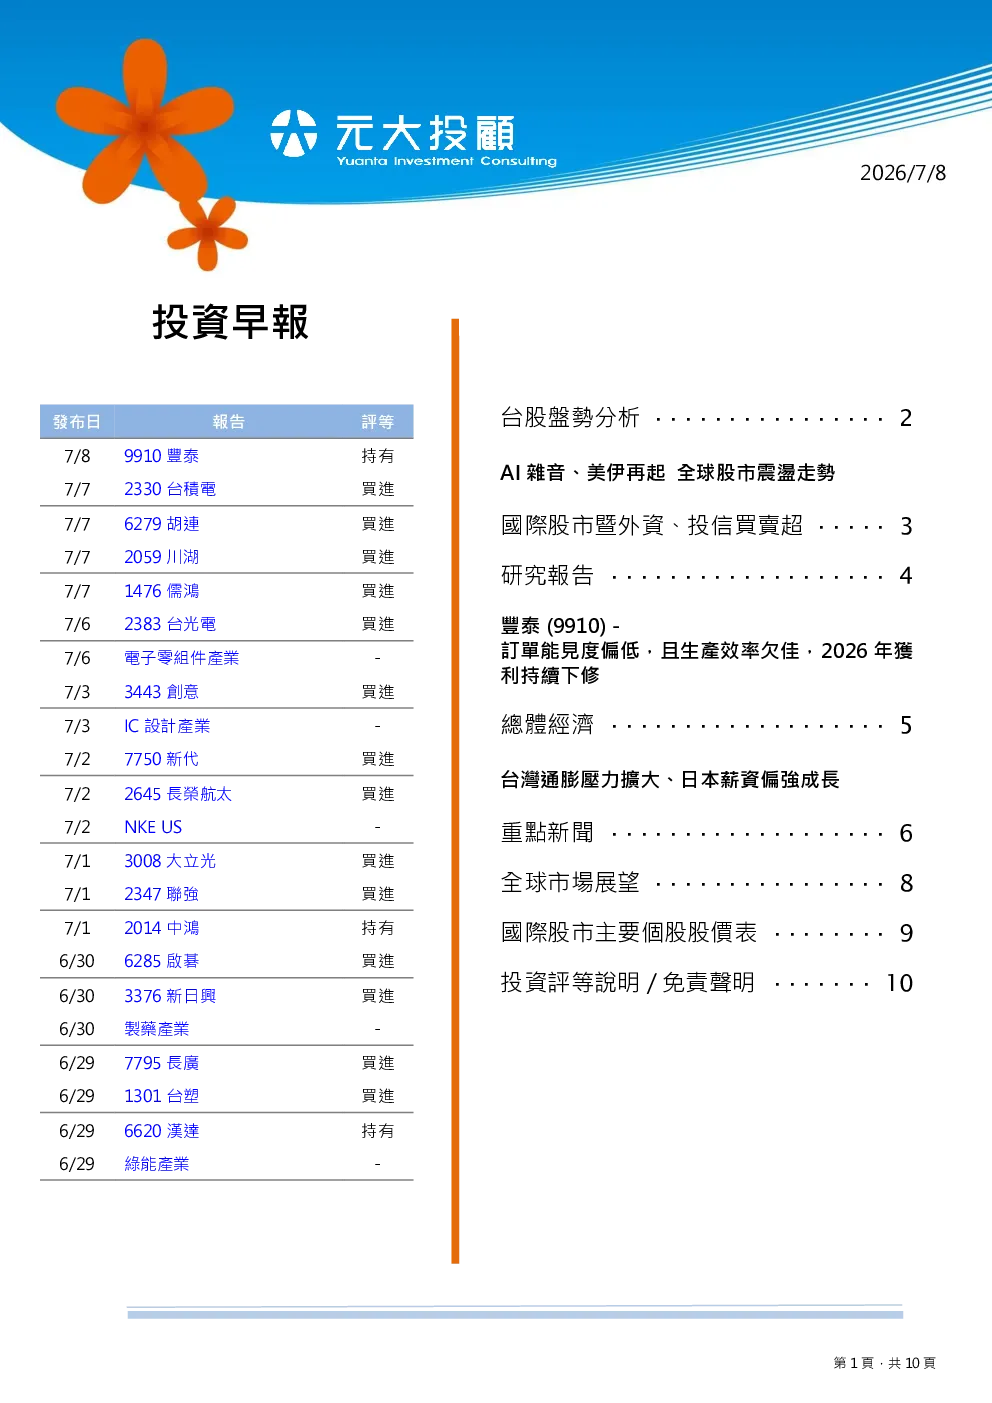
台股盤勢分析與投資建議
盤勢分析:
- 週二受AI雜音影響,台股指數震盪走低,收跌1077點,跌幅2.31%,收在45479.11點。
- 美國撤銷伊朗制裁豁免並發動空襲,加上AI雜音持續,科技股成重災區,美股收跌。
- 台股短線需快速帶量站回月線支撐,若量縮未能重返月線,恐維持震盪走勢。
- 市場觀察兩大AI訊息的拉鋸:矽光子、PCB等零件產能瓶頸的雜音,與輝達官方表示產品藍圖與時程不變。
- 多空交織下,資金追價轉趨謹慎,市場等待6月營收公告以檢驗AI廠商獲利表現。
- 下週四(7/16)的台積電法說會是關鍵,先進製程與CoWoS產能的最新展望將成為多空分水嶺。
投資建議:
- 短線操作應以時間換取空間,密切觀察量能變化。
- 在營收公布與台積電法說前,持續量縮整理,進行籌碼沉澱可能為必經之路。
- 建議投資人保持耐心,切勿盲目追高。
- 可關注產業:受惠輝達第三季逐步量產的RubinGPU伺服器平台,亞洲生技大展下週的生技短線題材,以及營運逐步走出谷底的橡膠、紡織等傳產股。
個股分析:
- 豐泰(9910): 訂單能見度偏低,生產效率欠佳,2026年獲利持續下修。5月營收67.2億元,月減1.5%,年增11.7%。5月自結營益率月增0.2ppt至5.6%,年減7.2ppt。預估2Q26年稅後EPS下修29.6%至0.89元。Nike財測展望保守,預估3Q26年稅後EPS下修16.6%至1.15元。維持持有評等,目標價由85元調降至75元。
宏觀分析:
- 台灣通膨: 6月CPI年增率升至2.60%,高於市場預期2.32%。核心CPI年增率升至2.45%,高於市場預期2.20%。油料、交通旅遊服務、外食與居住成本推升CPI。展望7月,CPI年增率預計仍維持在2%上方。通膨風險已明顯升溫,研判今年央行重啟升息的可能性大幅提升。
- 日本薪資: 5月勞工名目薪資年增率3.2%,一般薪資年增3.0%,實質薪資年增1.4%。薪資成長動能主要來自一般薪資與特別薪資。預計今年度春鬥加薪幅度平均達5.01%,連續三年高於5%,預計將陸續反映於勞工名目薪資上。薪資成長趨勢仍為日銀政策正常化提供支撐。
公司動態:
- 聯強(2347): 6月營收764億元,年增135%,續創單月營收新高。第2季營收達到2013億元,年增1.16倍、季增59%,刷新單季營收紀錄。預估2Q26營收2,016億元,季增59%。維持買進評等。
- 長榮(2603): 6月營收391.4億元,月增12.94%、年增30.01%。累計2Q26營收1,051.57億元,季增21.6%、年增21.6%。預期3Q26旺季營收上修5.4%至1088.37億元。看法維持保守,持有評等。
- 東陽(1319): 6月營收18.06億元,年增3.04%。預估3Q26營收下修4.7%至QoQ+7.2%/YoY+12.4%,但仍看好4Q26旺季拉貨效應。維持買進評等。
- 環球晶(6488): 6月合併營收56.2億元,月增16.16%、年減1.63%。2Q26合併營收152.1億元,年減4.96%。反映wafer需求逐漸好轉。維持買進評等。
- 健策(3653)、奇鋐(3017): 6月營收分別年增57.6%與66.1%,創歷史新高/次高。受惠AI伺服器散熱需求暢旺。維持買進評等。