台股盤勢分析
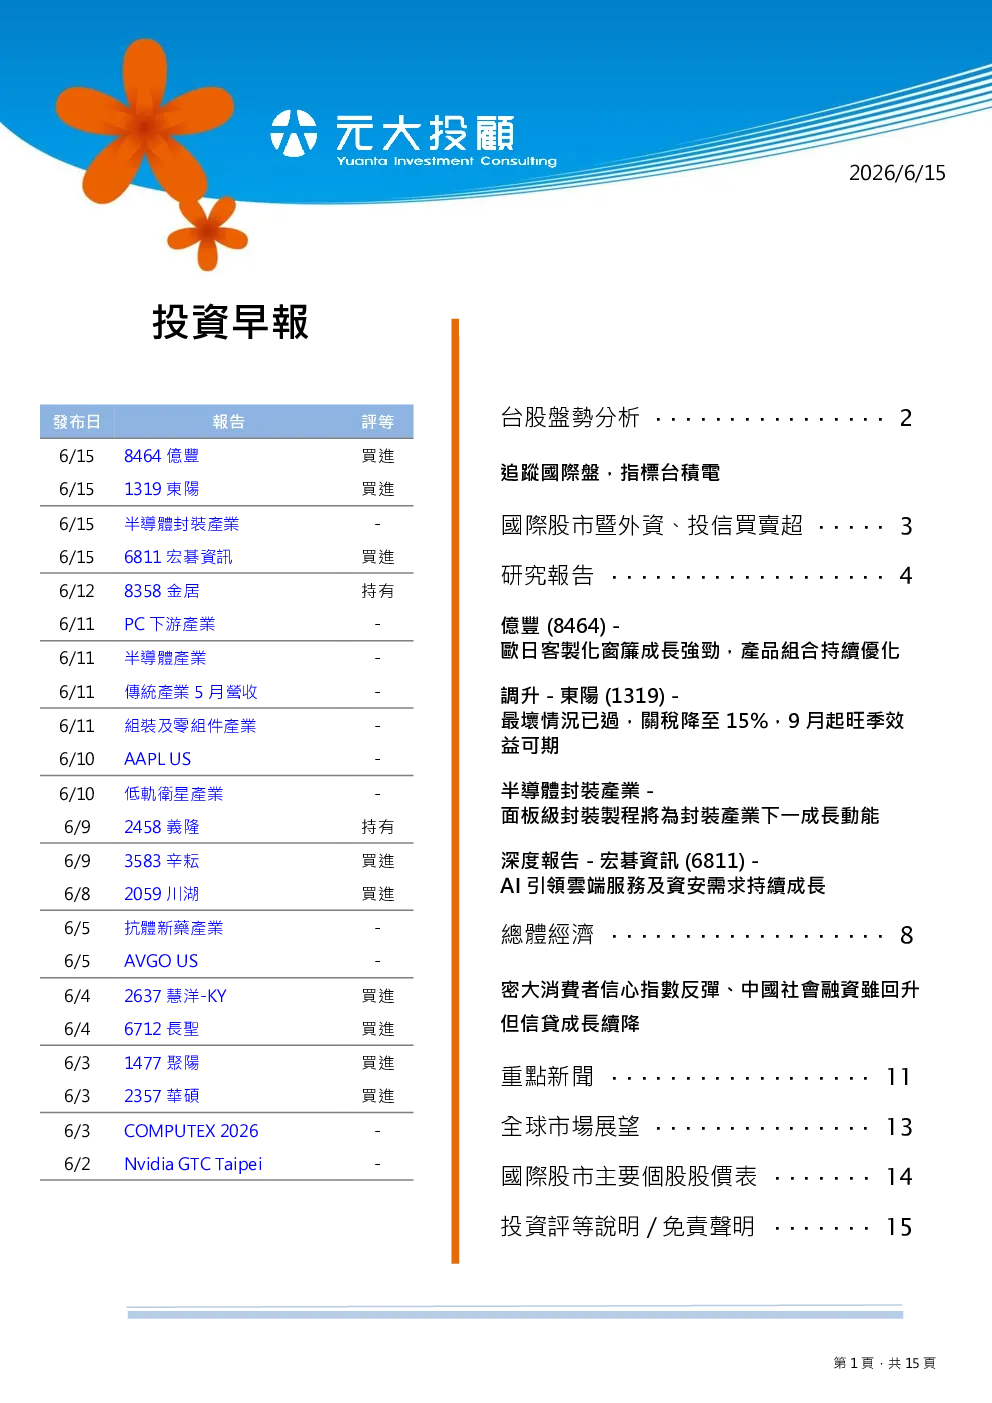
台股上週五跳高盤開出,收復月線,漲幅2.36%。SpaceX上市首日狂飆,道瓊上漲0.70%,納指上漲0.31%,費半上漲1.52%,台積電ADR上漲0.68%。從量價結構來看,台股走勢滾燙火熱,創下天量19169億元,大盤更接著續創歷史新高點46552點,近期短線採快速拉回探底,月線附近打出雙腳,多頭再次取得發球權。美國勞工局公布,5月生產者物價指數增幅高於預期,先公布的消費者物價指數同樣顯示通膨升溫,市場持續關注聯準會未來利率政策動向,華許確定接任主席,FED預計06/16-06/17召開會議。台股觀察是否有半年底作帳行情?迎接旺季來臨,應追蹤各產業未來展望擇優選股。
億豐(8464 TT,買進)
億豐歐日客製化窗簾成長強勁,產品組合持續優化。2Q26/3Q26歐日客製化窗簾成長強勁、高毛利客製化產品營收佔比提升,分別上修毛利率0.4ppt/0.3ppt、上修EPS 4%/5%。2026年受惠IEEPA關稅退稅約3億元業外貢獻挹注,抵銷營業費用增加之負面影響,EPS上修2%至年增16%。看好億豐在窗簾產業領先地位,市佔可望逆勢提升,以2026F EPS 26.06元及16倍本益比,目標價400元,維持買進評等。
東陽(1319TT,買進)
東陽最壞情況已過,關稅降至15%,9月起旺季效益可期。232關稅降至15%,惟淡季效應及油價/修車費用高漲,民眾減少開車使事故率下降,AM客戶拉貨動能仍疲弱,下修2Q26營收4%。9月進入旺季後,AM拉貨需求浮現,疊加中國多款新車型上市,預估3Q26營收季增10%/年增18%,EPS 1.62元,季增19%/年增46%。台灣汽車零組件同業關稅干擾解除,上修本益比至16倍,以2H26-1H27 EPS 7.04元,將目標價上調至115元,並調升為買進評等。
半導體封裝產業
面板級封裝製程將為封裝產業下一成長動能。大封裝尺寸在縮短傳輸距離增加運算效率、導入周邊晶片、整合不同製程晶片降低成本上仍具有大幅提升Token/watt的優勢,中介層大小隨晶片世代演進不斷成長趨勢明確。AI晶片尺寸放大、非AI應用導入先進封裝降低成本、及客戶尋找第二供應商下,預期擁有成本效益的面板封裝產能需求將快速成長。凌嘉、志聖、群翊將受惠面板級封裝滲透率提升及載板製程升級。
深度報告-宏碁資訊(6811 TT,買進)
宏碁資訊AI引領雲端服務及資安需求持續成長。受惠客戶對雲端產品與服務採購提升、token消耗量增加、資安服務及產品銷售成長,1-5M26營收年增19.7%。AI應用帶動雲端需求延伸至資料治理、算力成本控制、資安防護等多元整合方案,推動宏碁資訊三大核心業務穩健成長。企業上雲及AI應用趨勢明確,估2026/27年EPS年增15%/15%,以17倍本益比及2026年EPS 16.45元,給予目標價280元。
總體經濟
密大消費者信心指數反彈、中國社會融資雖回升但信貸成長續降。6月份密大消費者信心指數由44.8上升至48.9,高於市場預期的46.0。從細項內容來看,通膨預期緩解是帶動本月信心改善的主因。中國5月貨幣供給:社融回升但信貸增速續降,居民與企業融資需求仍顯疲弱。
股票市場
美股在美伊臨時和平協議樂觀預期與SpaceX歷史性IPO帶動下,三大指數全面收高。美債/美元:美債在伊朗協議樂觀與油價回落支撐下,早盤一度走強,但隨著川普再度強硬表態、協議細節仍存分歧,終場殖利率小幅上升。日圓:投資人靜待日銀利率決議及美伊局勢,日圓小幅走貶。新台幣:台股大盤大漲,惟市場觀望下周FOMC,台幣僅小幅升值。
商品市場
黃金:受惠於伊朗協議進展,黃金在連跌後出現技術性反彈。原油:原油價格明顯回落,市場押注G7期間簽署美伊臨時協議、霍爾木茲通行量已大幅回升,緩解供給緊張。