猜你想问
这份研报的核心内容是什么?
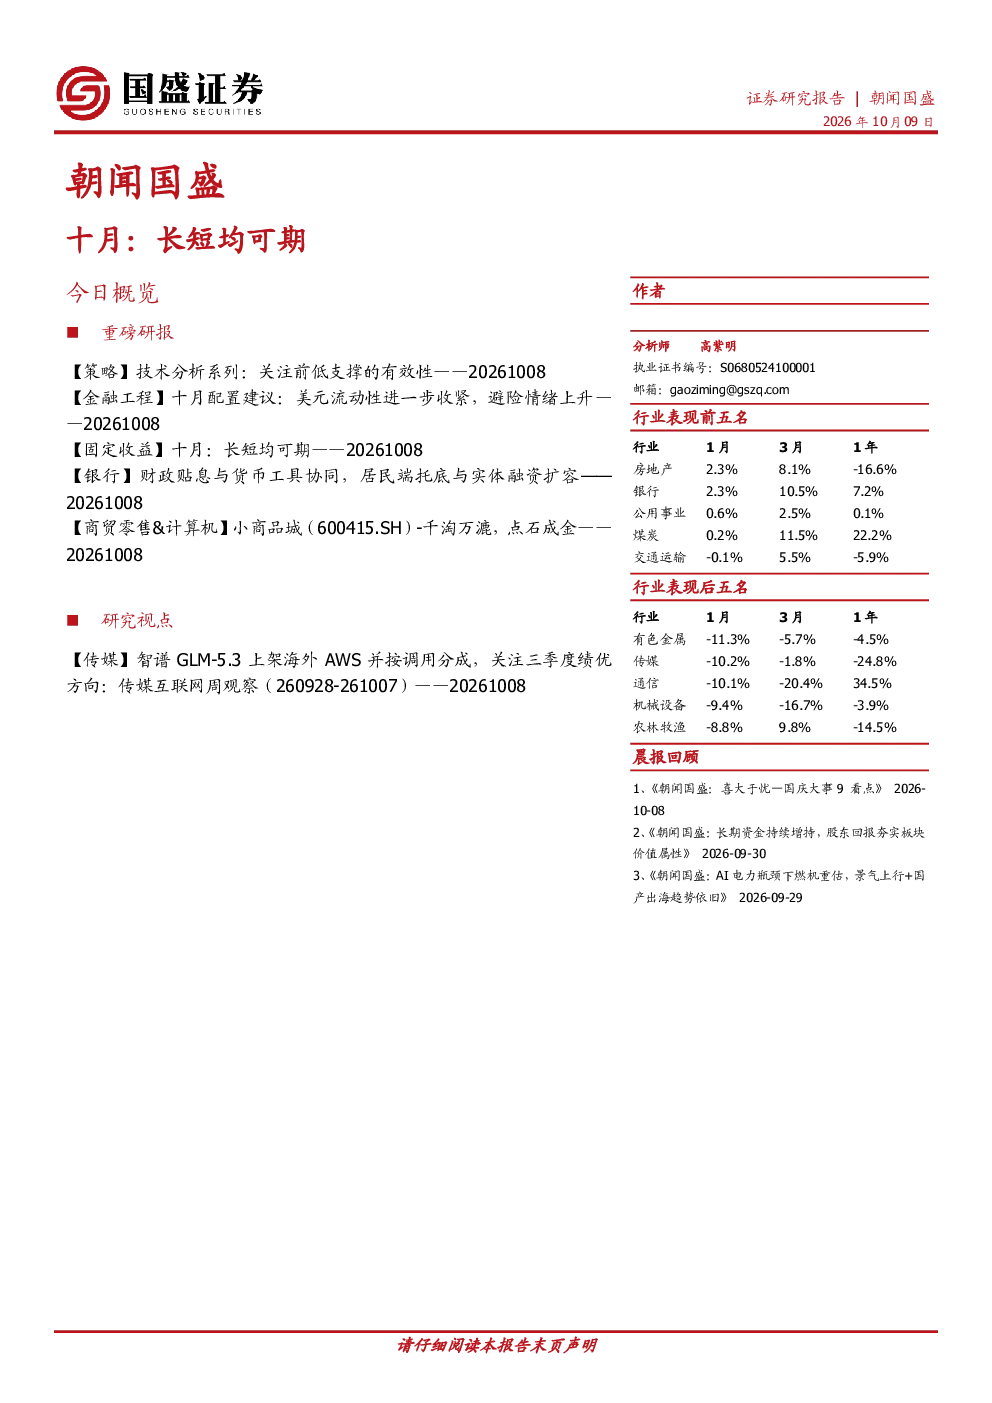
这份研报的核心内容聚焦于技术分析系列关注前低支撑的有效性,结合回踩承接和上涨跟随判断修复能否向更多板块扩散。同时,海外市场关注美债、黄金及纳指、原油突破后的回踩质量,产业端跟踪Agent真实付费需求及芯片扩产、长协订单传导。此外,还涉及美元流动性收紧至-60%的避险区间,建议持有现金为主,ETF组合配置权重为:2.7% A股红利低波ETF、2.4%港股红利低波ETF、3.6%标普500 ETF、2.2%黄金ETF、3.3%豆粕ETF、15.7% 30年国债ETF、70%短融ETF。四季度债券供需格局改善,利率仍有下行空间,政府债供给放缓、资金季节性宽松、银行负债压力缓解及中小行补仓需求均对债市形成支撑,长短端均有机会。10年国债低点有望降至1.6%附近,30年国债本轮有望接近2.0%,4季度存单利率有望回落至1.4%附近。银行方面,财政贴息政策缓解息差下行压力,托底按揭贷款增长,改善零售资产质量。投资建议聚焦核心营收恢复性增长带来的估值修复主线,重点推荐优质区域城商行和国股行。关注估值较低,实现正增的股份行。商贸零售&计算机方面,小商品城(600415.SH)维持“买入”评级,预计2026-2028年归母净利润各47.3亿/52.1亿/57.9亿元。传媒方面,关注10月三季报高景气度、国产大模型迭代&商业化拓展、影视内容AI化。AI模型侧关注智谱、腾讯控股等;云侧关注阿里巴巴;应用侧关注海致科技集团等。
研报对哪些赛道/行业发展趋势进行了分析?
研报对多个赛道/行业发展趋势进行了分析。在金融工程领域,建议持有现金为主,ETF组合配置权重为:2.7% A股红利低波ETF、2.4%港股红利低波ETF、3.6%标普500 ETF、2.2%黄金ETF、3.3%豆粕ETF、15.7% 30年国债ETF、70%短融ETF。在固定收益领域,四季度债券供需格局改善,利率仍有下行空间,长短端均有机会。在银行领域,财政贴息政策缓解息差下行压力,托底按揭贷款增长,改善零售资产质量,投资建议聚焦核心营收恢复性增长带来的估值修复主线。在商贸零售&计算机领域,小商品城(600415.SH)维持“买入”评级,预计2026-2028年归母净利润各47.3亿/52.1亿/57.9亿元。在传媒领域,关注10月三季报高景气度、国产大模型迭代&商业化拓展、影视内容AI化。AI模型侧关注智谱、腾讯控股等;云侧关注阿里巴巴;应用侧关注海致科技集团等。这些分析涵盖了金融工程、固定收益、银行、商贸零售、计算机和传媒等多个行业的发展趋势。
这份研报的重点分析方向是什么?
这份研报的重点分析方向包括技术分析系列关注前低支撑的有效性,结合回踩承接和上涨跟随判断修复能否向更多板块扩散。海外市场关注美债、黄金及纳指、原油突破后的回踩质量,产业端跟踪Agent真实付费需求及芯片扩产、长协订单传导。金融工程方面,建议持有现金为主,ETF组合配置权重为:2.7% A股红利低波ETF、2.4%港股红利低波ETF、3.6%标普500 ETF、2.2%黄金ETF、3.3%豆粕ETF、15.7% 30年国债ETF、70%短融ETF。固定收益方面,四季度债券供需格局改善,利率仍有下行空间,政府债供给放缓、资金季节性宽松、银行负债压力缓解及中小行补仓需求均对债市形成支撑,长短端均有机会。银行方面,财政贴息政策缓解息差下行压力,托底按揭贷款增长,改善零售资产质量,投资建议聚焦核心营收恢复性增长带来的估值修复主线。商贸零售&计算机方面,小商品城(600415.SH)维持“买入”评级,预计2026-2028年归母净利润各47.3亿/52.1亿/57.9亿元。传媒方面,关注10月三季报高景气度、国产大模型迭代&商业化拓展、影视内容AI化。AI模型侧关注智谱、腾讯控股等;云侧关注阿里巴巴;应用侧关注海致科技集团等。这些分析方向涵盖了技术分析、金融工程、固定收益、银行、商贸零售、计算机和传媒等多个领域。
研报对当前市场现状的判断是什么?
研报对当前市场现状的判断包括技术分析系列关注前低支撑的有效性,结合回踩承接和上涨跟随判断修复能否向更多板块扩散。海外市场关注美债、黄金及纳指、原油突破后的回踩质量,产业端跟踪Agent真实付费需求及芯片扩产、长协订单传导。金融工程方面,美元流动性收紧至-60%的避险区间,建议持有现金为主,ETF组合配置权重为:2.7% A股红利低波ETF、2.4%港股红利低波ETF、3.6%标普500 ETF、2.2%黄金ETF、3.3%豆粕ETF、15.7% 30年国债ETF、70%短融ETF。固定收益方面,四季度债券供需格局改善,利率仍有下行空间,政府债供给放缓、资金季节性宽松、银行负债压力缓解及中小行补仓需求均对债市形成支撑,长短端均有机会。银行方面,财政贴息政策缓解息差下行压力,托底按揭贷款增长,改善零售资产质量,投资建议聚焦核心营收恢复性增长带来的估值修复主线。商贸零售&计算机方面,小商品城(600415.SH)维持“买入”评级,预计2026-2028年归母净利润各47.3亿/52.1亿/57.9亿元。传媒方面,上周传媒指数下跌1.3%,跑输上证指数。这些判断涵盖了技术分析、金融工程、固定收益、银行、商贸零售、计算机和传媒等多个领域的市场现状。
研报提到了哪些风险提示?
研报提到了以下风险提示:技术分析适用性;地缘政治与外部环境变化;宏观、产业政策及盈利兑现不及预期。基本面修复超预期;货币政策超预期;债市调整超预期。经济增长恢复不及预期;房地产业修复不及预期;政策力度超预期变化。外贸环境波动,选位费确认节奏与假设不一致,新业务不及预期,资本开支与项目回报风险,测算误差风险。宏观经济波动;技术落地进度低于预期;AI应用商业化进展不及预期;行业监管趋严。这些风险提示涵盖了技术分析、基本面修复、货币政策、经济增长、房地产业、外贸环境、宏观经济、技术落地、AI应用和行业监管等多个方面的潜在风险。