猜你想问
这份研报主要分析了哪些固定收益市场动态?
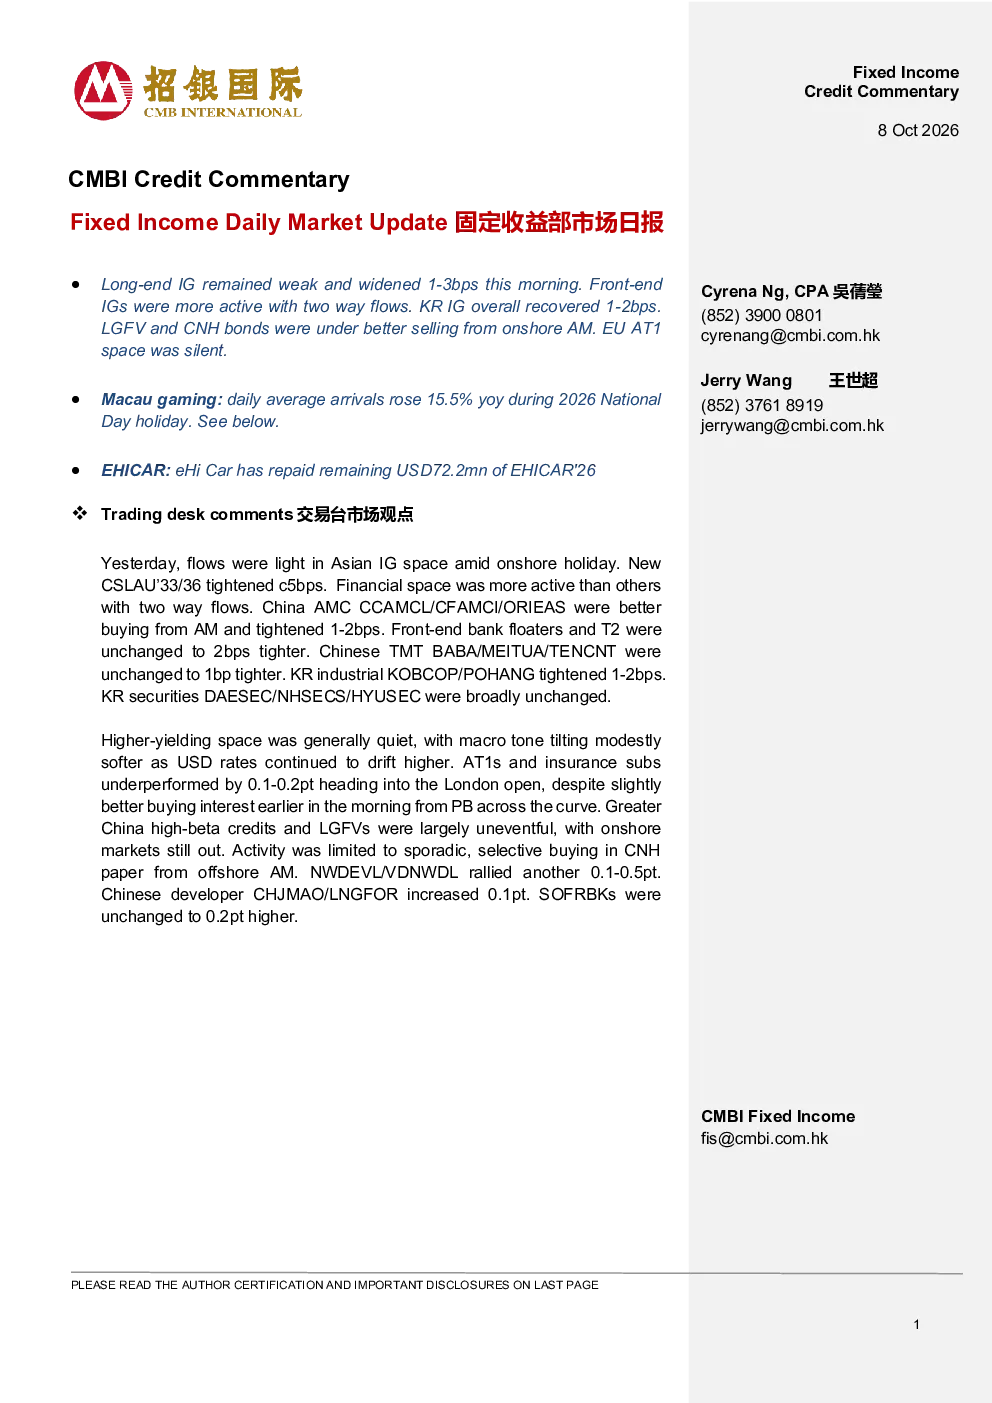
本研报重点分析了长端利率互换(IG)、前端利率互换(IG)、韩国利率互换(KR IG)等市场的最新动态。长端IG保持疲软并收窄1-3个基点,前端IG活跃呈现双向流动,KR IG整体回升1-2个基点。此外,离岸人民币(LGFV)和离岸人民币(CNH)债券受到早盘内地卖盘压力,欧洲AT1市场保持沉寂。这些数据反映了当前固定收益市场的整体表现和变化趋势。
报告对金融板块和前端银行浮息有何分析?
报告指出金融板块相对活跃,双向流动性较好。其中,中国AMC的CCAMCL/CFAMCI/ORIEAS从美国买入表现较好,相关品种收紧1-2个基点。前端银行浮息和T2保持不变,但较之前收紧了2个基点。这些分析揭示了金融板块和银行浮息产品的市场表现及流动性状况,为投资者提供了相关市场的参考信息。
高收益市场的整体表现如何?
高收益市场总体保持平静,主要受宏观氛围略有走软影响,因美元利率继续小幅上行。伦敦开盘前AT1s和保险子行业表现不佳,下跌0.1-0.2个基点。大中华高贝塔信用债和LGFV整体平淡,离岸市场仍无交易。活动主要集中在离岸资管对离岸人民币票据的零星、选择性买入。部分品种如NWDEVL/VDNWDL上涨0.1-0.5个基点,中资开发商CHJMAO/LNGFOR上涨0.1个基点,SOFRBKs保持不变或上涨0.2个基点。这些数据反映了高收益市场的整体动态和部分品种的表现。
报告对澳门博彩市场有何分析?
报告分析了2026年国庆假期澳门博彩市场的表现。每日平均入境人数同比增长15.5%,日均约16.3万人次。博彩收益增长取决于过夜访客量、每位访客的博彩消费以及高端与大众化活动。截至2026财年,澳门GGR同比增长3.2%,达到1871亿澳门元,与政府预测额大致符合。投资建议方面,看好澳门博彩债券,首选MPEL、STCITY和SJMHOL 31,考虑WYNMAC'27和'29,对MGMCHI、SANLTD和SJMHOL 28维持中性估值。这些分析为投资者提供了澳门博彩市场的参考信息。
研报提示了哪些市场风险?
研报提示的市场风险主要集中在流动性风险和宏观经济风险方面。例如,亚洲IG市场因本土假期流动性一般,新CSLAU’33/36收紧5个基点;高收益市场总体平静,主要受宏观氛围走软影响,美元利率小幅上行。此外,离岸人民币债券受到内地卖盘压力,欧洲AT1市场保持沉寂,这些均可能带来一定的市场波动风险。投资者需关注这些风险因素,合理配置资产。