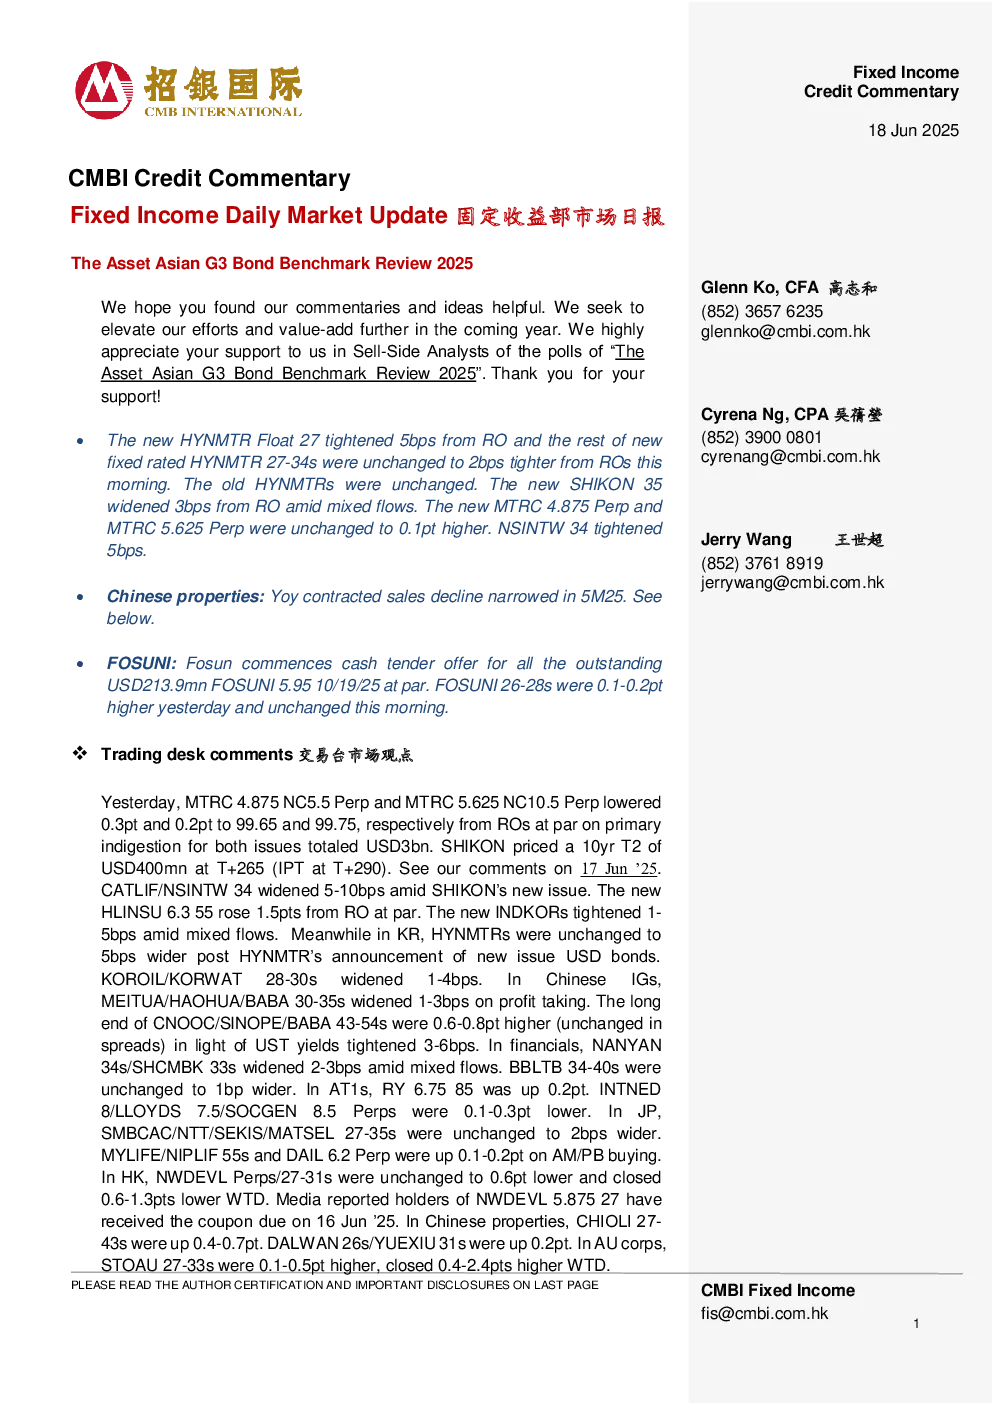
固定收益每日市场更新2025年6月18日
宏观新闻回顾
- 房地产市场:2025年5月中国房地产合同销售额同比降幅收窄至16.8%,较4月的18.2%有所改善,主要受政策刺激(如降息降准)影响。预计下半年LPR可能下调10个基点。
- 全球市场:标普500、道琼斯和纳斯达克指数下跌,美国5月零售销售额低于预期,美债收益率走低。
- 高收益市场:关注高收益名称的RM双向买入流,SOE永续中COFCHK Perp上涨,SPICPD Perp下跌。
- 中国房地产市场:31家开发商5月合同销售额同比下降12.0%,其中越秀、楚乔和SINOCO表现较好,福兰/FTLNHD、GEMDAL和景荣表现较差。
交易台市
- FOSUNI:启动针对未偿现金要约收购,FOSUNI 5.95 10/19/25平价,26-28s收益率保持不变。
- 中国房产:MTRC 4.875 NC5.5 Perp和MTRC 5.625 NC10.5 Perp分别从平价一级市场消化RO降低了0.3pt和0.2pt,总规模达30亿美元。SHIKON为4000万美元的10年期T2定价T+265。
- 韩国:新HYNMTR浮点27从RO收紧5bps,其余新的固定评级HYNMTR 27-34均未变动,旧的HYNMTR未变动。SHIKON 35在流量混杂的情况下从RO放宽3bps。
- 中国IG:MEITUA/HAOHUA/BABA 30-35s在获利回吐的情况下扩大1-3bps。CNOOC/SINOPE/BABA 43-54s长端在UST收益率收紧3-6bps的情况下上涨0.6-0.8pt(利差不变)。
- 金融领域:NANYAN 34s/SHCMBK 33s在资金流混合的情况下扩大2-3bps。BBLTB 34-40s保持不变,较之前扩大1bp。
- AT1s:RY 6.75 85上涨0.2pts,INTNED 8/LLOYDS 7.5/SOCGEN 8.5 Perps下跌0.1-0.3pt。
- 日本:SMBCAC/NTT/SEKIS/MATSEL 27-35s保持不变,较之前扩大2bps。MYLIFE/NIPLIF 55s和DAIL 6.2 Perp在AM/PB购买下上涨0.1-0.2pt。
- 香港:NWDEVL Perps/27-31s保持不变,较之前下跌0.6pt,并收于WTD下跌0.6-1.3pt。媒体报道NWDEVL 5.875 27的持有人已收到2025年6月16日的息票。
- 中国房地产:CHIOLI 27-43s上涨0.4-0.7pt。DALWAN 26s/YUEXIU 31s上涨0.2pt。
- 澳大利亚公司:STOAU 27-33s上涨0.1-0.5pt,并收于WTD上涨0.4-2.4pt。
新发行
- 亚洲离岸新发行:现代资本美国A3/A-/A-卡森国际控股沙特国家银行新光人寿2yr/2yr/3yr/5yr/7yr3yr10NC510yrSOFR+112/T+93/SOFR+112/T+103/T+112/T+127T+200未分级-/BBB/BBB-/BBB/-。
- 亚洲离岸新发债(管道):美元3yr未分级奕新创新科技有限公司。
关键数据
- 中国信用债发行:月累计至今已发行1108只信用债,总筹集金额为11380亿元人民币,同比增长28.4%。
- 中国房地产开发商:5M25累计签约销售额同比下跌16.8%至7161亿元人民币。
重要事件
- ReNew能源集团:2025财年调整EBITDA同比增长14.4%至7,920亿卢比。
- NWDEVL:5 7/8 06/16/27的债券持有人将获得2025年6月16日的息票。
- 国家银行:资助深圳地铁部分cUSD2.1亿贷款给万科。
- 维丹塔有限公司:计划通过大宗交易以3.5亿美元的价格出售最多1.6%的爱 Hindustan Zinc 的股份。
- 韩国税务当局:将SK电信和一些前高管移交给检察官,指控他们涉嫌逃税。
- 标准普尔:将南洋商业银行前景由负面调整为稳定;维持Baa1评级。将舒发评级从Baa2下调至Baa3;前景从负面变更为稳定。
- 标普:将加瓦贝卡工业区展望从稳定调整为正面,确认CCC+评级。
- 惠誉:将中国中债资管评级 outlook 从负面调整为稳定;维持 Baa1 评级。中国中债资管发行3年期离岸人民币债券,票面利率为3.15%。