宏观与市场动态
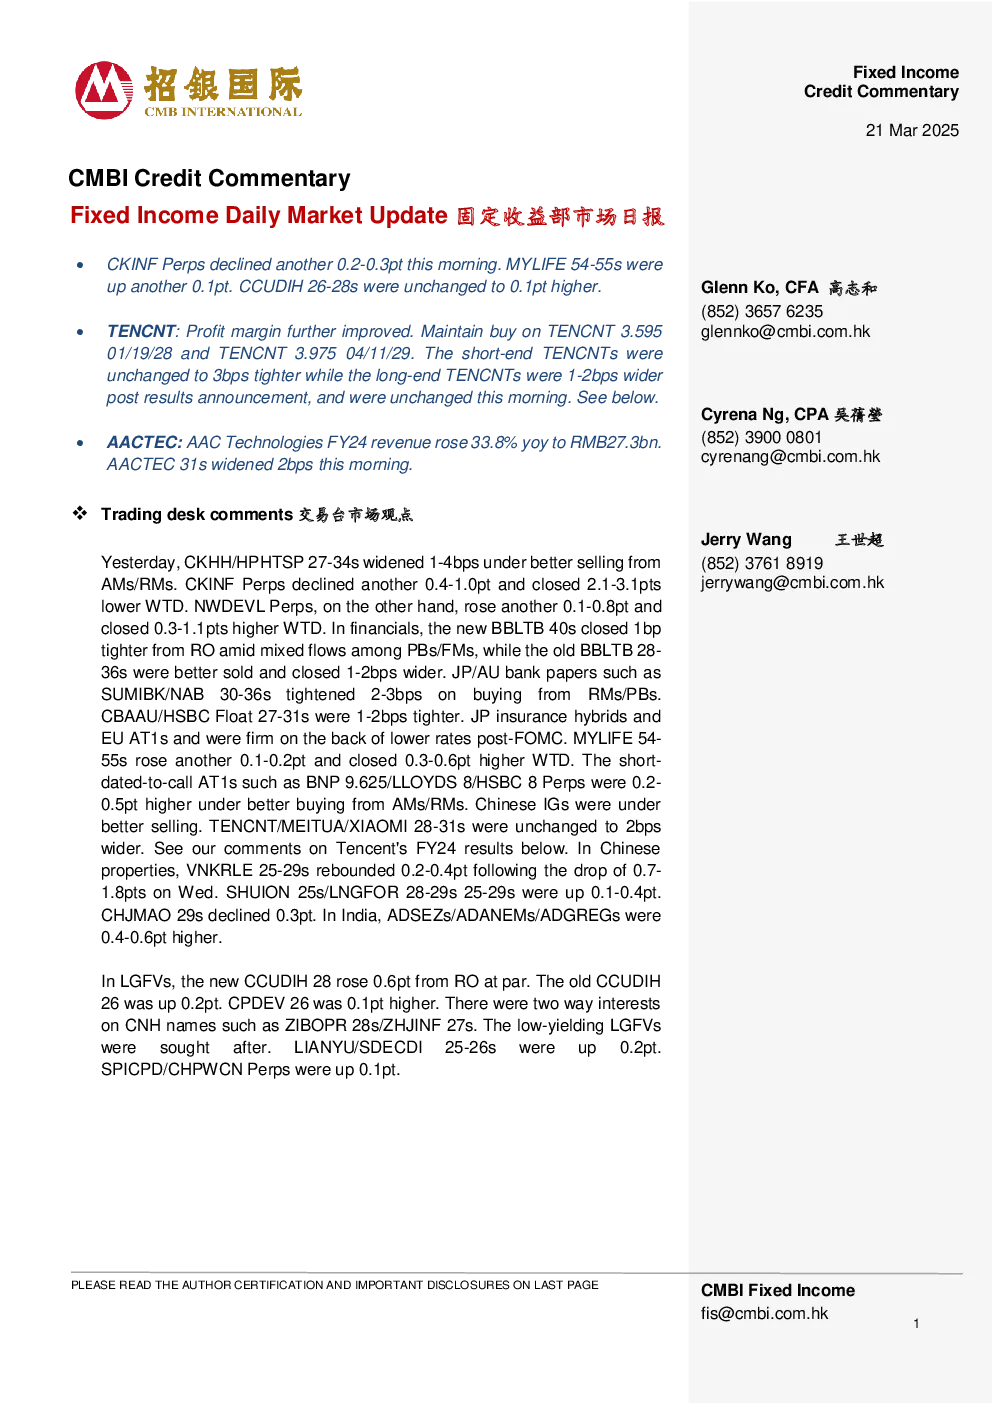
- LGFVs市场:新发行CCUDIH 28上涨0.6点,旧CCUDIH 26上涨0.2点,CPDEV 26上涨0.1点。低收益LGFVs备受追捧,LIANYU/SDECDI 25-26s上涨0.2点,SPICPD/CHPWCN远期合约上涨0.1点。CKHH/HPHTSP 27-34s收窄1-4bps,CKINF Perps下跌0.4-1.0pt,收于2.1-3.1pts WTD低点,NWDEVL Perps上涨0.1-0.8pt,收于0.3-1.1pts WTD高点。
- 金融领域:新BBLTB 40s从RO收窄1bp,PBs/FMs之间流动混合,旧BBLTB 28-36s收窄1-2bps。JP/AU银行票据如SUMIBK/NAB 30-36s收窄2-3bps,CBAAU/HSBC Float 27-31s收窄1-2bps。JP保险混合型产品和EU AT1s稳定,MYLIFE 54-55s上涨0.1-0.2pt,收于0.3-0.6pt WTD高点。短期至AT1s如BNP 9.625/LLOYDS 8/HSBC 8 Perps上涨0.2-0.5pt。中国IGs在更好销售下,TENCNT/MEITUA/XIAOMI 28-31s保持不变至2bps更宽。
- 中国房地产:VNKRLE 25-29s反弹0.2-0.4pt,SHUION 25s/LNGFOR 28-29s上涨0.1-0.4pt,CHJMAO 29s下跌0.3pt。印度ADSEZs/ADANEMs/ADGREGs上涨0.4-0.6pt。
腾讯2024财年业绩评论
- 核心数据:营收同比增长33.8%至人民币273亿元,收入同比增长8%至6603亿元人民币。毛利润率提高至53%,调整后的EBITDA增长19.2%至239.1亿元,调整后的EBITDA利润率扩大至42.0%。
- 业务分部:增值服务同比增长20%,市场营销服务同比增长20%,金融科技与商业服务同比增长9%,其他分部收入下降5.9%。游戏、视频账户、微信搜索和迷你游戏平台等高利润收入流贡献显著。
- 现金流与投资:经营活动现金流入同比增长17%至2585亿元,资本支出同比增长221.3%至767亿元(占收入的12%),预计2025财年资本支出控制在低个位数百分比。
- 信用状况:维持买入评级,目标价3.595,短期TENCNT债券中较低现金价格考虑下,更倾向于选择TENCNT 3.595 01/19/28和TENCNT 3.975 04/11/29。预计保持A1/A+信用评级,总债务/调整后的EBITDA比率仅为1.3倍。
固定收益信贷评论
- CMBI信用评论:AACTEC 31s今晨扩大2个基点,利润率进一步改善。维持对TENCNT的买入评级,目标价3.595。
- CKINF远期合约:今日上午下跌了0.2-0.3点,MYLIFE 54-55s上涨了0.1点,CCUDIH 26-28s保持不变,上涨至0.1点。
其他市场信息
- 亚太地区离岸发行新债:毛利润调整后的息税折旧摊销前利润(Adjusted EBITDA)增长8.4%,净利润增长19.6%,资本支出增长221.3%。
- 境内信用债市场:昨日发行149只信用债,募集资金总额为人民币1230亿元。本月至今已发行信用债1417只,累计募集资金总额为人民币11370亿元,同比下降22.1%。
- 并购动态:贝恩资本同意以5.08亿美元收购Manappuram Finance 18%的股权和共同控制权,并启动了一项额外26%股权的公开收购要约。
- 公司公告:吉利控股公司2024年收入同比增长34%至人民币2402亿元。
宏观新闻回顾
- 美股市场:标普500指数下跌0.22%,道琼斯指数下跌0.03%,纳斯达克指数下跌0.33%。
- 美国经济数据:最新首次失业救济金申请人数为+223k,低于市场预期的+224k。
- 美国国债收益率:2/5/10/30年期收益率分别为3.95%/4.01%/4.24%/4.55%。