猜你想问
这份研报的核心内容是什么?
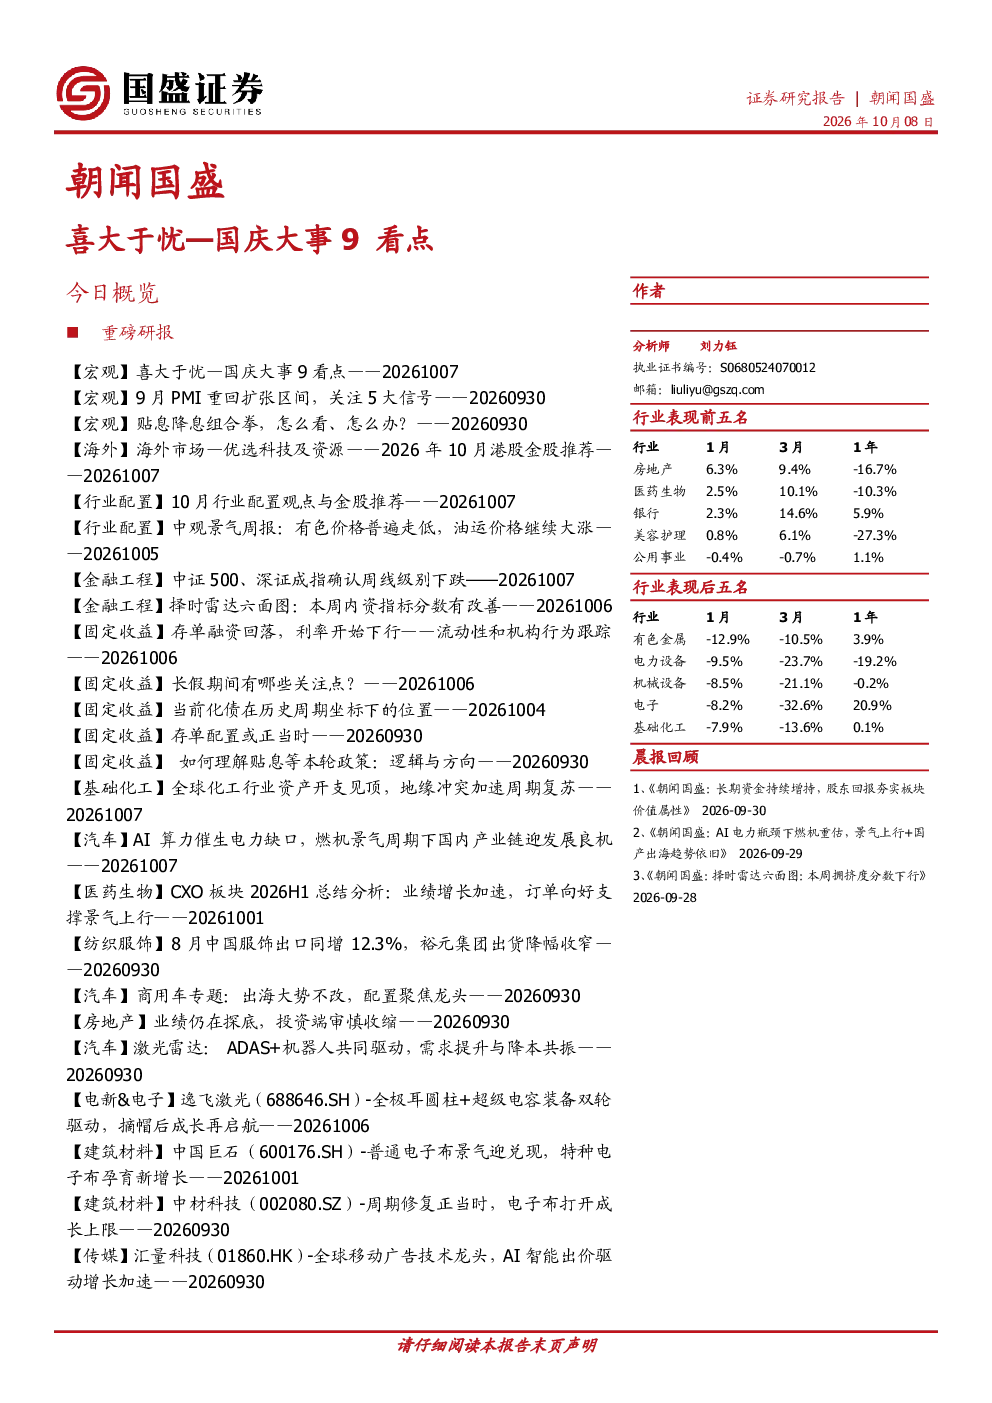
本报告分析了宏观经济的修复动能,指出9月PMI重回扩张区间,政策短期重心在于落实和用好存量政策,后续可能推出更多增量政策。海外方面关注中美俄三国高层会晤及美伊谈判僵局,美国加息概率下降。国内方面,远距离出行温和增长,购房贴息带动地产销售改善。报告建议关注能源企业、AI硬件公司等资产。
报告对哪些赛道或行业的发展趋势进行了分析?
报告关注了多个行业的发展趋势,包括能源、AI硬件、互联网大厂等受益于AI模型迭代和生态完善的企业。此外,报告还分析了汽车行业,特别是客车、新能源客车出口及重卡出口的强劲表现。激光雷达行业预计到2030年L2+及以上智能汽车出货量将大幅增长,市场规模也将显著扩大。
报告重点分析了哪些方向?
报告重点分析了宏观经济政策方向,包括政策落实和增量政策的推出预期。同时关注了出口链的表现,特别是汇兑损失冲击的边际收窄可能带来的影响。此外,报告还分析了地产、汽车、CXO和半导体等行业的具体数据和市场动态。
报告对当前市场现状有何判断?
报告指出当前经济动能有所修复,9月PMI数据表现积极,但政策效果仍需持续观察。海外方面,美国通胀降温可能影响联储加息决策。国内方面,地产销售有所改善,但行业整体仍面临挑战。报告建议关注基本面向好的企业以及受益于技术革新的公司。
报告提示了哪些风险?
报告提示需关注政策落地效果的不确定性,以及宏观经济修复过程中可能出现的波动。海外方面,地缘政治风险和美联储政策转向可能带来不确定性。此外,行业方面需关注地产、半导体等领域的竞争格局变化,以及技术迭代带来的挑战。关注这些风险有助于更全面地评估投资机会。