猜你想问
这份研报主要分析了苯乙烯行业的哪些核心内容?
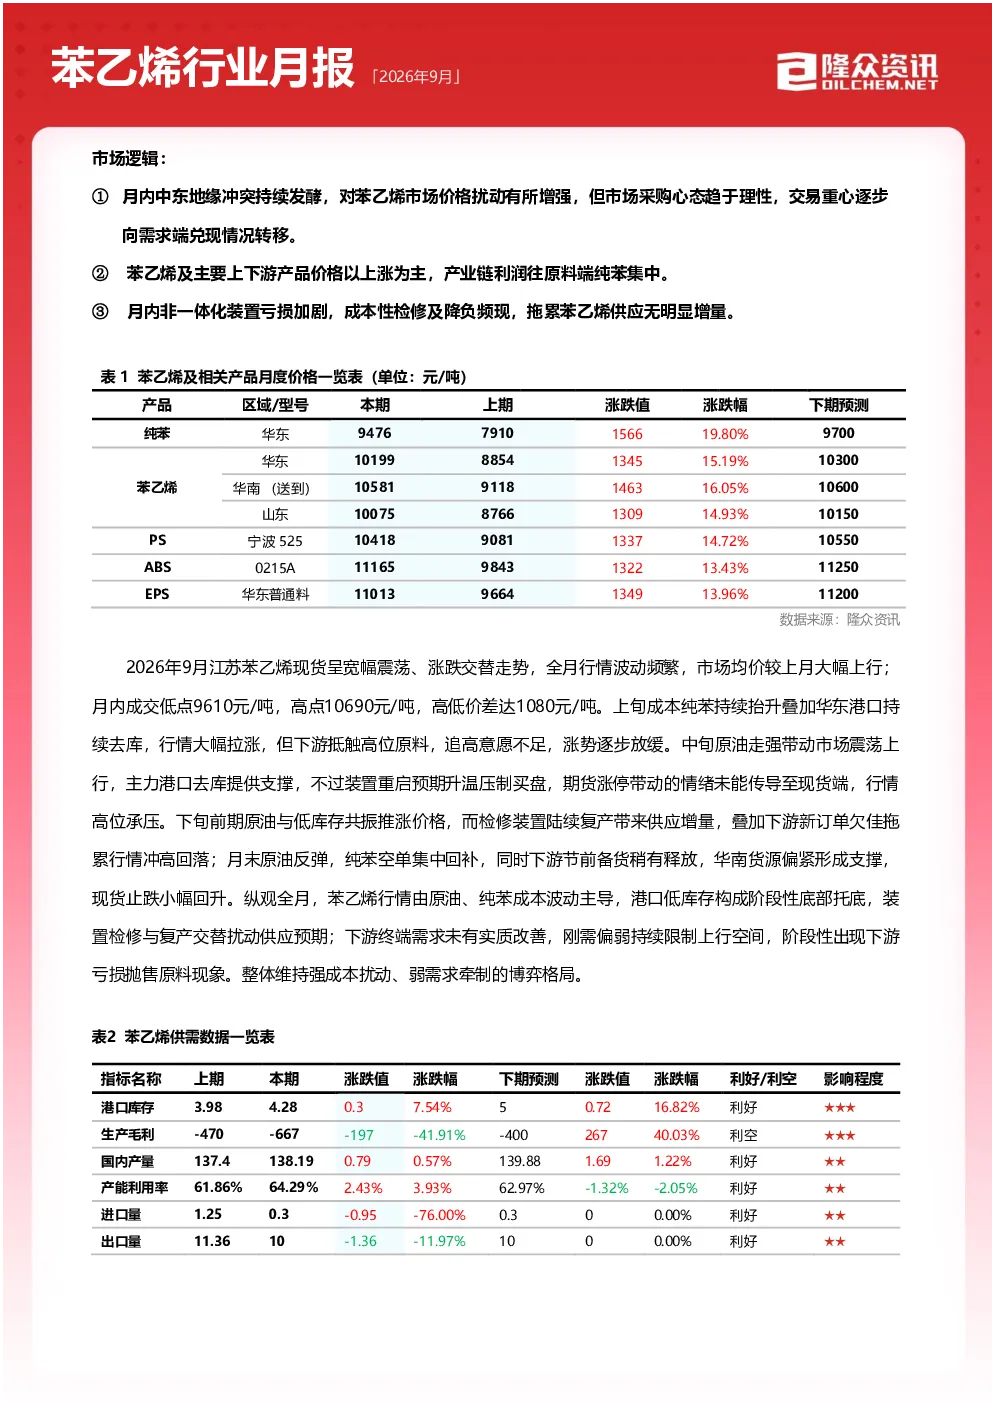
这份研报深入分析了苯乙烯行业的供需平衡、成本利润、供应、需求、库存及进出口等多个维度。报告详细解读了中东地缘冲突对市场价格的影响,指出市场采购心态趋于理性,交易重心向需求端转移。同时,报告揭示了产业链利润集中于原料端纯苯的现象,非一体化装置亏损加剧,成本性检修及降负频现,拖累苯乙烯供应。此外,报告还分析了9月江苏苯乙烯现货的宽幅震荡行情,以及10月供需格局由缺口转为供应过剩的预期。
苯乙烯赛道未来发展趋势如何?
苯乙烯赛道未来发展趋势呈现供需格局变化和成本利润分化。报告指出,10月供需缺口预计将收窄,市场进入持续累库周期,现货偏紧格局难破。同时,成本端纯苯现货供应持续偏紧,有望为苯乙烯价格提供支撑。但10-12月国内苯乙烯市场走势分化,价格重心预计持续下移。此外,产业链利润持续向上游纯苯转移,下游产品盈利表现不佳,显示出行业结构性调整的特征。
研报重点分析了苯乙烯行业的哪些方面?
研报重点分析了苯乙烯行业的供需平衡、成本利润、供应、需求、库存及进出口等多个方面。在供需平衡方面,报告指出9月供小于需,但10月供需缺口预计收窄。在成本利润方面,非一体化装置利润亏损加剧,产业链利润集中于原料端纯苯。在供应方面,9月检修装置规模增加,实际有效供应收缩,10月供应预期增加。在需求方面,9月下游消费量环比减少,终端需求偏弱。在库存方面,9月华东港口库存大幅回落,10月大概率延续低位震荡。在进出口方面,8月进口量维持在低位,出口量继续上行。
当前苯乙烯市场现状如何判断?
当前苯乙烯市场现状呈现供需阶段性平衡向供应过剩转变、价格宽幅震荡、成本利润分化等特点。报告指出,9月江苏苯乙烯现货呈宽幅震荡、涨跌交替走势,全月均价大幅上行。10月供需缺口预计收窄,市场进入持续累库周期,现货偏紧格局难破。但10月价格维持宽幅震荡,11-12月价格重心持续下移。此外,成本端纯苯供应偏紧,为苯乙烯价格提供支撑,但下游需求受利润及订单抑制,恢复空间有限。
投资苯乙烯行业需关注哪些风险提示?
投资苯乙烯行业需关注多个风险提示。首先,地缘冲突持续发酵可能对市场价格造成扰动。其次,非一体化装置亏损加剧,部分装置可能面临成本压力和经营风险。再次,供需格局变化可能导致价格波动加剧,10月市场进入累库周期,价格下行压力可能增大。此外,下游需求恢复空间有限,终端订单变化可能影响行业景气度。最后,纯苯与苯乙烯价差联动可能加剧产业链利润分化,需关注原料价格波动对下游产品盈利的影响。