猜你想问
这份报告主要分析了哪些市场动态?
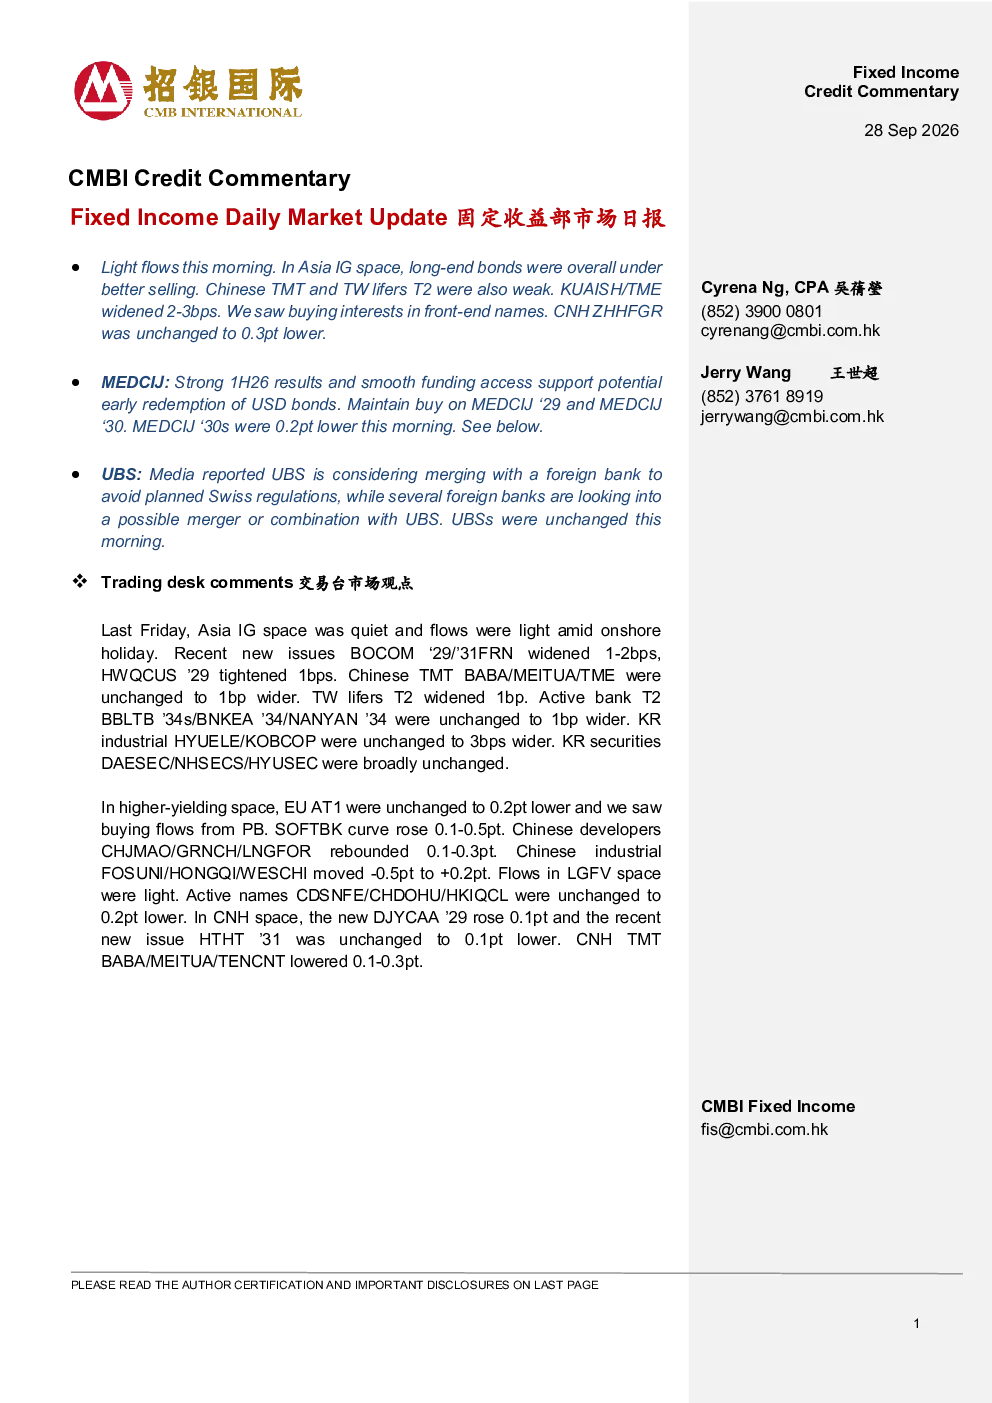
本报告主要分析了亚洲IG市场长久限债券的整体表现,重点关注了中资TMT及台资T2板块的走势,并追踪了KUAISH/TME利差变化。同时,报告还考察了前端券种的买盘情况,以及CNH ZHHFGR的利率变动。此外,报告还涉及了亚洲IG市场的交易台市场评论,包括上周五受离岸假期影响的交投清淡和流动性宽松情况,以及近期新发行BOCOM '29/'31FRN、HWQCUS '29等券种的溢价率变化。中国TMT板块、台湾永续债T2、活跃银行债T2、韩国产业债、韩国证券债等板块的溢价率情况也进行了详细分析。在收益率较高的市场,报告分析了欧盟AT1债券、中国开发商、中国工业、LGFV市场、活跃券CDSNFE/CHDOHU/HKIQCL以及CNH市场相关券种的动态。最后,报告还包含了分析员市场评论,对MEDCIJ的业绩及融资渠道进行了深入探讨,并维持了对MEDCIJ '29和MEDCIJ '30的买入评级。
报告对固定收益市场的赛道/行业发展趋势有何分析?
报告对固定收益市场的赛道/行业发展趋势进行了全面分析。在亚洲IG市场,报告指出长久限债券整体表现疲软,中资TMT及台资T2板块偏弱,KUAISH/TME利差扩大,前端券种有买盘,CNH ZHHFGR维持不变或微降。交易台市场方面,亚洲IG市场交投清淡,流动性宽松,新发行BOCOM '29/'31FRN溢价率扩大,HWQCUS '29溢价率收窄,中国TMT板块溢价率维持不变,较前一日扩大,台湾永续债T2溢价率扩大,活跃银行债T2溢价率维持不变,较前一日扩大,韩国产业债溢价率维持不变,较前一日扩大,韩国证券债整体变动不大。在收益率较高的市场,欧盟AT1债券保持不变或下跌,中国开发商反弹,中国工业变动,LGFV市场资金流动较清淡,活跃券CDSNFE/CHDOHU/HKIQCL保持不变或下跌,CNH市场新发行DJYCAA '29上涨,HTHT '31保持不变或下跌,CNH科技板块下跌。分析员市场评论方面,报告指出Medco能源可能考虑提前赎回其美元债,此举作为潜在的负债管理,与Medco积极主动管理债务到期的策略一致,维持对MEDCIJ '29和MEDCIJ '30的买入评级。Medco报告了2026年前三季度的强劲业绩,营收同比增长23.4%,EBITDA增长29.3%,流动性状况充足。
报告重点分析了哪些方向?
报告重点分析了亚洲IG市场长久限债券的整体表现,特别是中资TMT及台资T2板块的走势,并追踪了KUAISH/TME利差变化。前端券种的买盘情况,以及CNH ZHHFGR的利率变动也进行了详细分析。交易台市场方面,报告考察了上周五受离岸假期影响的交投清淡和流动性宽松情况,以及近期新发行BOCOM '29/'31FRN、HWQCUS '29等券种的溢价率变化。中国TMT板块、台湾永续债T2、活跃银行债T2、韩国产业债、韩国证券债等板块的溢价率情况也进行了深入分析。在收益率较高的市场,报告分析了欧盟AT1债券、中国开发商、中国工业、LGFV市场、活跃券CDSNFE/CHDOHU/HKIQCL以及CNH市场相关券种的动态。分析员市场评论方面,报告对MEDCIJ的业绩及融资渠道进行了深入探讨,并维持了对MEDCIJ '29和MEDCIJ '30的买入评级。Medco能源可能考虑提前赎回其美元债,此举作为潜在的负债管理,与Medco积极主动管理债务到期的策略一致。
报告对当前市场现状有何判断?
报告对当前市场现状进行了综合判断。亚洲IG市场长久限债券整体表现疲软,中资TMT及台资T2板块偏弱,KUAISH/TME利差扩大,前端券种有买盘,CNH ZHHFGR维持不变或微降。交易台市场交投清淡,流动性宽松,新发行BOCOM '29/'31FRN溢价率扩大,HWQCUS '29溢价率收窄,中国TMT板块溢价率维持不变,较前一日扩大,台湾永续债T2溢价率扩大,活跃银行债T2溢价率维持不变,较前一日扩大,韩国产业债溢价率维持不变,较前一日扩大,韩国证券债整体变动不大。在收益率较高的市场,欧盟AT1债券保持不变或下跌,中国开发商反弹,中国工业变动,LGFV市场资金流动较清淡,活跃券CDSNFE/CHDOHU/HKIQCL保持不变或下跌,CNH市场新发行DJYCAA '29上涨,HTHT '31保持不变或下跌,CNH科技板块下跌。分析员市场评论方面,报告指出Medco能源可能考虑提前赎回其美元债,此举作为潜在的负债管理,与Medco积极主动管理债务到期的策略一致,维持对MEDCIJ '29和MEDCIJ '30的买入评级。Medco报告了2026年前三季度的强劲业绩,营收同比增长23.4%,EBITDA增长29.3%,流动性状况充足。
报告提示了哪些风险?
报告提示了固定收益市场的一些潜在风险。首先,亚洲IG市场长久限债券整体表现疲软,中资TMT及台资T2板块偏弱,KUAISH/TME利差扩大,可能预示着市场风险增加。交易台市场交投清淡,流动性宽松,虽然短期内可能有利于投资者,但长期来看,流动性不足可能增加市场波动性。在收益率较高的市场,欧盟AT1债券保持不变或下跌,中国开发商反弹,中国工业变动,LGFV市场资金流动较清淡,活跃券CDSNFE/CHDOHU/HKIQCL保持不变或下跌,CNH市场新发行DJYCAA '29上涨,HTHT '31保持不变或下跌,CNH科技板块下跌,这些变化可能反映出市场对不同类型债券的风险偏好有所调整。分析员市场评论方面,虽然报告对MEDCIJ维持买入评级,并指出Medco能源的强劲业绩和充足流动性,但提前赎回美元债可能增加公司的财务压力,需要关注其长期偿债能力。此外,离岸亚洲新发行(管道)部分显示,信用债发行规模同比减少,部分评级上调,但也存在新世界百货预计2026财年将转为亏损的风险,这些都需要投资者密切关注。