猜你想问
聚酯产业链三季度报告核心内容是什么?
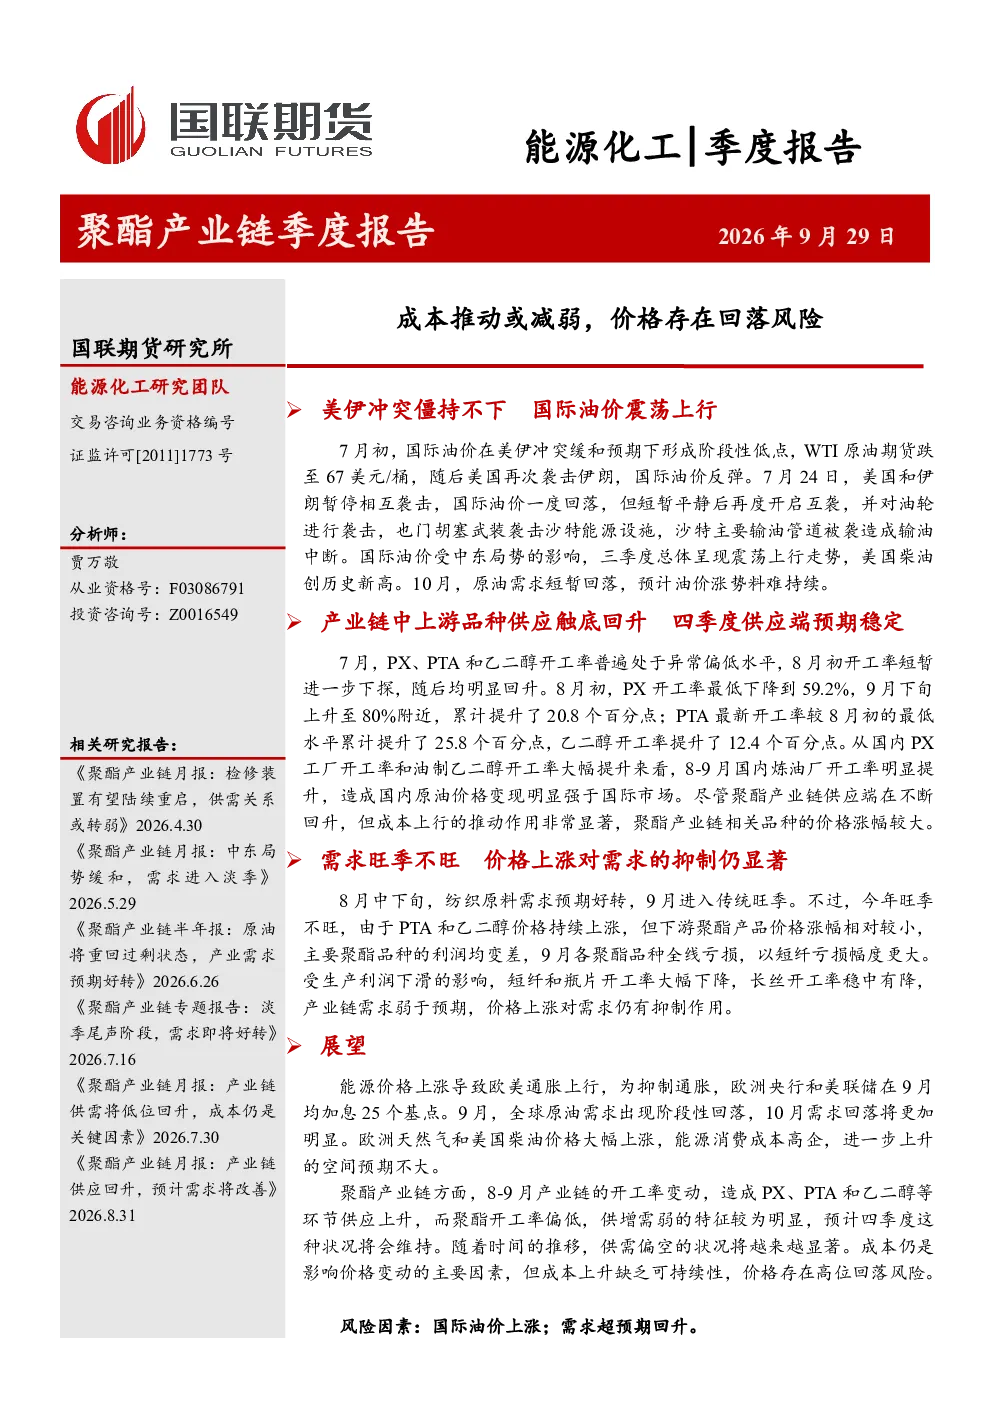
三季度,国际油价上涨推动PX、PTA和乙二醇等原料价格上涨,但下游聚酯开工率持续低迷,供需偏弱格局明显。聚酯产品价格被动上涨,导致聚酯环节利润大幅下降,短纤和瓶片利润尤其明显。需求旺季不旺,下游织机开工率、纱线和坯布产量及库存均低于去年同期,显示下游需求短期难好转,但年底或将回升。
聚酯产业链未来发展趋势如何?
四季度,成本推动作用难以持续,供需偏空格局或将延续,PX、PTA和乙二醇价格和利润预期回落。聚酯产业链利润或将向上修复,中上游品种利润回落,聚酯品种利润有望回升。库存方面,PTA开始累库,乙二醇库存持续下降但速度放缓,预计四季度库存拐点将出现。
报告重点分析了哪些方面?
报告重点分析了成本对价格的影响、供需格局变化、库存拐点预期、产业链利润变化以及下游需求趋势。三季度,国际油价上涨推动原料价格上涨,但下游开工率低迷导致供需偏弱。PTA和乙二醇库存变化显示库存拐点或为期不远。聚酯环节利润大幅下降,但预计四季度利润有望回升。下游需求短期难好转,但年底或将回升。
当前聚酯产业链市场现状如何?
当前聚酯产业链呈现成本推动价格上涨但供需偏弱的格局。三季度,PX、PTA和乙二醇等原料价格上涨,但下游聚酯开工率持续低迷,供需偏弱格局明显。PTA社会库存由降转升,已连续四周累库,而乙二醇库存处于异常偏低状态。聚酯品种利润全线亏损,短纤和瓶片利润跌至近年来低位。国际油价震荡上行,国内原油价格涨幅更大。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意的风险因素包括国际油价上涨和需求超预期回升。国际油价上涨将再次推动原料价格上涨,可能加剧产业链供需矛盾。需求超预期回升则可能改善聚酯开工率和利润状况,但短期内需求难好转。此外,库存变化和利润波动也是需要关注的因素,PTA和乙二醇库存变化显示库存拐点或为期不远,聚酯品种利润有望回升,但需关注市场变化。
你可能感兴趣
聚酯产业链季度报告:PX和PTA装置检修,需求或由旺转淡
国联期货2025-03-31
聚酯产业链季度报告:成本端有望转强,价格预期回升
国联期货2024-12-31
聚酯产业链季报:2季度PX/PTA供需预期较好,价格驱动偏强,但需求负反馈及油价反复仍拖累PX/PTA走势
广发期货2025-03-29
聚酯产业链季报:4季度终端需求边际转弱,上游供需承压,产业链利润或向下传导
广发期货2023-10-09
聚酯产业链季报:2季度产业链上游供需阶段性好转,聚酯系价格支撑偏强
广发期货2024-03-31
聚酯季度投资报告:调油需求可期,聚酯震荡运行
国贸期货2024-03-31