猜你想问
这份研报的核心内容是什么?
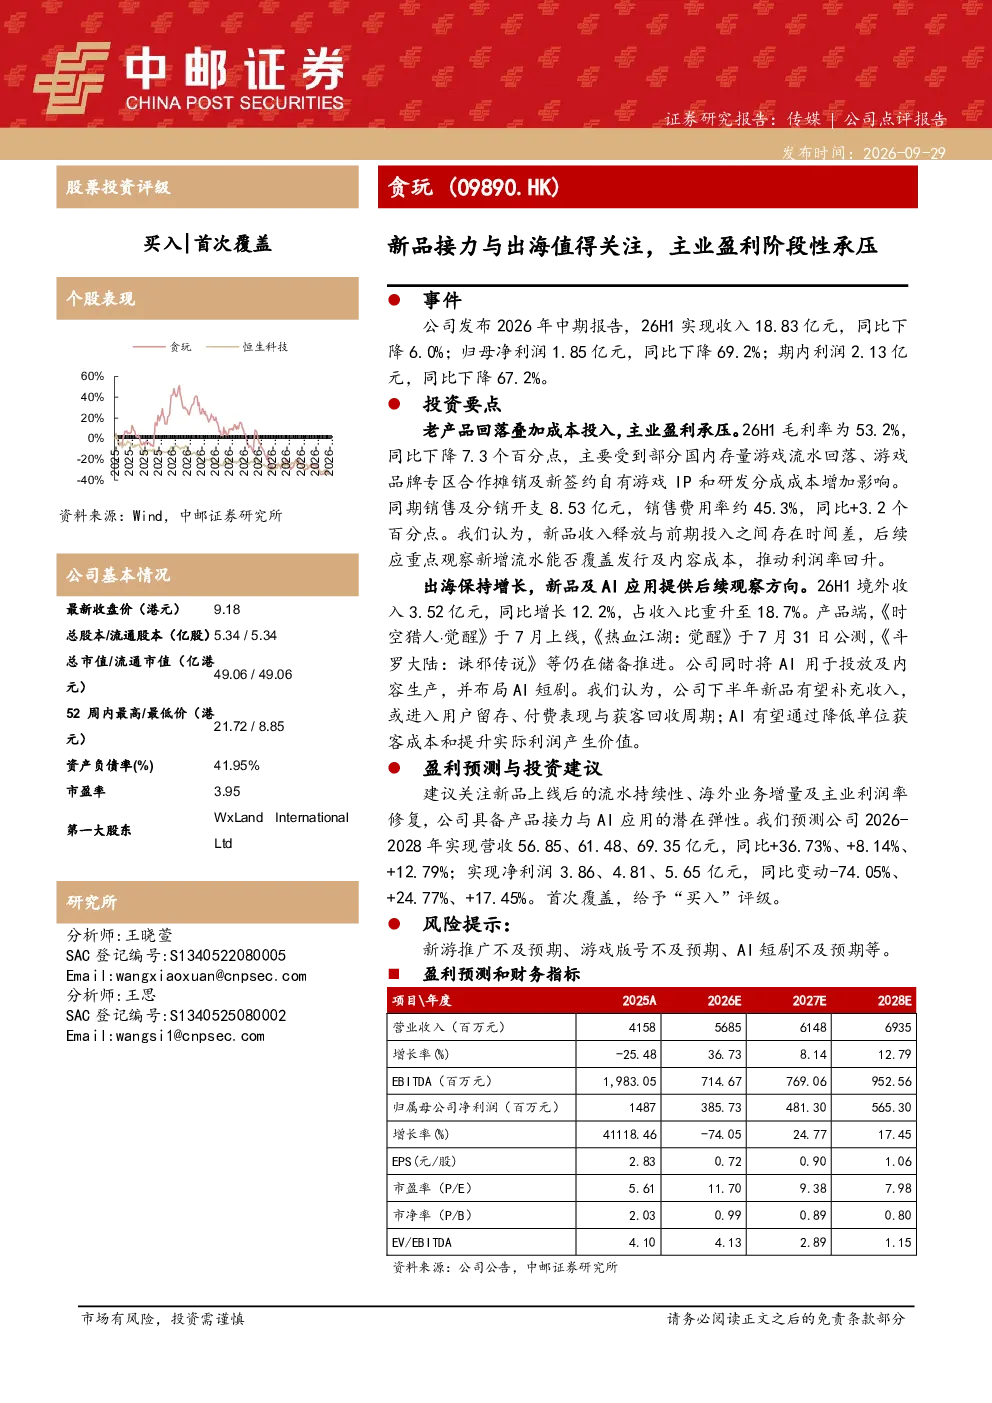
该研报指出公司2026年中期业绩承压,收入和净利润大幅下降,主要受老产品回落和成本投入增加影响。主业盈利面临挑战,毛利率和销售费用率均下降,但新品收入释放与前期投入存在时间差,需观察后续利润率修复情况。出海业务保持增长,新品及AI应用提供后续观察方向,AI有望通过降低获客成本和提升利润产生价值。
当前游戏赛道的发展趋势如何?
当前游戏赛道正经历产品周期性更迭,老产品生命周期结束导致收入下滑,同时新品推广和研发投入增加短期挤压利润。行业出海趋势明显,境外收入占比提升,AI技术应用于游戏开发与运营成为新的增长点,通过技术革新提升用户获取效率和盈利能力是行业重要发展方向。
研报主要关注哪些分析方向?
研报主要关注公司新品上线后的流水持续性、海外业务增量及主业利润率修复情况。重点分析老产品退潮对新业务承接的影响,以及出海业务能否成为新的收入增长引擎。同时,对AI技术在游戏领域的应用前景进行评估,考察其能否有效改善公司盈利能力。
目前公司面临的市场状况是怎样的?
公司目前面临市场状况是产品周期性调整,老产品收入下滑叠加新品投入增加导致短期盈利承压。市场对游戏公司的新品上线和出海扩张持谨慎观察态度,同时关注AI技术应用能否带来长期竞争优势。行业整体处于存量竞争阶段,技术迭代和全球化布局成为企业差异化竞争的关键。
研报提示的主要风险有哪些?
研报提示的主要风险包括新游推广不及预期、游戏版号获取不确定性,以及AI短剧等新业务模式的市场接受度问题。此外,激烈的市场竞争可能导致价格战加剧,影响毛利率水平。同时,海外市场政策变化和用户偏好差异也可能给业务拓展带来挑战。
你可能感兴趣
主业收入有所承压,新品表现值得期待
西南证券2023-09-01
2022年中报点评:产销稳健,盈利水平阶段性承压,强势新品周期逐步开启
西部证券2022-08-20
布鲁可:出海顺利,成人化加速,快速推新致盈利阶段性承压
信达证券2026-03-16
IP化与出海构筑成长新曲线,传统业务阶段性承压
轻工制造信达证券2025-08-28
福瑞达2024年三季报点评:化妆品阶段性承压,关注新品表现
房地产国泰君安证券2024-10-29
业绩阶段性承压,关注新品起量驱动困境反转
信息技术国盛证券2026-05-06
年报点评报告:25年年报:业绩阶段性承压,关注新品放量及海外扩张
医药生物国盛证券2026-03-25
2024年半年报点评:需求阶段性承压,关注UTG及材料新品释放
建筑建材国泰君安证券2024-09-18
影石创新:主业经营稳健,费用投放加大导致盈利阶段性承压
财信证券2025-11-10
公司事件点评报告:业绩阶段性承压 关注下半年主业回暖及增长新动能
文化传媒华鑫证券2022-08-31