猜你想问
今日固定收益市场主要动态有哪些?
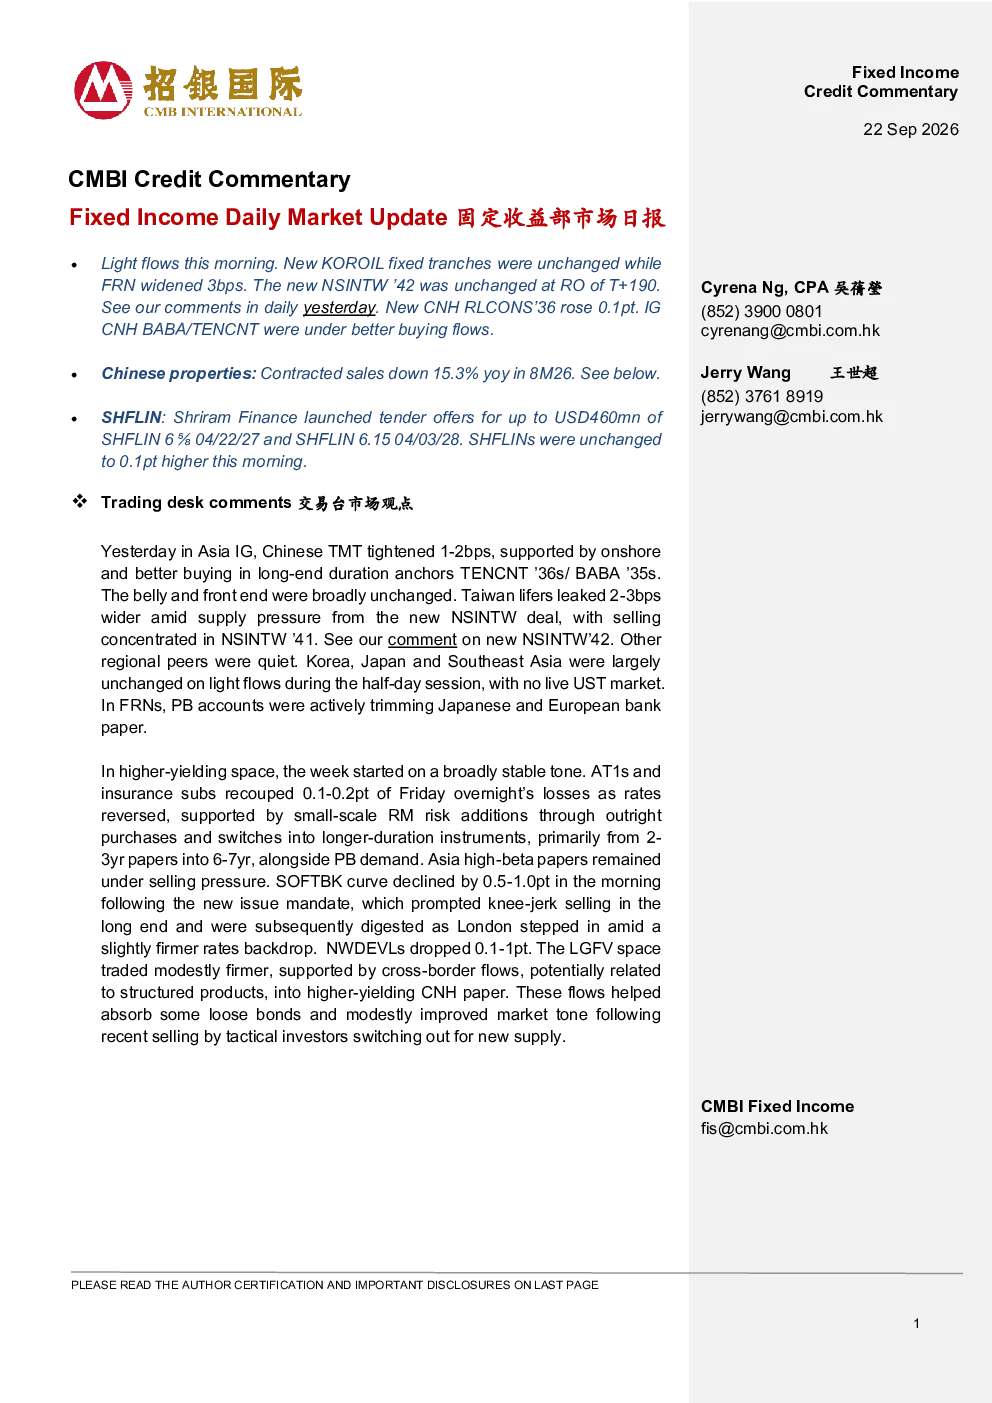
今日市场光流稳定,新KOROIL固定 tranche 保持不变,FRN扩大了3个基点。新NSINTW '42在T+190的RO水平上保持不变。新CNHRLCONS'36上涨了0.1点。IG CNH BABA/TENCNT承受着更好的买入资金流。离岸亚洲新发行178只信用债券,总金额1460亿元人民币。交易台市场方面,亚洲IG中国TMT收窄1-2bps,受境内及长端买盘支撑。台湾终身限价者因新NSINTW交易供应压力,报价扩大2-3bps。韩国、日本及东南亚流动性较轻,无活UST市场。FRNs方面,PB账户积极减仓日本及欧洲银行票据。高收益率市场整体稳定,AT1s和保险子行业收复了部分损失,得益于RM风险敞口增加及对PB的需求。亚洲高贝塔票据仍承受卖压。SOFTBK曲线早盘下跌,长端出现恐慌性抛售,后得以消化。NWDEVLs下跌,LGFV领域交易略有走强,得益于跨境资金流入。
中文物业市场近期的表现如何?
2026年8月数据显示,中文物业签约销售额同比下滑15.3%。30家开发商中,6家实现同比增长。GRNLGR、CHIOLI、CRHZCH表现较好,同比分别增长13%、10%和9%。REDSUN/HONGSL、SUNAC、HPDLF表现较差,同比分别下降66%、62%和58%。自6M26以来,合同销售额降幅已稳定在年率约15%。需求受购房者信心疲软、房价预期疲软及项目交付担忧限制。预计复苏将首先出现在高线城市。
报告对高收益率市场有何分析?
高收益率市场整体稳定,AT1s和保险子行业收复了部分损失,得益于RM风险敞口增加及对PB的需求。亚洲高贝塔票据仍承受卖压。交易台市场显示,SOFTBK曲线早盘下跌,长端出现恐慌性抛售,后得以消化。NWDEVLs下跌,但LGFV领域交易略有走强,得益于跨境资金流入。PB账户积极减仓日本及欧洲银行票据,显示对某些区域银行票据的避险情绪增加。
当前亚洲固定收益市场的流动性状况如何?
昨日亚洲IG中国TMT收窄1-2bps,受境内及长端买盘支撑,显示部分流动性有所回暖。但韩国、日本及东南亚流动性较轻,无活UST市场,表明区域间流动性存在分化。台湾市场因新NSINTW交易供应压力,报价扩大2-3bps,反映特定券种的供需失衡。整体来看,亚洲固定收益市场流动性呈现结构性分化,部分领域受买盘支撑,但多数区域流动性依然偏紧。
投资固定收益市场需注意哪些风险?
投资固定收益市场需关注宏观经济波动对利率走势的影响,特别是长端利率变动可能带来的债券价格波动风险。需警惕部分高收益率券种的风险暴露,尽管当前市场整体稳定,但AT1s和保险子行业仍存在潜在损失风险。此外,需关注房地产市场下行对相关企业债的影响,购房者信心疲软和房价预期疲软可能持续压制行业复苏。区域流动性分化也可能导致投资机会和风险分布不均,需加强跨区域市场分析。