猜你想问
中资美元债一级市场发行情况如何?
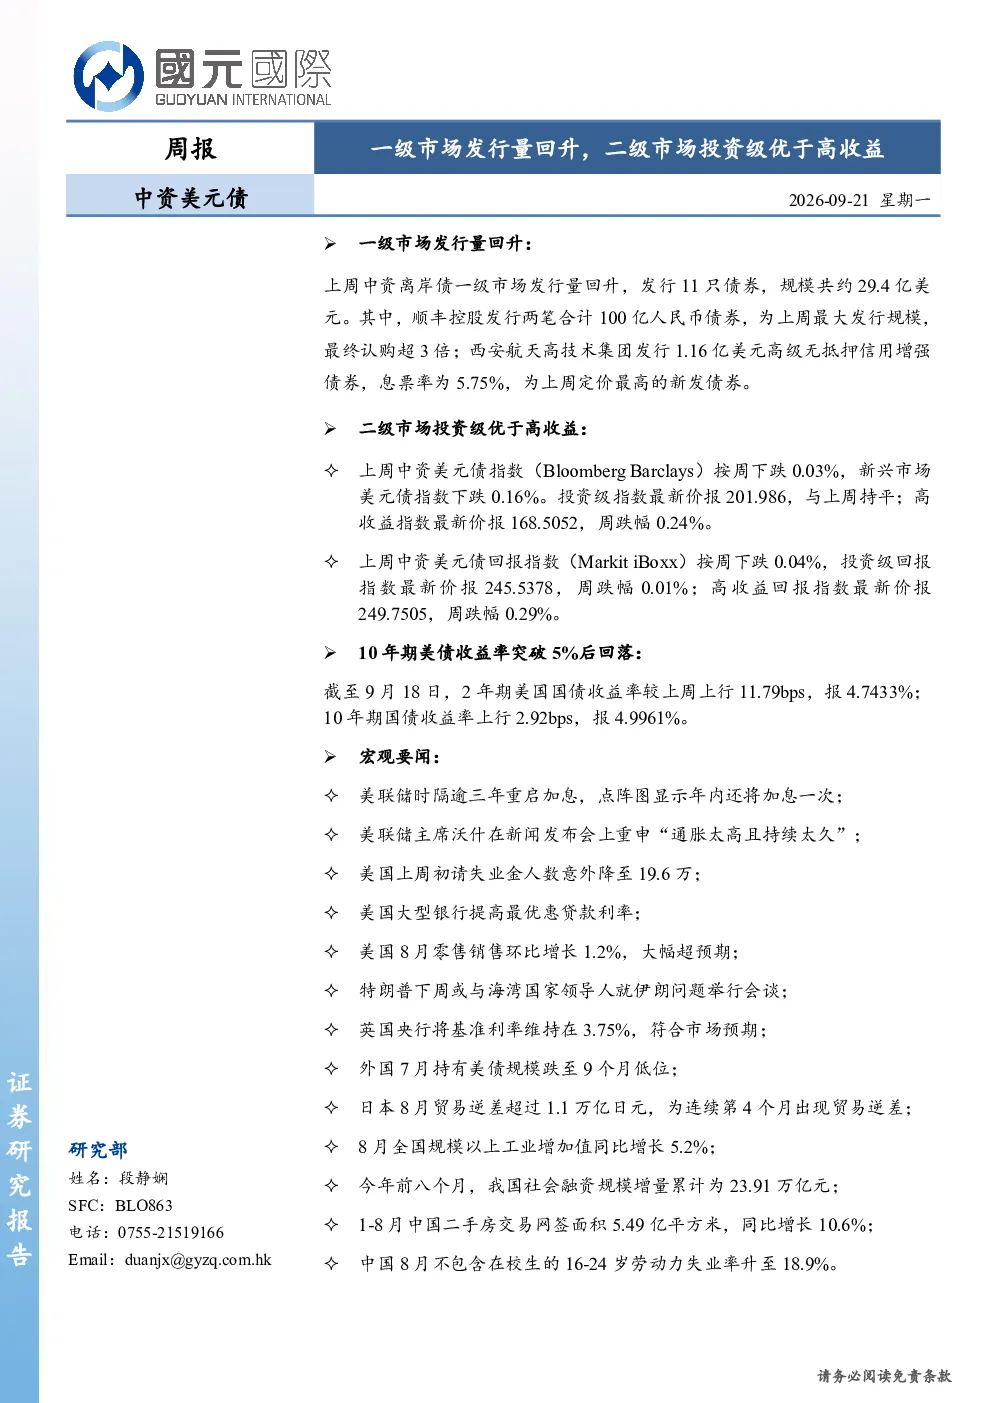
上周中资离岸债一级市场发行量回升,共发行11只债券,规模约29.4亿美元。其中,顺丰控股发行两笔合计100亿人民币债券,最终认购超3倍;西安航天高技术集团发行1.16亿美元高级无抵押信用增强债券,息票率5.75%,为上周定价最高的新发债券。这表明市场对部分优质发行人的需求有所改善。
二级市场投资级和高收益表现有何差异?
二级市场方面,中资美元债指数按周下跌0.03%,其中投资级指数与上周持平,高收益指数周跌幅0.24%。投资级名字收益率整体稳定,而高收益名字收益率普遍上行,尤其是BB等级收益率上行44.1bps,DD+至NR等级收益率上行约117.7bps,显示高风险信用环境承压。地产、公用事业板块领跌,收益率上行14.1bps、67.3bps。
报告主要分析了哪些市场表现?
报告重点分析了中资美元债的一级和二级市场表现。一级市场关注发行量和定价,二级市场则从指数、行业、评级等多维度展开。数据显示,上周一级市场发行量回升,但二级市场整体承压,投资级相对高收益表现更优。此外,报告还追踪了美国国债走势、美联储政策及全球经济数据,为分析中资美元债提供宏观背景。
当前中资美元债市场面临哪些风险?
当前中资美元债市场面临多重风险。美国经济政策变动可能影响全球流动性环境;信用风险事件或持续蔓延,尤其高收益债违约风险较高;国内稳地产政策效果不及预期也可能传导至债券市场。此外,美联储加息及点阵图显示年内或再加息一次,对中资美元债估值构成压力。
报告对行业发展趋势有何观察?
报告观察到能源、科技板块在二级市场领涨,收益率下行105.4bps、0.3bps,显示市场对特定行业风险偏好有所提升。但地产、公用事业板块领跌,收益率上行14.1bps、67.3bps,反映传统行业面临的压力。整体而言,行业分化加剧,投资者需关注不同板块的信用风险变化。
你可能感兴趣
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2025-12-16
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2026-02-02
中资美元债周报:一级市场发行量回升,二级市场投资级优于高收益
国元国际2026-06-29
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2026-05-04
中资美元债周报:一级市场发行量持续回升,二级市场高收益优于投资级
金融国元香港2026-01-19
中资美元债周报:一级市场发行量持续回升,二级市场投资级优于高收益
国元国际2025-09-09
中资美元债周报:一级市场发行量回落,二级市场高收益优于投资级
国元国际2026-04-13
中资美元债周报:一级市场发行量回落,二级市场高收益优于投资级
国元国际2026-05-18
中资美元债周报:一级市场发行量持续回落,二级市场高收益优于投资级
国元国际2026-07-13
中资美元债周报:一级市场发行持续回升,二级市场投资级优于高收益
国元香港2024-11-26