猜你想问
这份航运及碳排放日报主要分析了哪些内容?
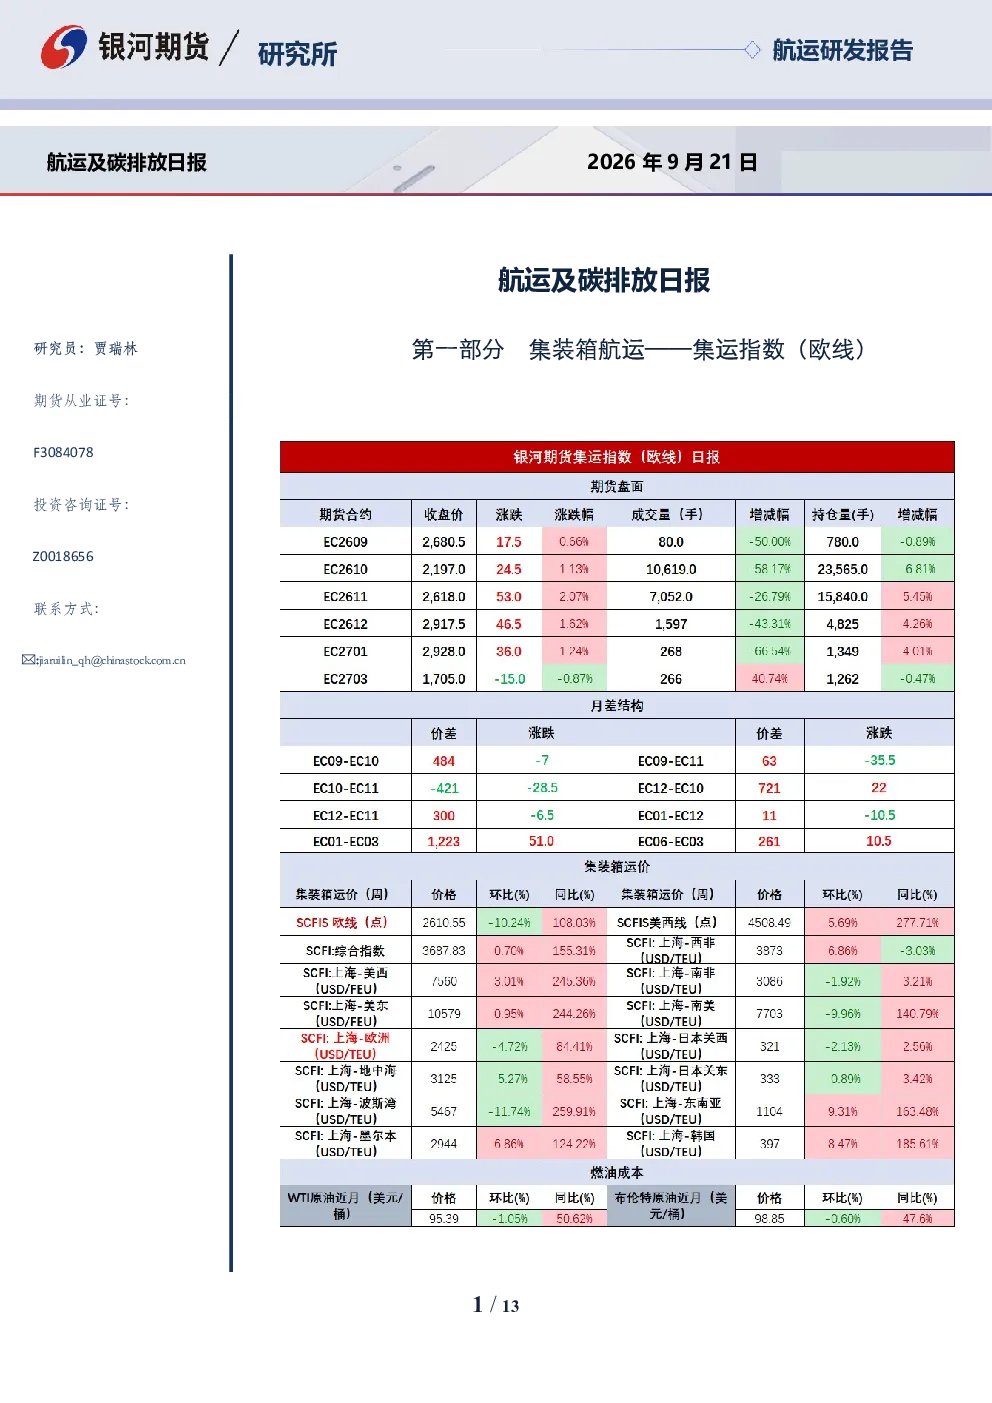
本报告重点分析了集装箱航运、干散货航运及碳排放市场的最新动态。集装箱航运部分关注欧线指数波动、运力变化及主要联盟价格调整;干散货航运部分分析了BDI指数分化、各船型市场表现及中长期需求预期;碳排放市场部分则深入探讨了中国碳市场的配额核定、政策扩围及欧盟碳价受能源价格影响的情况。整体覆盖了三大航运板块的核心市场数据与行业资讯。
当前集装箱航运市场的主要趋势是什么?
当前集装箱航运市场呈现高位震荡与分化态势。欧线指数EC和SCFIS虽持续高位,但SCFIS环比大幅下降,主因延误缓解。现货市场延续跌势,PA联盟和MSC价格调降,双子星联盟和OA联盟价格稳定。运力方面,9月环比下滑,10月将增加。需关注美伊谈判和霍尔木兹海峡通航等地缘风险因素对市场的影响。
报告对干散货航运市场的分析重点有哪些?
报告指出干散货航运市场走势分化,BDI指数小幅上涨但内部结构差异明显。BCI指数企稳回升得益于大西洋航线货盘充裕,而Panamax市场运价走软,BPI市场保持坚挺。短期市场受钢厂亏损和港口库存高企影响延续震荡,中长期看四季度矿商冲量窗口和粮食出口旺季将提振需求,运价中枢预计高于正常年份。
碳排放市场目前处于什么状态?
碳排放市场呈现结构性分化。中国碳市场CEA底部承接较强,历史配额持续成交出清,预分配比例下降,存量供应压力逐步减弱。需求端配额核定进入关键节点,履约采购需求有望逐步释放。政策端石化、化工等行业扩围准备已启动。欧盟碳市场受能源价格高位支撑EUADemand,航空免费配额增加限制上行空间,短期碳价维持高位震荡。
这份研报提示了哪些潜在风险?
研报提示的主要风险包括:集装箱航运领域的地缘政治风险,如美伊谈判僵持及霍尔木兹海峡通航不确定性;干散货航运市场受宏观经济波动影响,钢厂亏损和港口库存高企可能持续压制短期运价;碳排放市场则需关注政策变动风险,如欧盟CBAM立法进展及中国碳市场扩围可能带来的价格波动。此外,全球能源价格波动对欧盟碳价构成重要影响变量。