猜你想问
本周信用债市场有哪些主要变化?
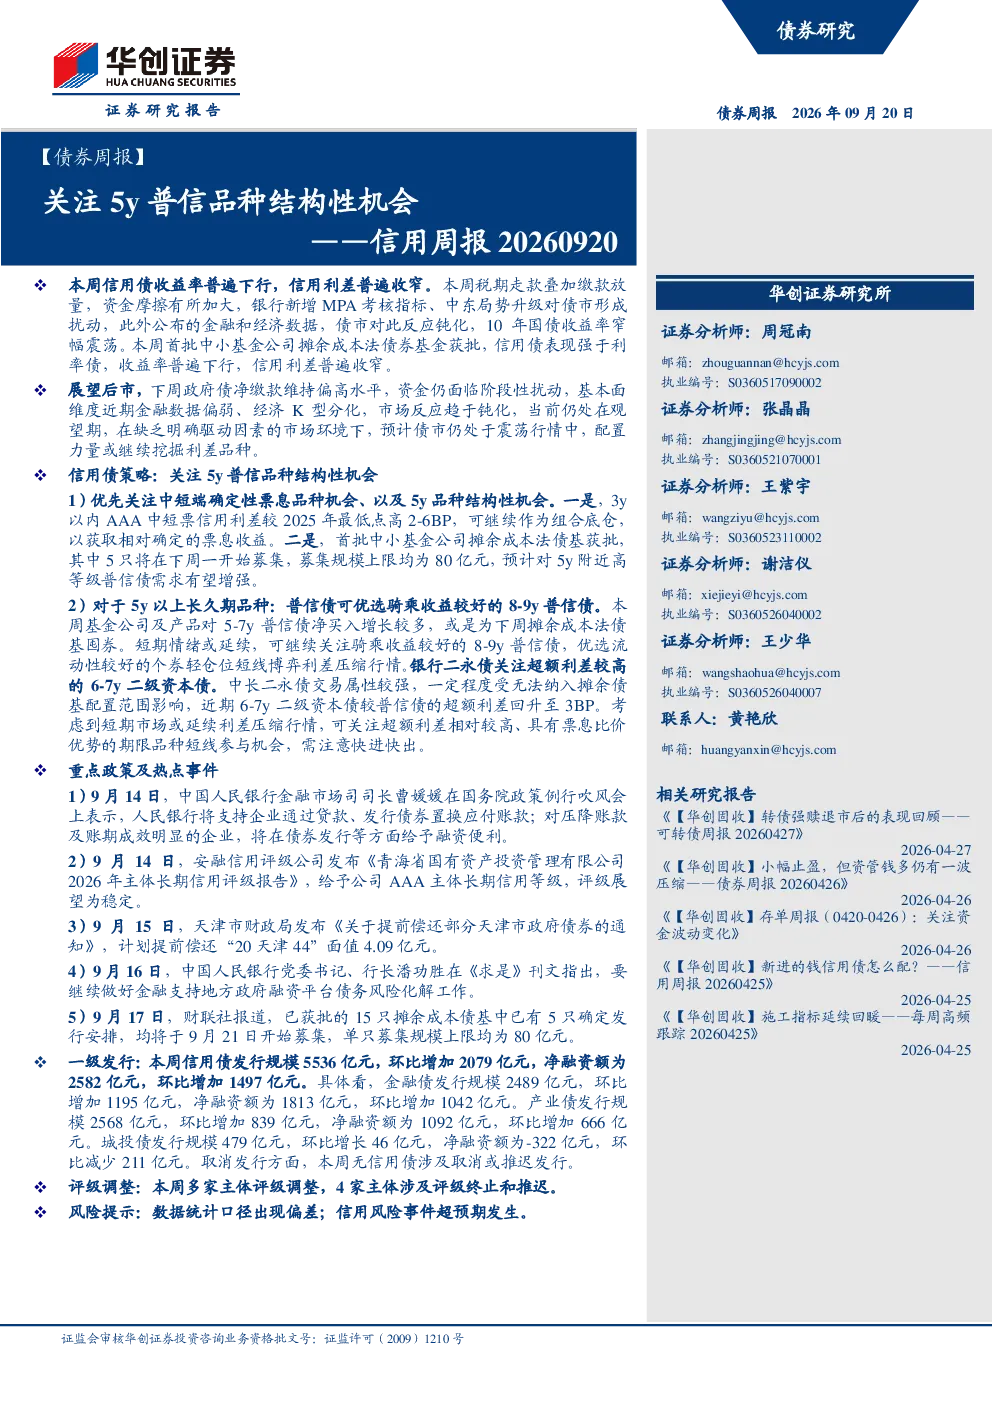
本周信用债收益率普遍下行,信用利差普遍收窄。税期走款、缴款放量、银行新增MPA考核指标、中东局势升级等因素对债市形成扰动,但债市反应钝化,10年国债收益率窄幅震荡。普信债方面,5y、7y低等级品种表现较优,收益率下行4BP,信用利差收窄3BP,高票息品种受青睐。二永债方面,10y二级资本债表现较强,收益率下行5BP,信用利差下行4BP。
未来信用债市场发展趋势如何?
预计债市仍处于震荡行情中,配置力量或继续挖掘利差品种。下周政府债净缴款维持偏高水平,资金仍面临阶段性扰动。近期金融数据偏弱、经济K型分化,市场反应趋于钝化,当前仍处在观望期。首批中小基金公司摊余成本法债券基金获批,预计对5y附近高等级普信债需求有望增强。
报告重点分析了哪些信用债品种?
报告重点分析了5y普信品种结构性机会,包括中短端确定性票息品种机会,如3y以内AAA中短票信用利差较2025年最低点高2-6BP,可继续作为组合底仓,以获取相对确定的票息收益。同时关注5y以上长久期品种,如8-9y普信债和6-7y银行二永债,优选流动性较好的个券轻仓位短线博弈利差压缩行情。
当前信用债市场现状如何判断?
本周信用债市场呈现收益率普遍下行、信用利差普遍收窄的态势,但市场反应钝化,10年国债收益率窄幅震荡。普信债中5y、7y低等级品种表现较优,高票息品种受青睐。二永债中10y二级资本债表现较强。整体市场仍处于观望期,下周资金面仍面临阶段性扰动。
投资信用债需注意哪些风险?
投资信用债需注意数据统计口径出现偏差的风险,以及信用风险事件超预期发生的风险。例如,部分主体评级上调或下调,以及主体评级终止和推迟评级等情况,都可能对信用债投资产生影响。此外,一级市场信用债发行规模和净融资额的变化,以及二级市场信用债的交易活跃度,也需要持续关注。
你可能感兴趣
——信用周报20260920:关注5y普信品种结构性机会
华创证券2026-09-20
固收专题报告:5月,先4-5Y普信、后5Y以上二永
财通证券2026-05-05
信用利差周度跟踪:市场波动加大信用债维持弱势 5Y期各品种利差大幅走高
信达证券2024-10-27
信用利差周度跟踪:信用债收益率跟随走高,1Y与5Y品种利差走扩
信达证券2024-08-18
信用周报:关注调整中的结构性加仓机会
金融华创证券2025-08-16
信用利差周度跟踪:中高等级信用利差被动上行,AA-品种和5Y期二永债表现偏强
信达证券2024-06-30
信用利差周度跟踪:信用债修复行情延续,5Y期及中高等级品种表现更强
信达证券2024-09-08
信用利差周度跟踪:5Y期各品种及3Y期弱资质二永债利差创历史新低
信达证券2024-02-04
财信宏观策略&市场资金跟踪周报:市场缩量调整,关注结构性机会
财信证券2024-07-06
华创债券信用周报:关注信用债的内部轮动:交易品种、配置品种、铁道债
华创证券2016-12-05