猜你想问
豆粕上周行情如何?
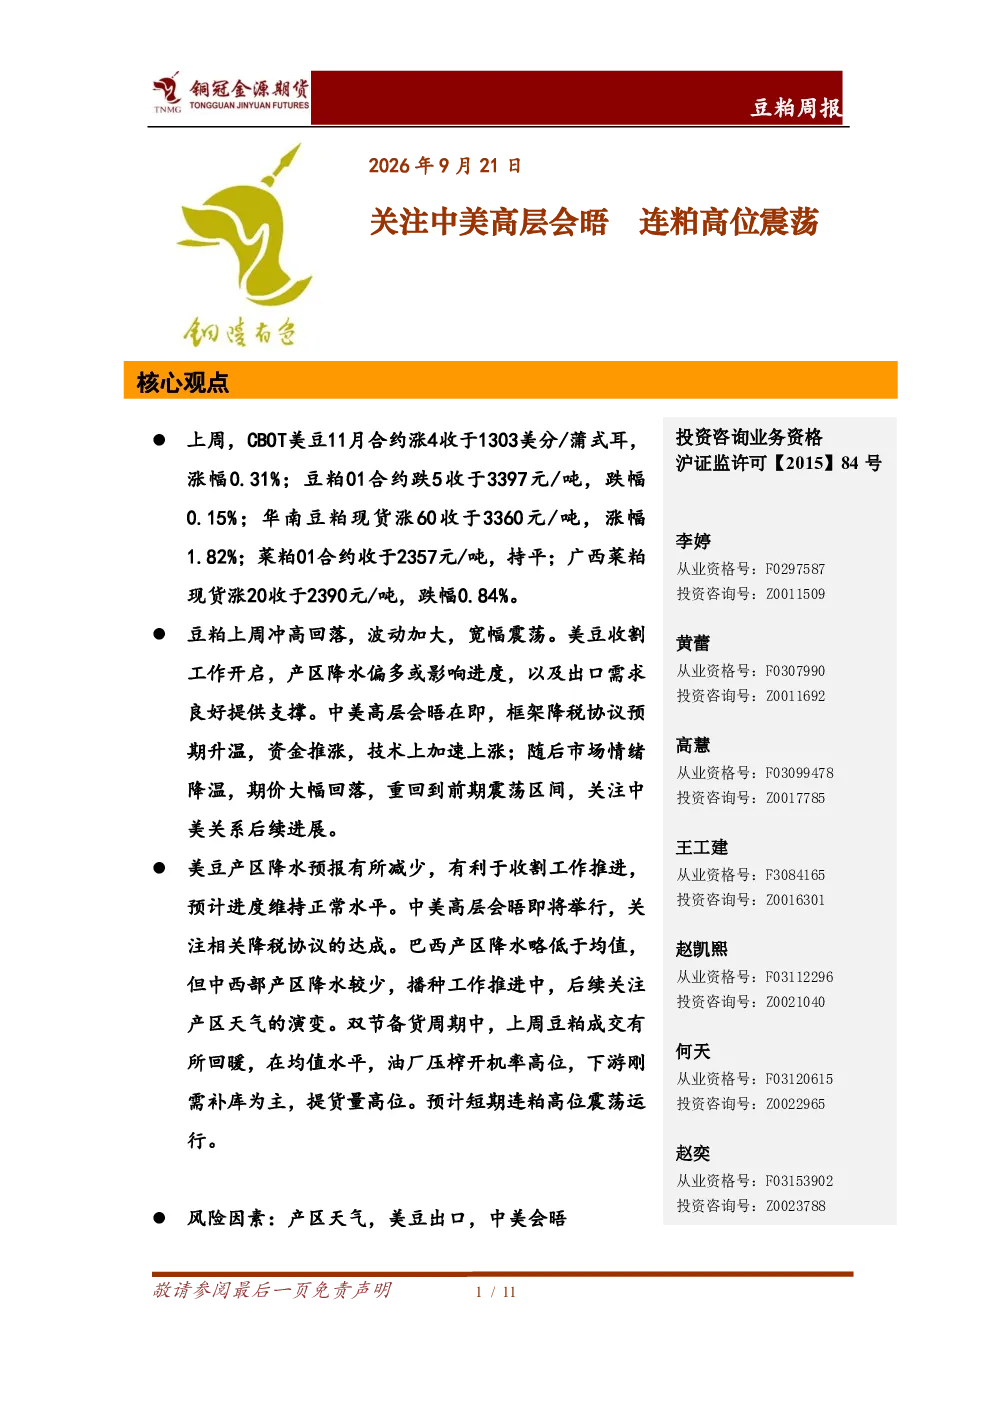
豆粕上周呈现冲高回落、宽幅震荡的走势。美豆收割启动,产区降水偏多或影响进度,出口需求良好提供支撑。中美高层会晤临近,框架降税协议预期升温,资金推涨,技术上加速上涨;随后市场情绪降温,期价大幅回落,重回到前期震荡区间,关注中美关系后续进展。
美豆和豆粕价格走势有何关联?
美豆价格受产区天气、出口需求及中美关系等多重因素影响。上周美豆因出口需求良好及预期升温而上涨,但市场情绪降温后回落。豆粕价格与美豆价格走势密切相关,上周虽受资金推涨影响,但最终回归震荡区间。需关注美豆收割进度及中美关系对价格的影响。
巴西大豆种植情况如何?
巴西大豆产区降水略低于均值,但中西部产区降水较少,播种工作推进中。2026/27年度大豆种植率为0.4%,高于一周前的0.05%。巴西大豆产量及出口情况将影响全球大豆供应,需持续关注产区天气变化对播种及产量的影响。
豆粕市场当前供需状况如何?
豆粕市场处于双节备货周期,上周成交有所回暖,日均成交18.96万吨,在均值水平。油厂压榨开机率高位,下游刚需补库为主,提货量高位。豆粕库存110.99万吨,较上周减少2.62万吨,未执行合同538.67万吨,较上周减少70.73万吨。整体供需相对平衡,但需关注后续备货节奏变化。
豆粕市场面临哪些风险因素?
豆粕市场主要风险因素包括产区天气变化、美豆出口情况及中美会晤进展。美豆产区天气异常可能影响收割进度及产量预期;美豆出口数据变化将直接影响全球供应格局;中美高层会晤结果及降税协议达成情况,将影响市场情绪及资金流向,需密切关注相关进展。
你可能感兴趣
豆粕周报:关注中美关税谈判,短期连粕震荡偏强
正信期货2025-06-09
豆粕周报:关注中美谈判进程 连粕或区间震荡
铜冠金源期货2025-09-01
豆粕周报:关注中美谈判进程 连粕震荡收跌
铜冠金源期货2025-07-28
豆粕期货日报:油脂高位震荡关注缺口回补,美豆技术性反弹连粕止跌企稳
国元期货2021-10-18
棕榈油:高位波动加剧,关注前高压力豆油:震荡偏强,豆粕:美豆小幅收涨,连粕或震荡
国泰君安证券2026-01-29
豆粕周报:等待中美关税谈判结果,连粕低位震荡
正信期货2025-10-27
豆粕周报:关注关税进展,连粕高位回落
正信期货2025-05-12
豆粕周报:美豆冲高回落,连粕高位震荡
正信期货2025-06-23
豆粕周报:关税影响减弱,连粕高位震荡
正信期货2025-04-13
豆粕周报:美豆高位回落 连粕震荡调整
铜冠金源期货2026-03-23