猜你想问
这份研报主要分析了哪些金融衍生品市场?
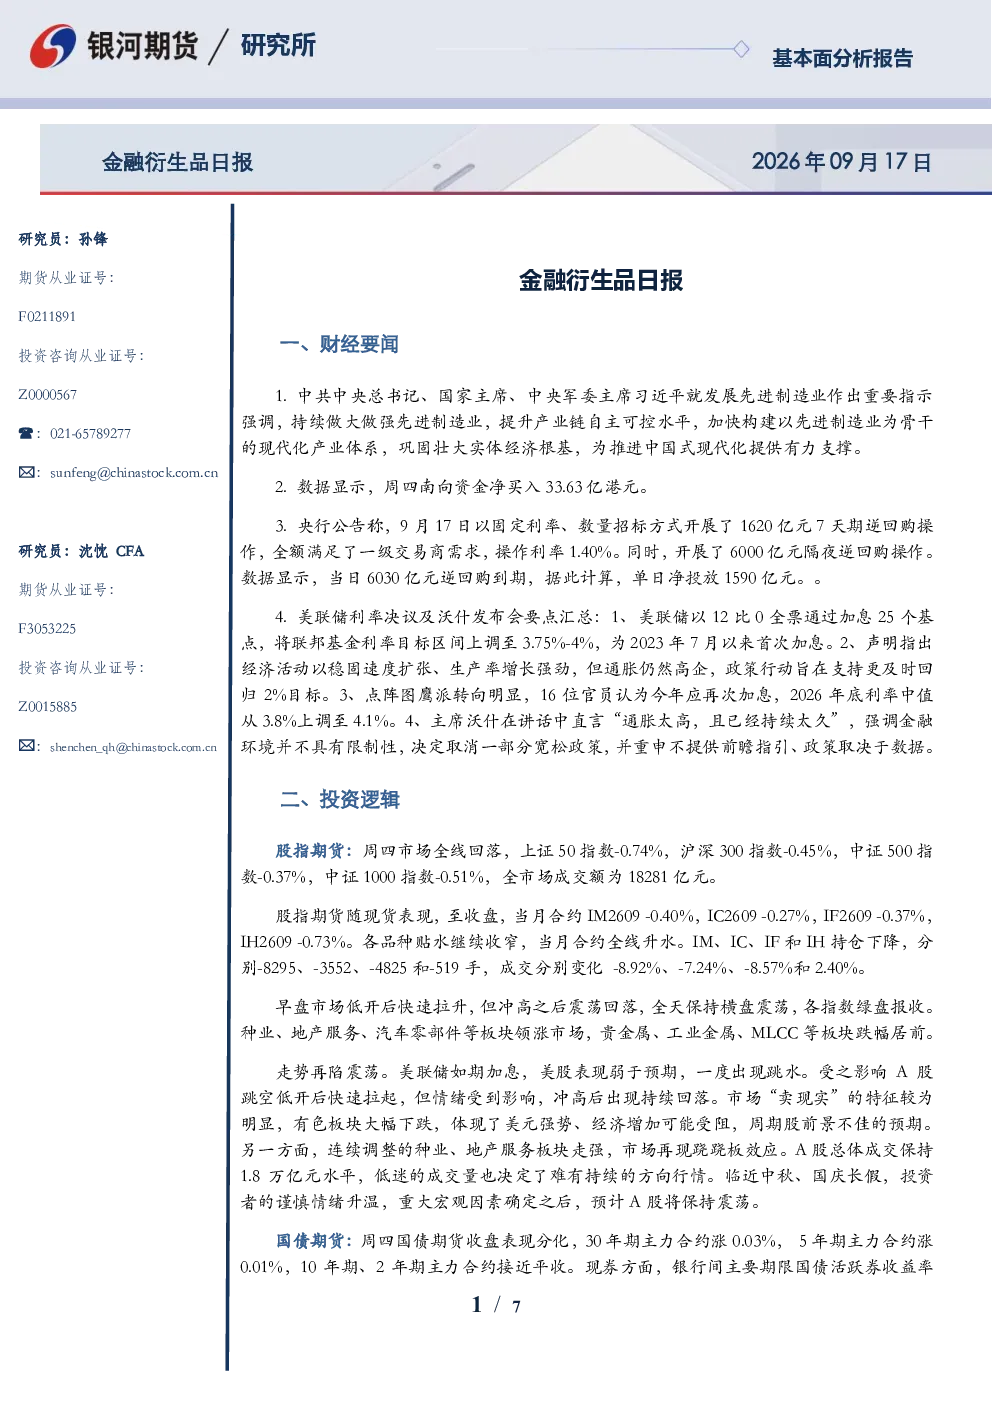
本研报重点分析了股指期货和国债期货市场。股指期货方面,周四市场全线回落,各指数跌幅0.37%-0.74%,IM、IC、IF、IH合约全线升水,持仓及成交量均下降。国债期货方面,周四30年期主力合约涨0.03%,5年期涨0.01%,10年期、2年期平收。现券收益率互有升降,7Y及以上期限表现略强。央行逆回购净投放1590亿元,资金面延续收敛,质押式回购利率上行。
当前A股市场的主要运行特征是什么?
当前A股市场呈现震荡运行态势,周四市场低开高走后震荡回落,各指数跌幅0.37%-0.74%,成交额18281亿元。美联储加息及美股表现影响A股情绪,市场“卖现实”特征明显,周期股受挫,种业、地产服务板块走强。预计A股将保持震荡,临近长假投资者情绪谨慎。
报告对股指期货和国债期货的投资建议是什么?
股指期货方面,建议关注震荡运行的市场表现。国债期货方面,在盘面调整较大时,可逢低布局T合约多单。投资建议需结合市场动态灵活调整,建议投资者密切关注宏观政策变化及市场资金流向。
影响当前金融衍生品市场的外部因素有哪些?
影响当前金融衍生品市场的外部因素主要包括美联储加息政策及美股市场表现。美联储加息25基点至3.75%-4%,点阵图显示2026年底利率中值上调至4.1%;主席沃什称通胀高企,取消部分宽松政策。这些因素对A股情绪及国内债市均产生一定影响。
本研报提示的主要风险因素有哪些?
本研报提示的主要风险因素包括内、外政策变化超预期,地缘政治因素,通胀超预期。这些因素可能对金融市场产生波动性影响,建议投资者密切关注相关政策动态及国际政治经济形势变化。