猜你想问
这份研报主要分析了哪些内容?
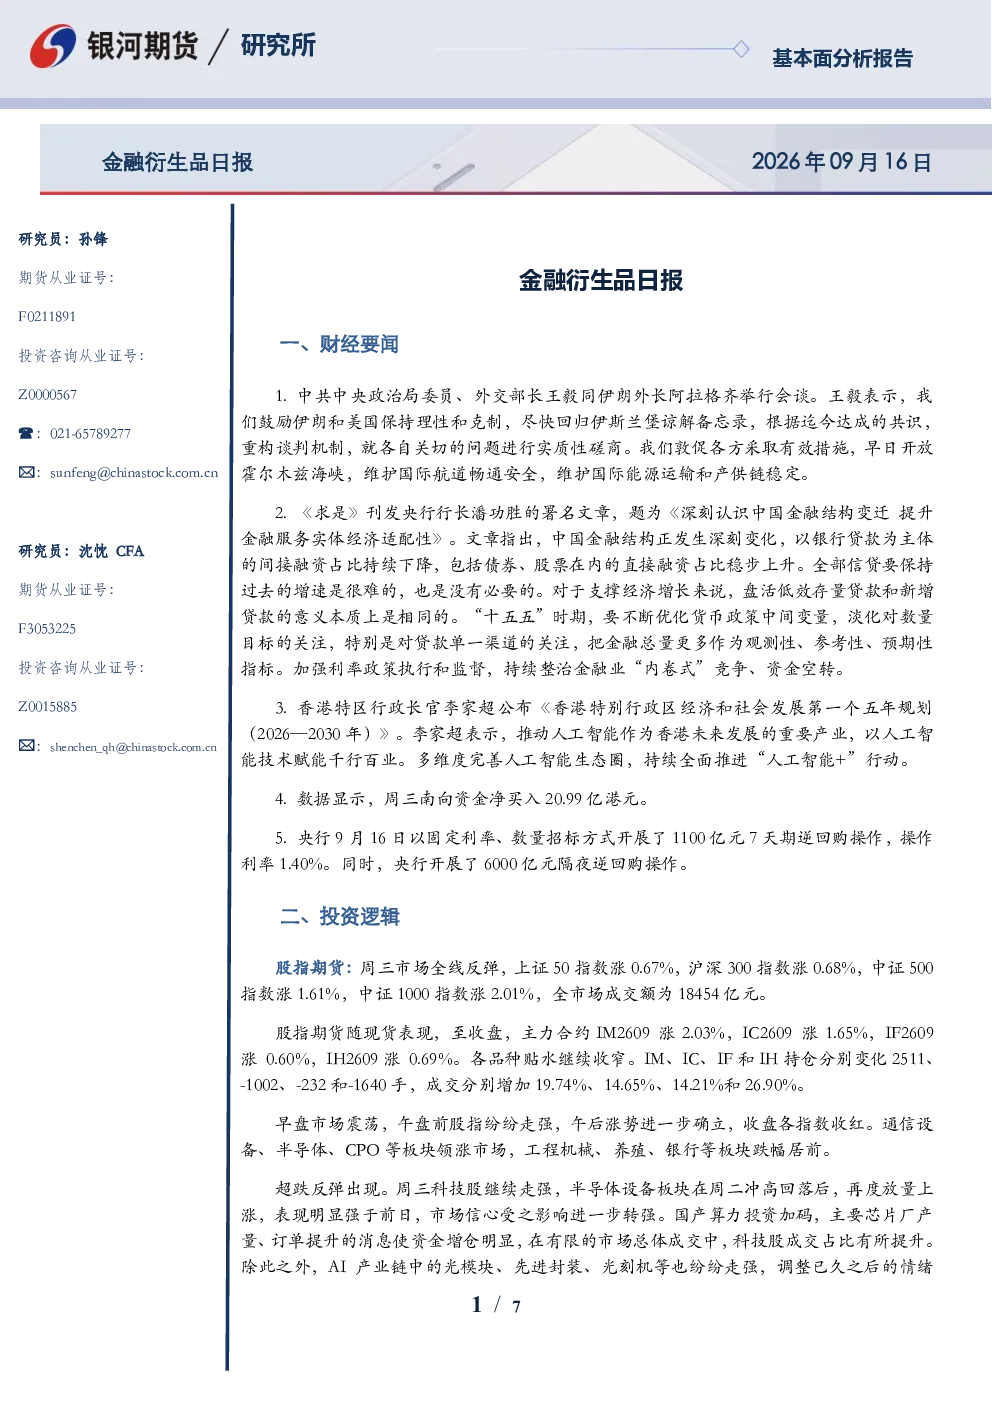
这份研报主要分析了股指期货和国债期货的最新市场动态。股指期货方面,周三市场全线反弹,主要指数涨幅超1%,科技股领涨,半导体设备板块表现突出。市场信心受AI产业链情绪修复和业绩预期向好支撑,但资金存量博弈仍存。国债期货方面,周三国债期货多数上涨,30年期主力合约涨0.09%。央行净投放1130亿元,税期走款导致资金面收敛。30年期国债一级发行结果一般,但市场情绪逐步修复,短期债市表现优于预期。研报还呈现了相关数据图表,并提出了操作建议和风险因素。
当前科技赛道的发展趋势如何?
当前科技赛道的发展趋势积极。AI产业链情绪修复和业绩预期向好支撑了市场信心,特别是半导体设备板块表现突出。香港特区行政长官李家超公布的首份五年规划将人工智能作为重点产业,推动“人工智能+”行动,显示政策层面对该赛道的支持。同时,央行行长潘功胜的文章指出中国金融结构正从间接融资为主转向直接融资占比提升,这为科技企业融资提供了更便利的环境。但市场仍存在资金存量博弈的情况,需关注美联储议息会议等外部因素影响。
研报重点分析了股指期货还是国债期货?
研报重点分析了股指期货和国债期货两个方向。股指期货部分指出市场全线反弹,主要指数涨幅超1%,科技股领涨,半导体设备板块表现突出,并分析了市场信心来源和资金博弈情况。国债期货部分则关注了国债期货多数上涨的情况,分析了央行净投放、税期走款对资金面的影响,以及30年期国债的情绪修复和短期表现。研报还提供了相关数据图表和操作建议,为投资者提供了全面的参考。
当前市场整体处于什么状态?
当前市场整体处于震荡反弹状态。股指期货市场全线反弹,主要指数涨幅超1%,科技股领涨,显示市场信心有所恢复。国债期货多数上涨,市场情绪逐步修复。但同时,资金存量博弈仍存,市场波动可能加剧。央行净投放和税期走款等因素影响了资金面,但整体市场情绪趋于稳定。投资者需关注美联储议息会议等外部因素,以及国内政策变化对市场的影响。
研报提示了哪些风险因素?
研报提示了内、外政策变化超预期,地缘政治因素,以及通胀超预期等风险因素。内政方面,金融结构转型和货币政策调整可能带来不确定性。外政方面,美联储议息会议结果可能影响全球资本流动,进而影响A股市场。地缘政治因素如霍尔木兹海峡紧张局势可能引发市场避险情绪。通胀超预期可能导致货币政策收紧,影响市场流动性。投资者需密切关注这些风险因素,做好风险管理。