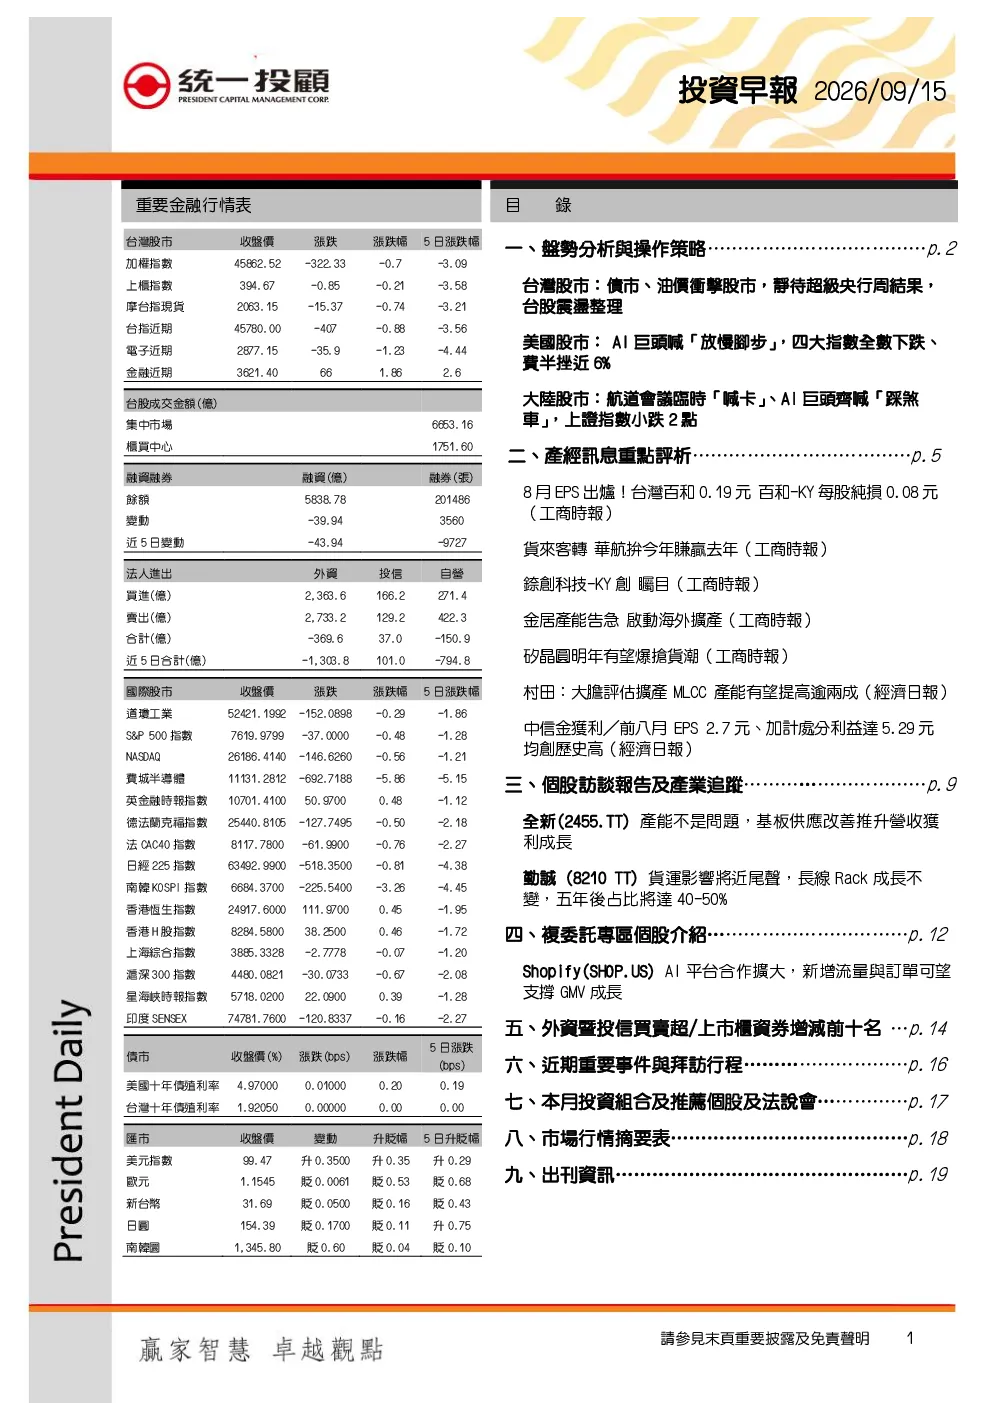
盘势分析
- 台灣股市:受債市、油價衝擊,加上美國升息機率上升、AI 巨頭喊放慢腳步等因素影響,盤面表現疲軟,加權指數收斂。外資賣超、台股期貨空單部位高,投資風氣偏觀望。技術面顯示 KD、RSI 滑落,MACD 翻綠,整體進入弱勢整理階段。建議保持資金彈性,低接不追高,選股以流動性佳的中大型 AI 權值股為主。
- 美國股市:受 AI 巨頭喊放慢腳步、美國升息機率上升、10年期公債殖利率攀升等因素影響,四大指數全數下跌,費半指數下挫近 6%。儘管市場擔憂債券殖利率居高不下,但 AI 熱潮正驅動企業投資與經濟強勁成長,預期美股延續強勢格局。
- 大陸股市:受美伊局勢動盪、國際債市與匯市波動加劇、AI 放緩雜音增多等因素影響,盤面表現弱勢震盪、縮量下跌。但考量時序步入中國「金九銀十」產業旺季,政策面持續加大對消費與房地產的刺激力度,加上人行保持貨幣寬鬆、人民幣匯價強勢,市場流動性充沛,預期陸股呈震盪上揚走勢。
產經訊息重點評析
- 台灣百和:8 月 EPS 獲成率低於預期,毛利率、營業利益率下滑,EPS 衰退,主要受原料價格高漲、關稅分攤影響,加上客戶訂單模式轉趨保守,短期訂單動能疲軟。維持「中立」投資建議。
- 中華航空:看好 4 季度客貨運需求,受惠 AI 半導體出貨暢旺,旺季艙位偏緊,燃油附加費及運價可即時反映成本,預期高油價對貨運獲利影響有限。惟客運燃油成本轉嫁能力較低,短期仍壓抑整體獲利。建議逢低再行布局。
- 錼創科技-KY:受電視顧客放緩 Micro LED 電視開發影響,營業利益虧損擴大。展望未來,預期 2027 年 AR 裝置開始貢獻收益,並在 2028 年進入快速成長階段。維持「中立」投資建議。
- 金居:客戶需求持續增加,現有產能已不敷使用,啟動海外擴產計畫。看好 AI 發展對高端銅箔需求,預期 2026 年底 HVLP4 銅箔產出 200 萬噸/月,2027 年目標平均月產量達 700 萬噸。維持「買進」投資建議,目標價 645 元。
- 矽晶圓:客戶端 12 吋矽晶圓庫存回落,產業進入復甦,UTR 接近滿載,環球晶及日本大廠 SUMCO 表示 3 季度開始調漲現貨價格。預期 2 季度矽晶圓產業進入供不應求,缺貨循環預計延續至 2028 年。維持「買進」投資建議,目標價 1400 元。
- 村田:準備擴大 AI 產能布局,研議包含新廠房在內的產能擴充計畫。預期 AI 帶來動能持續向上。維持「買進」投資建議,目標價 688 元。
- 中信金:8 月自結獲利跳增,主要受惠投資市場有所回穩。累計前八月自結稅後淨利成長,EPS 為 2.7 元。展望 2026~2027 年,預期放款、淨利差皆維持擴張趨勢,財管商品銷售動能極佳,放款動能強勁。維持「買進」投資建議,目標價 74 元。
- 全新:InP 基板供應改善帶動光電子快速放量,產品組合轉佳,客供料占比提升及價格調整效益帶動獲利改善。展望 2027 年,美系客戶 200G PD 預計 1 季度開始明顯放量,CW Laser 及 1.6T 發射端則接續成長。維持「買進」投資建議,目標價 700 元。
- 勤誠:先前貨運轉換影響已於 8 月結束,9 月拉貨動能已見好轉。Rack 機櫃業務占比逐年墊高,將成為勤誠未來主要成長動能。NV Rubin Ultra、AMD Helios 等新平台規格陸續調整,有望推升單位產品價值。維持「買進」投資建議,目標價 1385 元。
- Shopify:AI 平台合作擴大,新增流量與訂單可望支撐 GMV 成長。維持「買進」建議,目標價 167 美元。