猜你想问
这份研报主要分析了哪些行业?
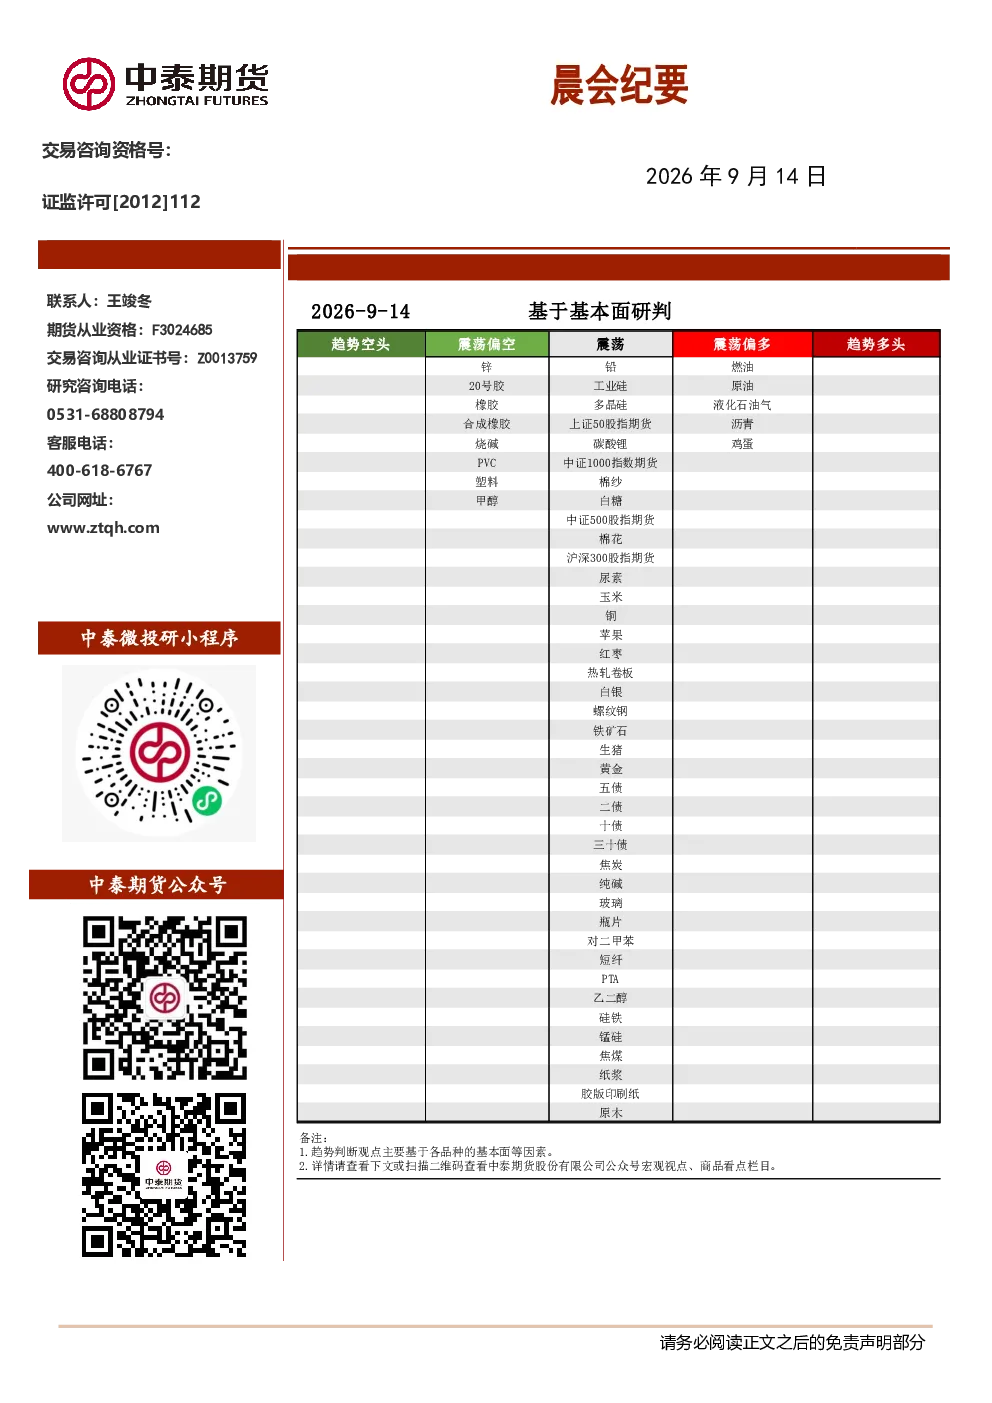
本研报涵盖了钢材、多晶硅、棉花、糖和苹果等多个行业,对每个行业的市场现状、供需关系、价格波动及未来发展趋势进行了详细分析。钢材市场关注下游需求疲弱与供应端盈利恶化;多晶硅分析厂家减产计划与下游需求拖累;棉花市场探讨ICE美棉回落及国内棉市价格调整;糖市关注ICE原糖波动与国内榨季结转压力;苹果市场则分析了旧季清库与新季丰产预期。
钢材市场的供需趋势如何?
钢材市场下游需求疲弱,二手房交易好转但新开工同比降幅较大(-28.5%),基建投资增速回落(-14.72%),水泥出库量和直供量同比下滑约20%;供应端铁水产量小幅下降,但新增高炉复产导致供给预期趋降,中期供需驱动偏强,但进入旺季需求验证阶段。成本端铁矿石高位震荡,焦炭提涨落地,煤焦供给收缩,优质主焦煤紧缺,钢厂积极补库,煤焦或维持强势。当前钢材整体接单情况一般,钢厂普遍接单在10天左右。
多晶硅行业的主要波动原因是什么?
多晶硅行业波动主要源于9月5日厂家减产计划公布及下游弱需求拖累,目前延续贴水偏弱运行。政策端,7月20日能耗限额标准不及预期,7月31日价格合规指导会议,8月6日龙头企业签署《反内卷倡议书》,10月若厂家执行减产,有望开启去库。估值方面,盘面反弹高点触及在产企业完全成本,估值中性。行业需关注政策变化及10月减产验证对市场的影响。
棉花市场当前的市场现状如何?
棉花市场ICE美棉大幅回落,USDA 9月供需报告下调美国产量但上调全球库存,低于预期;国内棉市价格下行调整,临近新棉上市套保压力和国储棉成交放缓。市场转向新棉预售或观望,9月农业农村部上调新年度棉花产量,关注新棉套保盘压力。美国棉花生长受旱,出口销售增加但装船量减少,巴西产量增加需关注。国内纺织企业开工回升,纱线库存微累,棉花商业库存下降,采购动力减弱,国储棉成交放缓。
研报提示了哪些投资风险?
研报提示的风险包括:钢材市场供需验证不确定性、多晶硅行业政策变动风险、棉花市场新棉产量上调带来的套保压力、糖市高位运行风险及国际糖市基本面偏多风险。此外,苹果市场丰产预期压制价格,需关注陕北产区冰雹损伤对商品率的影响及早熟苹果行情分化。红枣市场盘面下行但未提供具体未来观点,需关注产区天气及市场供需变化。各行业均存在成本端价格波动及供需关系变化风险。