猜你想问
本周锌价高位震荡的核心矛盾是什么?
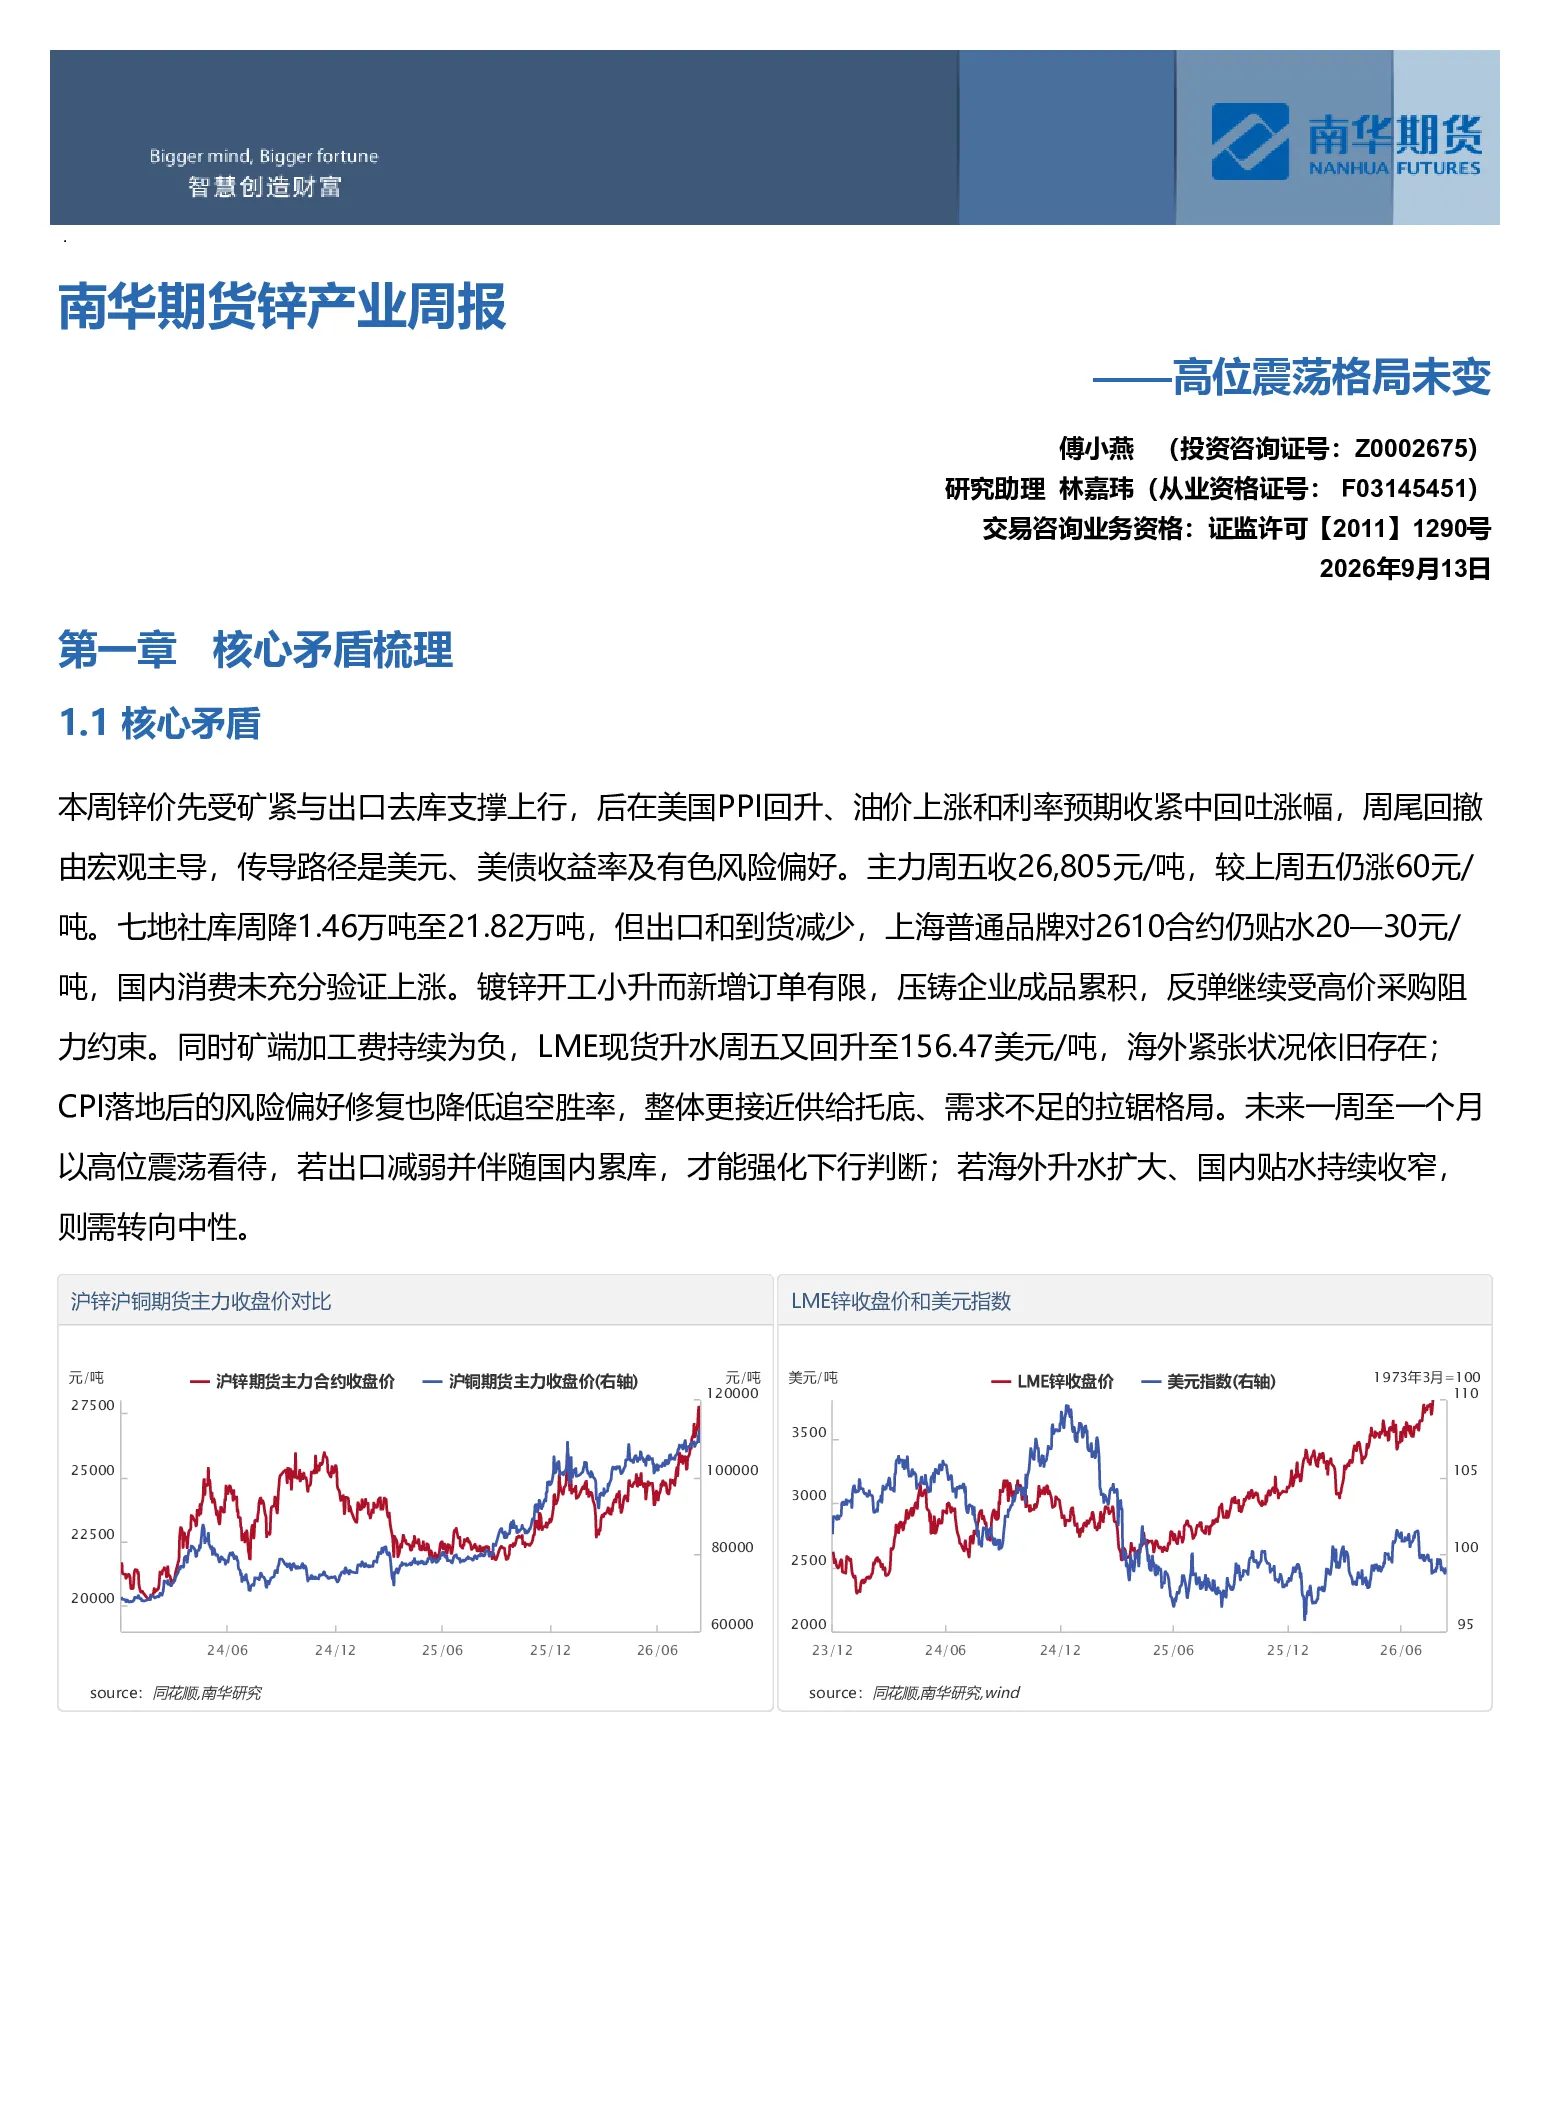
本周锌价高位震荡的核心矛盾在于精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。矿端加工费持续为负,LME现货升水回升,海外紧张状况依旧存在;国内出口去库能托底,但尚未转化为旺季订单增长,镀锌开工小升而新增订单有限,压铸企业成品累积,反弹继续受高价采购阻力约束。整体更接近供给托底、需求不足的拉锯格局。
锌产业未来发展趋势如何?
锌产业未来发展趋势需关注精矿供应与精炼产能的匹配情况,以及全球库存的动态变化。矿端加工费若持续处于低位,将限制冶炼利润空间,可能影响精炼产能扩张。同时,海外库存的重新分布和国内出口去库的持续性,将影响供需平衡。镀锌和压铸行业的开工率与订单情况,也将反映终端需求的真实强度。
本报告重点分析了哪些方面?
本报告重点分析了锌价高位震荡的核心矛盾,包括精矿紧张向精炼减产的传导速度、全球金属库存变化、矿端加工费水平、LME现货升水状况等。此外,报告还研判了单边价格、基差与近月价差、跨市价差,并跟踪了国内外库存与供需情况。同时,对产业链上下游利润、进出口利润进行了分析,以及盘面价量资金、内外价差等进行了解读。
当前锌市场现状如何判断?
当前锌市场现状表现为高位震荡,核心矛盾在于供给端精矿紧张与需求端订单不足的拉锯。矿端加工费持续为负,成本端对价格形成支撑;但国内出口去库尚未转化为强劲的旺季订单,镀锌和压铸行业新增订单有限,显示需求端仍有制约。LME现货升水回升,海外库存压力有所缓解,但整体市场仍处于供需平衡的动态调整阶段。
本报告提示了哪些风险?
本报告提示了矿端扰动、冶炼端检修、宏观利率等风险因素。矿端扰动可能影响精矿供应稳定性,进而影响锌价走势;冶炼端检修可能导致短期供给收缩,但若检修时间过长可能引发利润转移至下游。宏观利率变化将通过美元汇率和融资成本影响金属估值,需关注美联储政策动向对市场情绪的传导。
你可能感兴趣
南华期货锌产业周报:高位震荡格局未变20260913
南华期货2026-09-13
南华期货锌产业周报:外强内弱格局再现,宏观压制下偏弱震荡
南华期货2026-03-16
南华期货锌产业周报:宏观与出口预期支撑高位震荡20260824
南华期货2026-08-24
南华期货锌产业周报:宏观与出口预期支撑高位震荡
南华期货2026-08-24
南华期货锌产业周报:外强内弱格局再现,宏观压制下偏弱震荡20260315
南华期货2026-03-16
南华期货锌产业周报——11月维持高位震荡,观望出口数据
南华期货2025-11-09
南华期货锌产业周报:宏观基本面共振,锌价重心或维持高位震荡20251214
南华期货2025-12-14
南华期货塑料产业周报:短期高位震荡的格局持续20260413
南华期货2026-04-13
南华期货锌产业周报:进口窗口开启,区间震荡
南华期货2025-12-21
南华期货锌产业周报:区间震荡20251228
南华期货2025-12-28