猜你想问
这份研报的核心内容是什么?
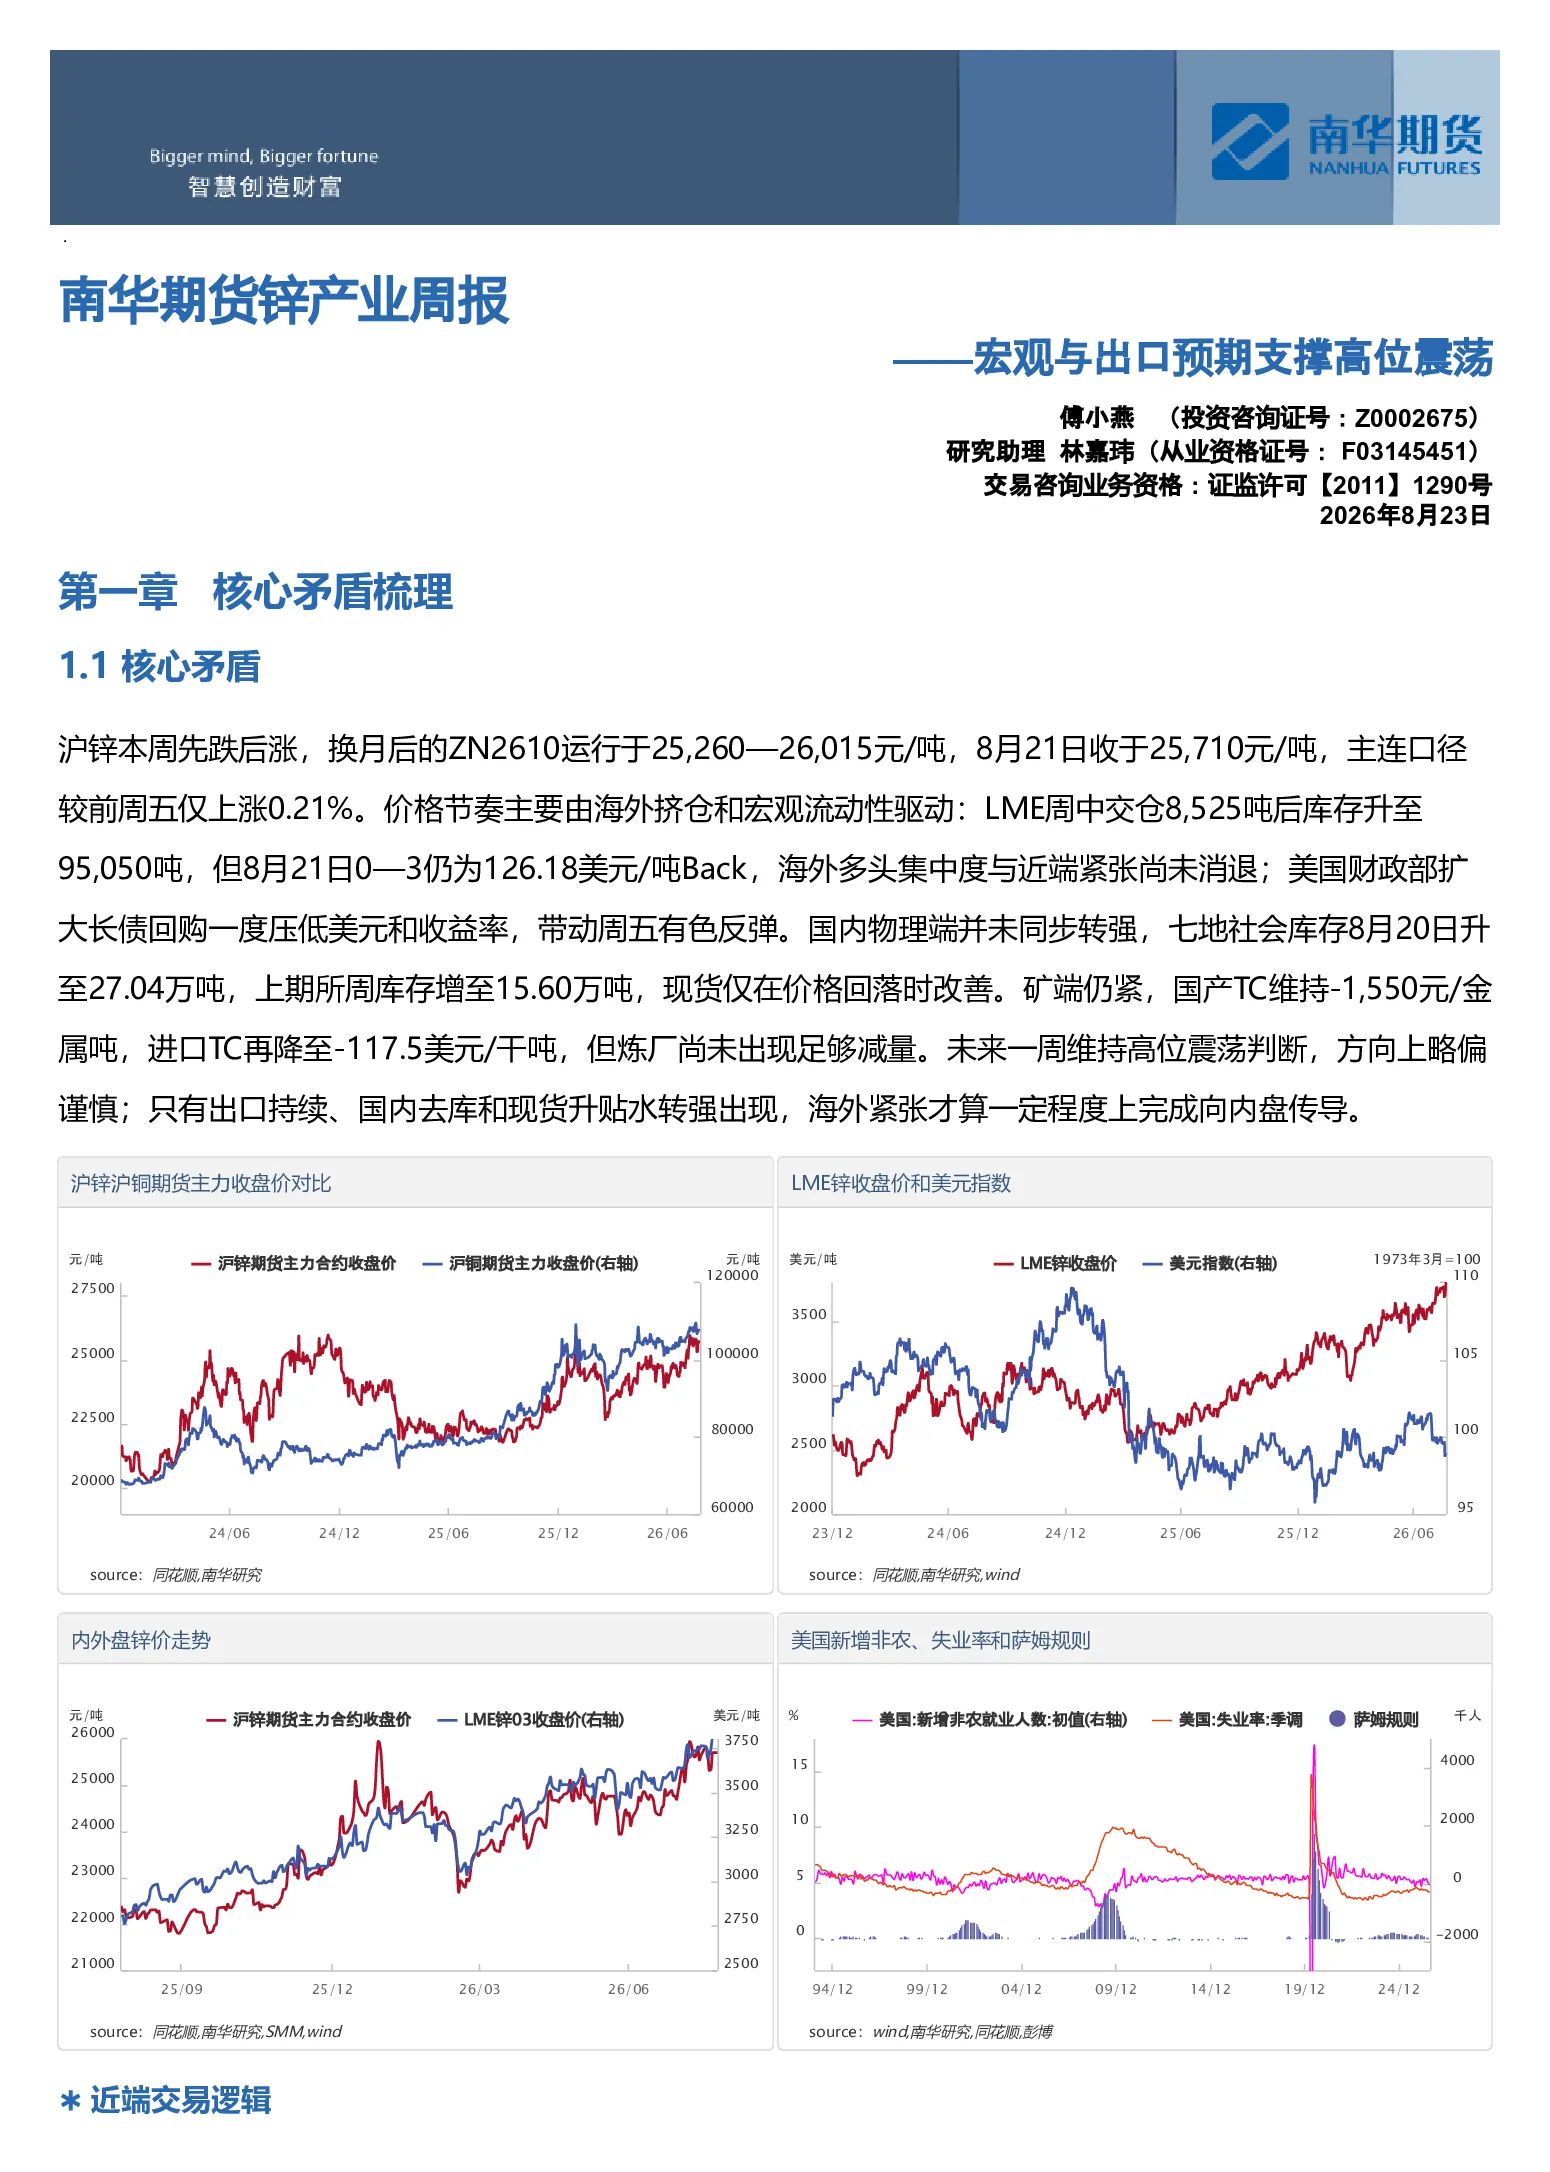
这份研报分析了沪锌价格受海外挤仓和宏观流动性驱动的情况,指出LME库存升至95,050吨但近端Back仍为126.18美元/吨,海外多头集中度与近端紧张未消退。国内物理端库存增加,七地社会库存升至27.04万吨,上期所库存增至15.60万吨,现货仅在价格回落时改善。矿端仍紧,国产TC维持-1,550元/金属吨,进口TC降至-117.5美元/干吨,但炼厂减量不足。未来一周预计高位震荡,方向偏谨慎;需出口持续、国内去库和现货升贴水转强才能完成传导。
锌产业未来发展趋势如何?
2026年锌价的核心是矿紧对产量的影响。国产与进口矿TC深度为负,原料成本抬高支撑;但SMM预计8月国内精炼锌产量环比回升,海外矿量补充。若冶炼开工保持高位、旺季订单未改善,矿紧仅压缩利润难形成持续锭缺。年内趋势上行需产量收缩与库存下降同向出现。目前市场计价LME低库存、高Back和锌锭出口窗口,但国内库存周增0.61万吨,近端呈Contango。
报告重点分析了哪些方向?
报告重点分析了沪锌价格受海外挤仓和宏观流动性驱动的情况,LME库存升至95,050吨但近端Back仍为126.18美元/吨,海外多头集中度与近端紧张未消退。国内物理端库存增加,七地社会库存升至27.04万吨,上期所库存增至15.60万吨,现货仅在价格回落时改善。矿端仍紧,国产TC维持-1,550元/金属吨,进口TC降至-117.5美元/干吨,但炼厂减量不足。未来一周预计高位震荡,方向偏谨慎;需出口持续、国内去库和现货升贴水转强才能完成传导。
当前锌市场现状如何判断?
当前锌市场现状显示沪锌价格受海外挤仓和宏观流动性驱动,LME库存升至95,050吨但近端Back仍为126.18美元/吨,海外多头集中度与近端紧张未消退。国内物理端库存增加,七地社会库存升至27.04万吨,上期所库存增至15.60万吨,现货仅在价格回落时改善。矿端仍紧,国产TC维持-1,550元/金属吨,进口TC降至-117.5美元/干吨,但炼厂减量不足。未来一周预计高位震荡,方向偏谨慎;需出口持续、国内去库和现货升贴水转强才能完成传导。
研报提示了哪些风险?
研报提示的风险包括矿端扰动,冶炼端检修,宏观利率等。当前市场存在LME库存单日增8,525吨等利空因素,同时七地库存周增0.61万吨,上期所库存周增0.12万吨,镀锌开工率升但订单不突出。需关注美国对伊朗制裁、美国7月PCE与二季度GDP修正值、杰克逊霍尔央行年会及美联储主席讲话等国际事件对市场的影响。