猜你想问
这份研报主要分析了哪些内容?
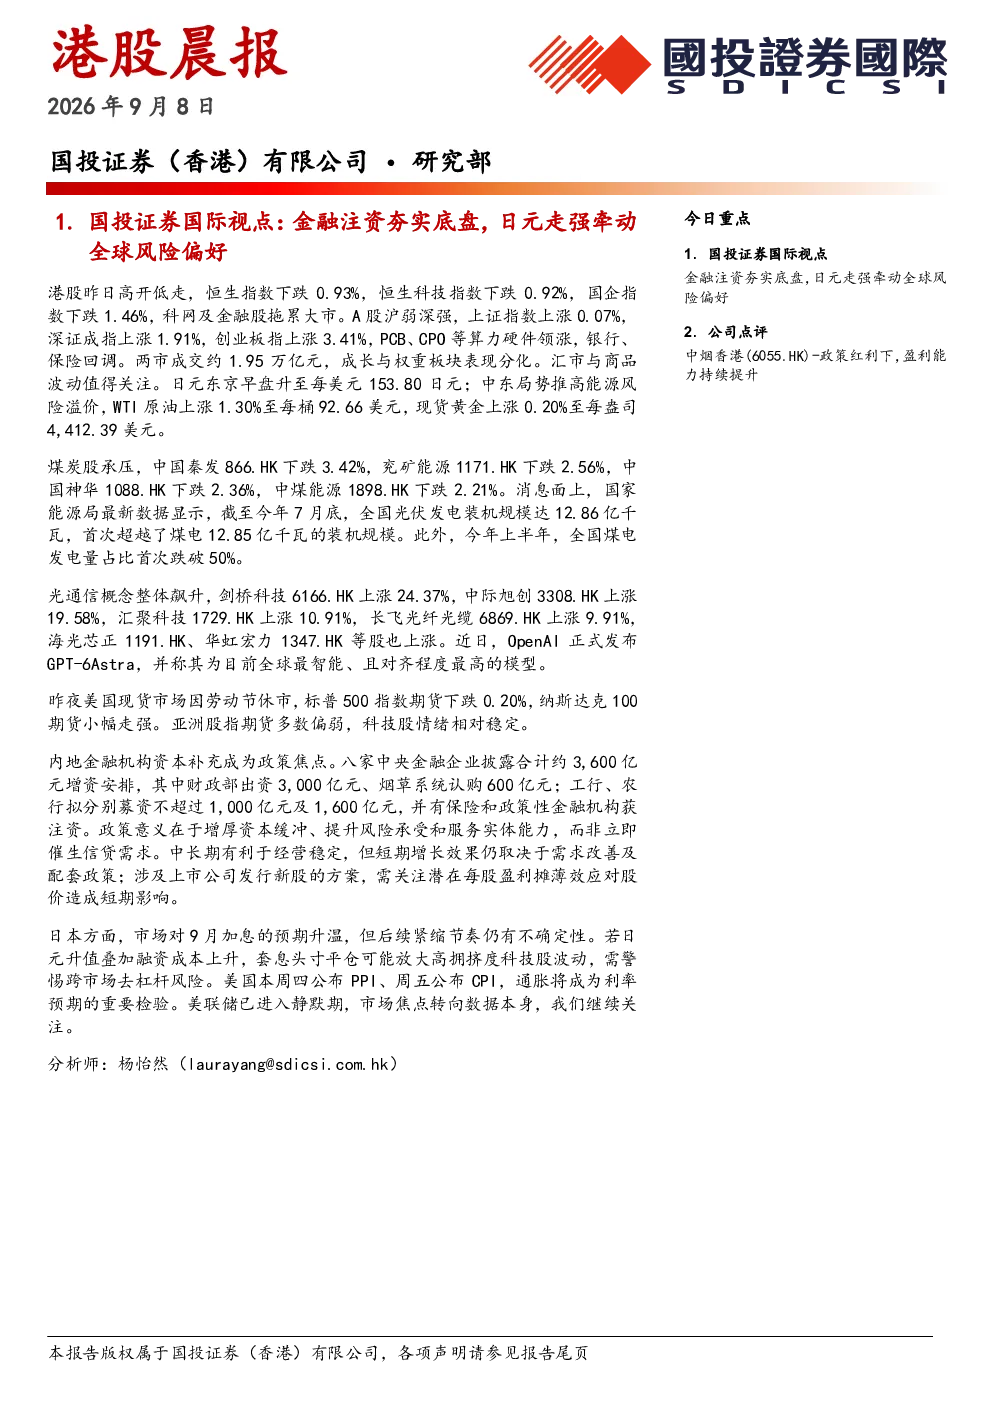
这份研报主要分析了市场概况,包括港股、A股、汇市和商品市场的表现,并对中烟香港(6055.HK)进行了详细点评。报告涵盖了中烟香港的烟叶进口、卷烟出口、烟叶类产品出口、新型烟草制品出口以及巴西业务的业绩情况。此外,还探讨了内地金融机构资本补充、日本市场加息预期以及美国通胀数据等政策与市场动态。
报告对烟叶进口业务的分析有哪些关键点?
报告指出,中烟香港26H1烟叶进口数量同比降29.1%,销量下降受国际贸易关系及发运节奏影响。营业收入49.99亿港元,同比降40.5%;毛利5.44亿港元,同比降20.8%。销售单价约7.20万港元/吨,同比降约16.1%。尽管收入和毛利下降,毛利率同比提升约2.7个百分点至10.9%。
报告如何评估中烟香港的卷烟出口业务?
报告显示,中烟香港26H1卷烟出口业务营业收入4.12亿港元,同比降25.3%,销量656,303千支,同比降35.6%。销售均价约12.6港元/20支,同比提升约15.9%。毛利1.49亿港元,同比增4.9%;毛利率36.1%,同比提升约10.4个百分点。出口业务盈利能力有所改善。
当前市场有哪些值得关注的动态?
当前市场动态包括港股高开低走,恒生指数下跌0.93%;A股沪弱深强,创业板指上涨3.41%;汇市方面,日元东京早盘升至每美元153.80日元;WTI原油上涨1.30%至每桶92.66美元;美国现货市场因劳动节休市,标普500指数期货下跌0.20%。此外,内地金融机构资本补充成为政策焦点,日本市场加息预期升温,美国通胀数据将成为市场焦点。
研报提示了哪些主要风险?
研报提示的主要风险包括国家烟草政策变动、国内烟叶进口需求转弱、气候影响巴西地区烟草种植以及烟草价格下跌。这些因素可能对中烟香港的经营业绩产生不利影响。此外,还需关注跨市场去杠杆风险,特别是日元升值叠加融资成本上升可能放大高拥挤度科技股的波动。
你可能感兴趣
国投证券(香港)
国证国际2026-07-08
国投证券(香港)有限公司•研究部
国证国际2026-07-03
国投证券(香港)有限公司•研究部
国证国际2026-03-11
国投证券(香港)
国证国际2026-01-27
国投证券(香港)有限公司•研究部
国证国际2025-12-29
国投证券(香港)
国证国际2026-07-28
国投证券(香港)有限公司•研究部
国证国际2026-03-03
国投证券(香港)
国证国际2026-03-09
国投证券(香港)
国证国际2026-07-14
国投证券(香港)
国证国际2026-07-02