猜你想问
这份研报主要分析了铝产业链的哪些方面?
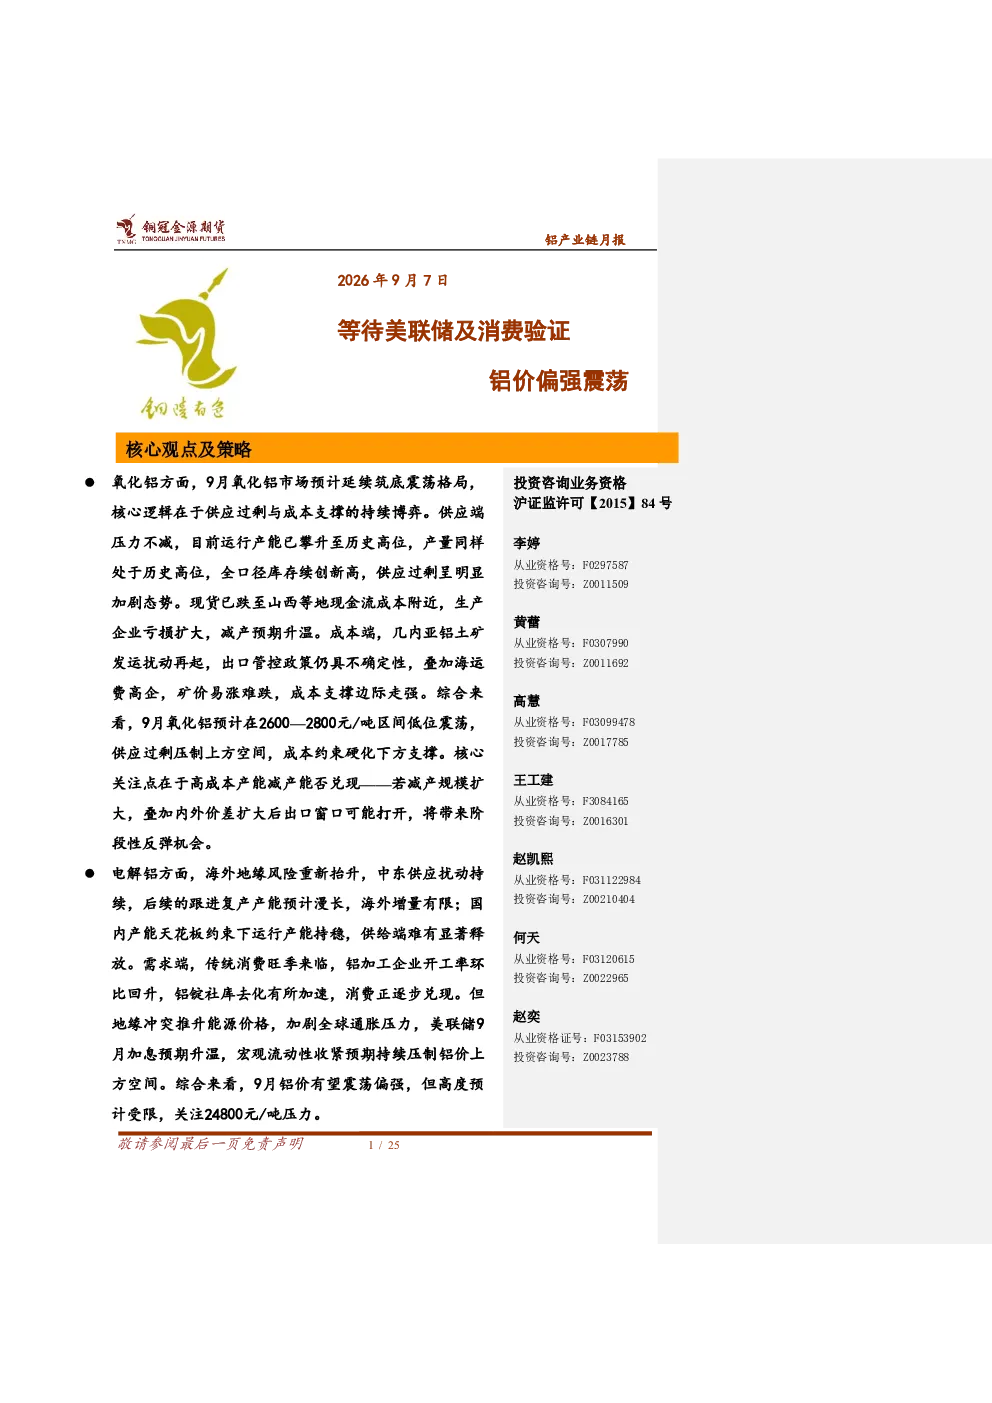
这份研报全面分析了铝产业链的氧化铝、电解铝和铸造铝三个板块。氧化铝部分重点探讨了供应过剩与成本支撑的博弈,预测9月价格在2600—2800元/吨区间震荡。电解铝部分分析了海外地缘风险和国内供给需求,预计9月铝价震荡偏强但高度受限。铸造铝部分则关注废铝成本和需求疲软,预测9月价格在23000—24000元/吨区间窄幅震荡。报告还分析了铝加工、国内终端消费和铝材出口情况,指出消费旺季成色取决于终端恢复和高铝价下的补库意愿。
氧化铝板块未来发展趋势如何?
氧化铝板块未来发展趋势主要围绕供应过剩与成本支撑的博弈展开。当前供应端压力巨大,产能和产量处于历史高位,库存创新高,价格已跌至成本附近,减产预期升温。成本端,几内亚铝土矿发运扰动和出口管控政策不确定性,导致矿价易涨难跌,成本支撑边际走强。预计9月氧化铝价格在2600—2800元/吨区间震荡,若高成本产能减产规模扩大,叠加内外价差扩大后出口窗口打开,将带来阶段性反弹机会。核心关注点在于高成本产能减产能否兑现,以及几内亚矿石政策落地节奏。
报告重点分析了电解铝的哪些方面?
报告重点分析了电解铝的供需格局和价格预测。供应端,海外地缘风险和国内产能天花板约束下,供给端难有显著释放。需求端,传统消费旺季来临,铝加工企业开工率回升,铝锭社库去化加速,但地缘冲突推升能源价格,加剧全球通胀压力,美联储加息预期升温,宏观流动性收紧预期持续压制铝价上方空间。预计9月铝价有望震荡偏强,但高度预计受限,关注24800元/吨压力。核心关注点在于地缘冲突发展和美联储加息路径。
当前铝市场现状如何判断?
当前铝市场现状呈现供需分化格局。氧化铝供应过剩加剧,价格跌至成本附近,减产预期升温;电解铝供给端稳定,需求端旺季来临但受宏观流动性收紧预期压制;铸造铝成本端废铝价格易涨难跌,需求端则明显乏力,供需双弱。铝材出口同比增速较好但环比动能减弱,北美出口大幅回落,东南亚及新兴市场需求仍具韧性。整体来看,铝市场处于筑底震荡阶段,各板块表现分化,未来走势取决于供需关系变化和宏观环境演变。
研报提示了哪些主要风险点?
研报提示了三个主要风险点:一是美联储加息预期升级,可能加剧全球流动性收紧,对铝价形成压制;二是中东冲突超预期缓解,可能影响海外供应格局和铝价波动;三是几内亚矿石政策出台,可能改变铝土矿供应和成本结构。这些风险点需要密切关注,它们可能对铝产业链各板块的供需关系和价格走势产生重要影响。