猜你想问
这份研报主要分析了哪些行业?
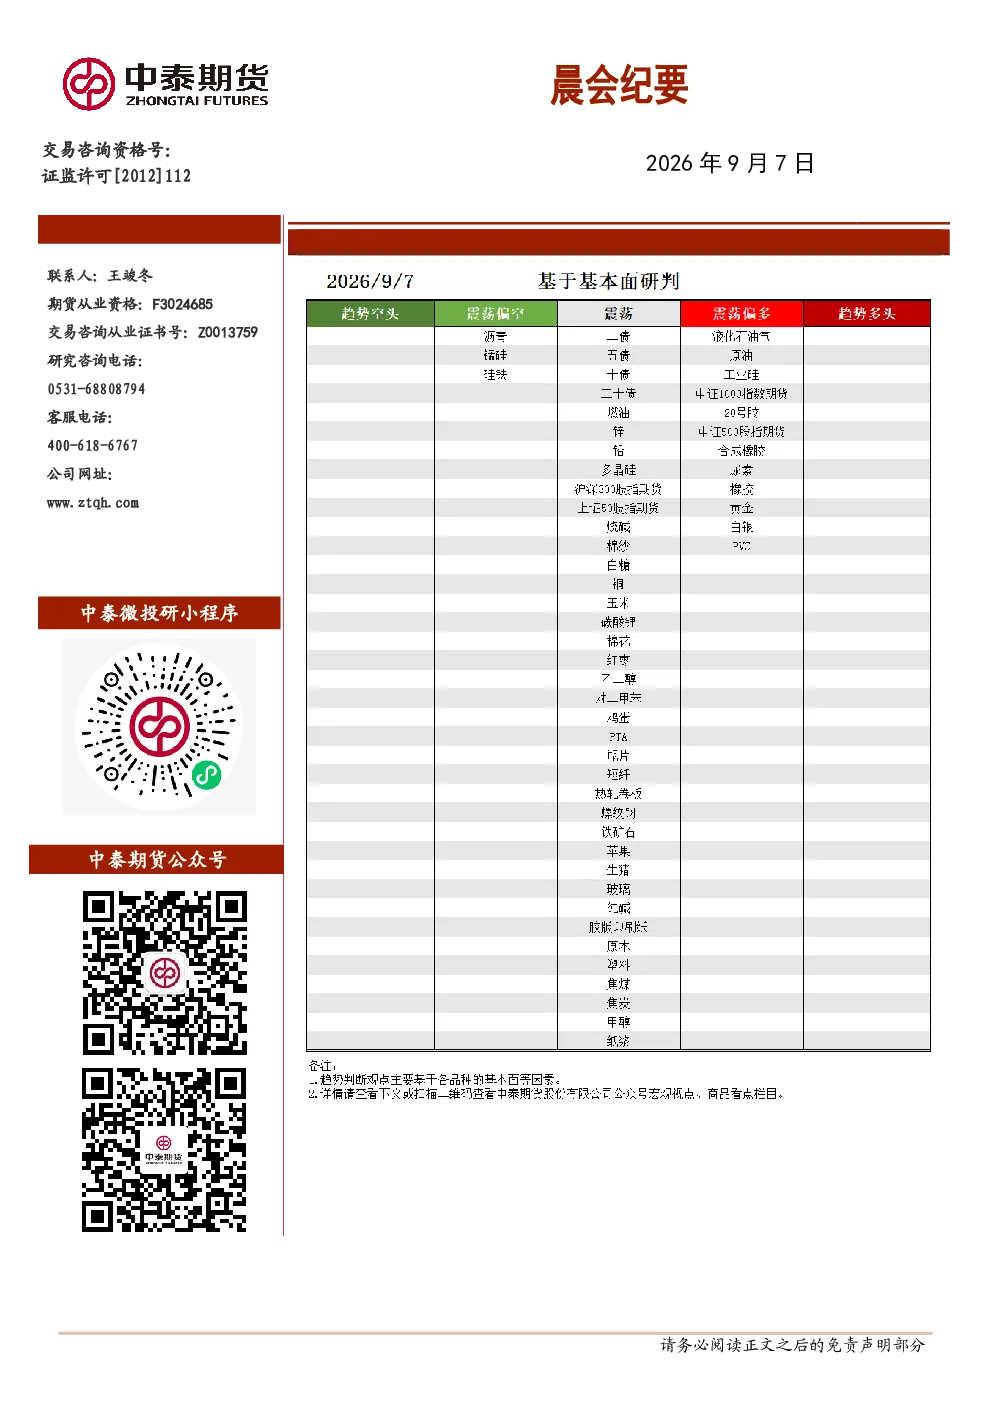
本研报主要分析了钢材、工业硅和多晶硅三个行业。钢材方面,报告指出铁水产量平稳,高炉盈利低位,供给预期继续趋降,同时存在季节性转好预期,中期供需驱动有望增强。工业硅方面,大厂减产落地,焦煤价格上涨带动成本抬升,丰水期供需差有望改善。多晶硅方面,商品氛围偏弱,回归弱现实定价,但减产会议预期提供支撑,政策端减产力度不及预期,高库存+丰水期累库矛盾突出。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势显示供需驱动增强,9月供需缺口约2万吨,需求结构分化,铁锂增加,三元下滑。供应端方面,铁水产量平稳,新增7座高炉复产,5座检修,高炉盈利低位,供给预期继续趋降。需求端方面,存在季节性转好预期,中期供需驱动有望增强,等待旺季需求验证。
报告重点分析了哪些方向?
报告重点分析了钢材、工业硅和多晶硅三个行业的供需关系、成本支撑以及未来发展趋势。钢材方面关注高炉盈利、供给预期和需求结构变化;工业硅方面关注大厂减产、焦煤价格和丰水期供需差;多晶硅方面关注商品氛围、减产会议预期、政策力度、高库存和丰水期累库情况。
当前市场现状如何判断?
当前市场现状显示,钢材行业高炉盈利处于低位,供给预期趋降,需求存在季节性转好预期;工业硅行业大厂减产落地,成本受焦煤价格上涨带动抬升;多晶硅行业商品氛围偏弱,回归弱现实定价,但减产会议预期提供支撑。整体来看,各行业均存在成本支撑和供需关系变化的关键因素,未来走势需结合季节性和政策变化进行观察。
研报有哪些风险提示?
本报告的风险提示包括:报告内容基于公开信息,力求准确但不保证完整性;不构成交易建议,市场有风险,投资需谨慎;知识产权归中泰期货所有,引用需注明出处并征得同意。此外,各行业均存在政策变动、供需关系不及预期、成本波动等风险因素,需密切关注市场变化。