猜你想问
这份报告主要分析了哪些选股因子表现?
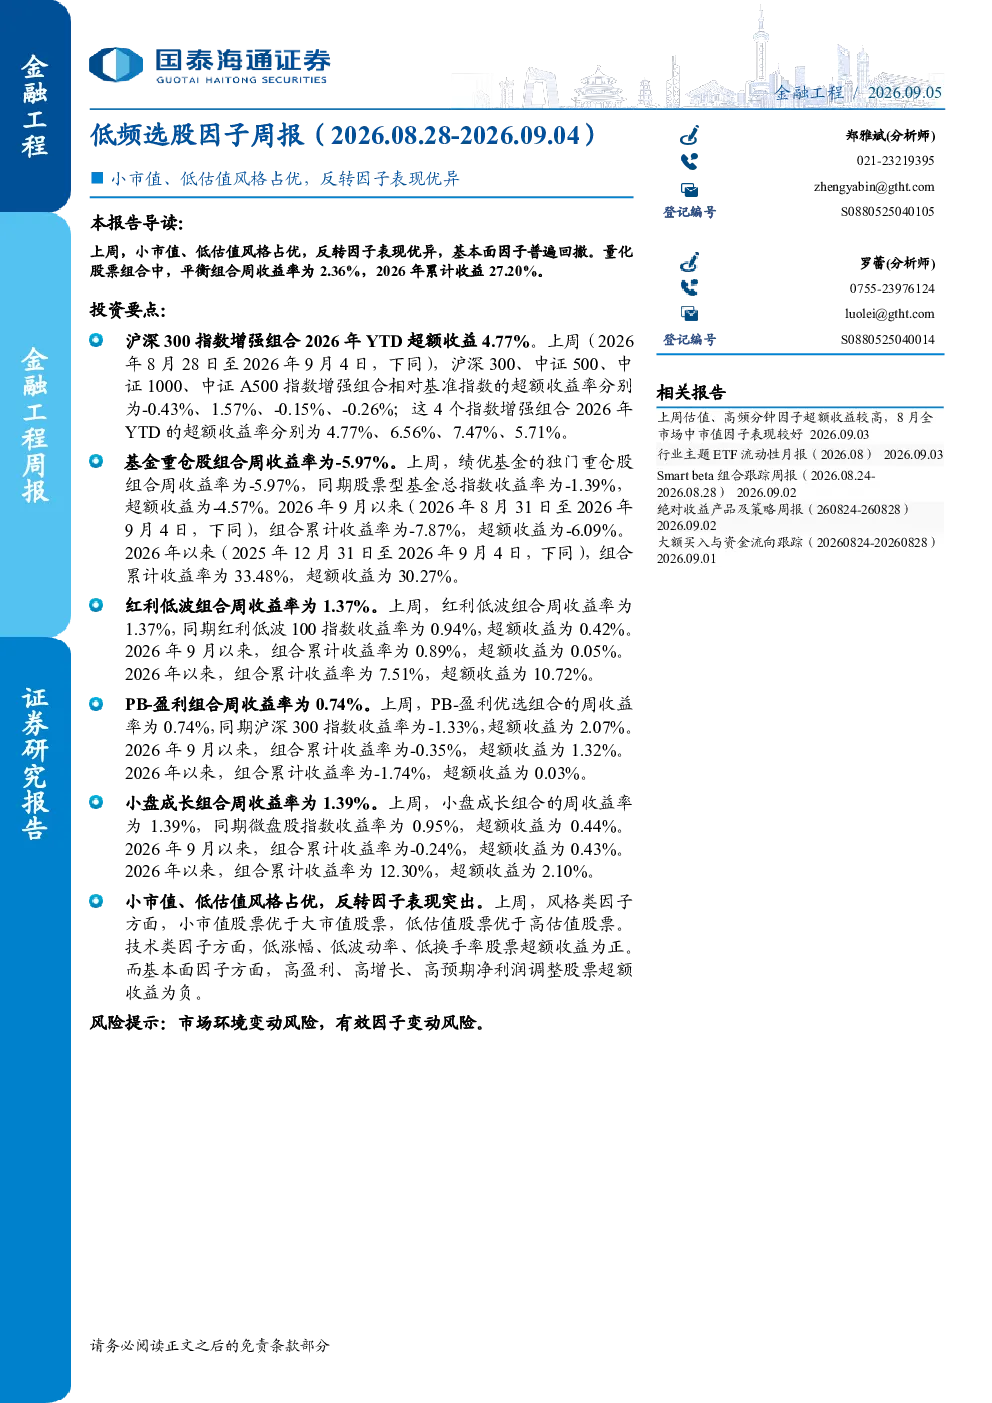
本报告分析了上周(2026.08.28-2026.09.04)多种选股因子的表现。结果显示小市值、低估值风格占优,反转因子表现优异,而基本面因子普遍回撤。量化股票组合中,平衡组合周收益率为2.36%,2026年累计收益达27.20%。具体来看,风格类因子中市值、PB因子均贡献正收益,技术类因子如反转因子、换手率因子表现突出,而基本面因子ROE、SUE等则贡献负收益。这些数据反映了当前市场环境下不同类型因子的有效性差异。
多因子组合与指数相比表现如何?
报告对比了多因子组合与主要指数的表现。上周,进取组合、平衡组合收益率分别为1.97%、2.36%,相对中证500指数超额收益达5.05%、5.43%。2026年以来,平衡组合累计收益率27.20%,超额收益24.70%。相比之下,指数增强组合表现不一,沪深300增强组合周收益率为-1.76%,但2026年累计收益率为3.01%,超额收益4.77%。这表明多因子策略在不同市场阶段具有相对稳定的超额收益能力,但需注意组合间的差异和风险控制。
报告中提到的特定策略组合有哪些特点?
报告分析了多种特定策略组合的表现。红利低波组合周收益率为1.37%,2026年以来累计收益7.51%,超额收益10.72%。PB-盈利组合周收益率为0.74%,但2026年以来累计收益为-1.74%。小盘成长组合周收益率为1.39%,2026年以来累计收益12.30%,超额收益2.10%。这些组合展示了不同策略在风险收益特征上的分化,例如红利低波组合注重防御性,而小盘成长组合则更偏向成长性投资。
当前市场环境下,哪些因子可能更具优势?
根据报告分析,当前市场环境下小市值、低估值以及反转因子可能更具优势。上周市值因子多空组合收益为3.31%,PB因子多空组合收益为2.13%,技术类因子中反转因子多空组合收益达7.38%。这表明市场可能存在一定的风格偏好和机会。同时,基本面因子如ROE、SUE上周贡献负收益,显示市场对传统基本面指标的短期有效性有所降低。投资者可关注这些因子的中长期表现变化。
投资这类策略需要关注哪些风险?
投资多因子策略需关注市场环境变动风险和有效因子变动风险。报告提示,市场风格快速轮动可能导致部分因子短期失效,例如上周基本面因子普遍回撤。此外,量化策略的有效性也可能随市场发展而变化,例如指数增强组合近期表现波动较大。投资者应分散配置,避免过度依赖单一因子或策略,并持续跟踪因子有效性变化,动态调整投资组合。