猜你想问
这份研报主要分析了哪些内容?
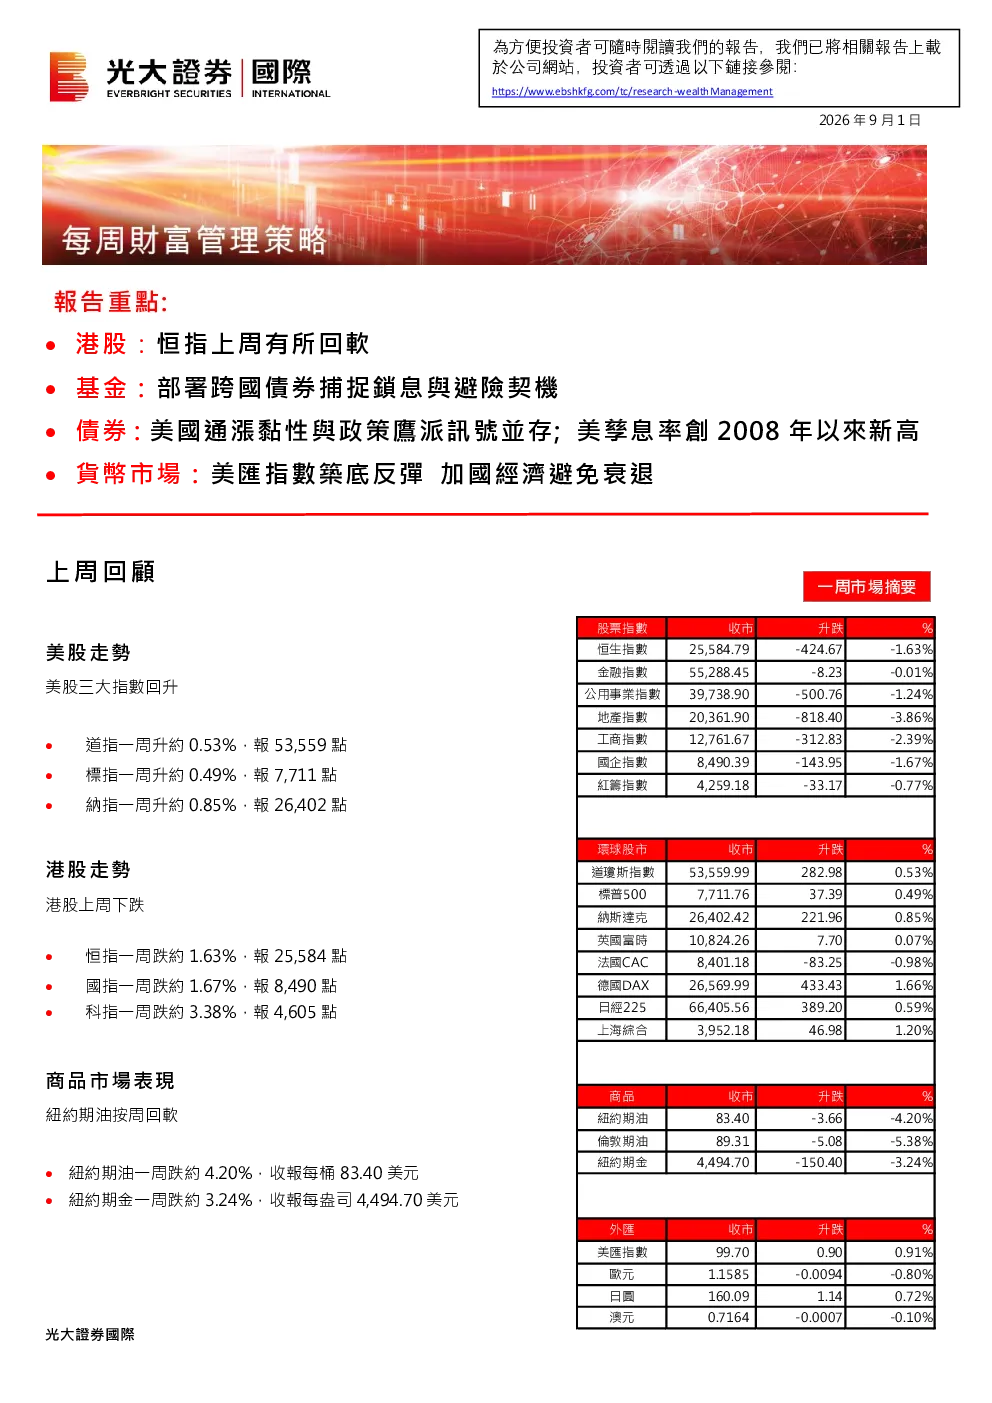
这份研报主要回顾了上周全球主要市场表现,包括美股三大指数回升、港股下跌、商品市场变动、美国经济数据和政策动态等。同时,深入分析了港股的技术分析、市场动态、投资策略、市场走势及概念股;基金市场的市场数据、政策动态和投资策略;债券市场的市场动态、经济数据和政策动态;以及货币市场的市场动态和经济数据。内容覆盖了多个资产类别和地区市场的综合分析。
港股近期走势如何?有哪些值得关注的投资方向?
港股近期呈现下跌趋势,主要受多重因素影响,如美国政府财政纪律缺失、国际油价高企以及AI科技巨头发债吸走债市资金等。市场长端利率处于偏高水平,导致风险偏好下降。值得关注的投资方向包括兼具公用股及增长型概念的标的,这类标的在市场逆风时能靠公用事业托底,市场好转时则受惠于增长型业务带来的红利,使投资组合兼具“进可攻,退可守”的特性。
报告中关于债券市场的分析重点是什么?
报告重点分析了债券市场的市场动态、经济数据和政策动态。指出在鹰派信号与油价上涨推升通胀担忧的双重作用下,全球主权长债遭遇明显抛售,美国10年期国债收益率升至去年1月以来最高水平,整体全球债券收益率攀升至2008年以来高位。同时,美联储主席Kevin Warsh在Jackson Hole年会上强调通胀尚未充分回落,暗示可能需要进一步收紧政策,市场对9月加息预期随之升温。
当前市场整体处于什么状态?投资者应该如何应对?
当前市场整体呈现区间震荡状态,港股市场尤其明显。美股三大指数回升,但港股下跌,商品市场变动,美国经济数据和政策动态复杂多变。投资者应关注市场长端利率水平、通胀预期、政策动向等因素对市场的影响。同时,可关注兼具公用股及增长型概念的标的,这类标的在市场波动中能提供一定的稳定性,并有机会受益于市场好转带来的增长红利。
研报提示了哪些投资风险?
研报提示的主要投资风险包括市场风险、政策风险和宏观经济风险。市场风险方面,全球主要市场波动较大,如美股、港股等市场表现不一,投资者需关注市场情绪变化。政策风险方面,各国货币政策、财政政策及贸易政策等可能发生变化,影响市场走势。宏观经济风险方面,通胀压力、经济增长放缓等因素可能对市场产生不利影响。投资者需密切关注相关风险因素,合理配置资产,防范投资风险。