猜你想问
这份研报主要分析了哪些内容?
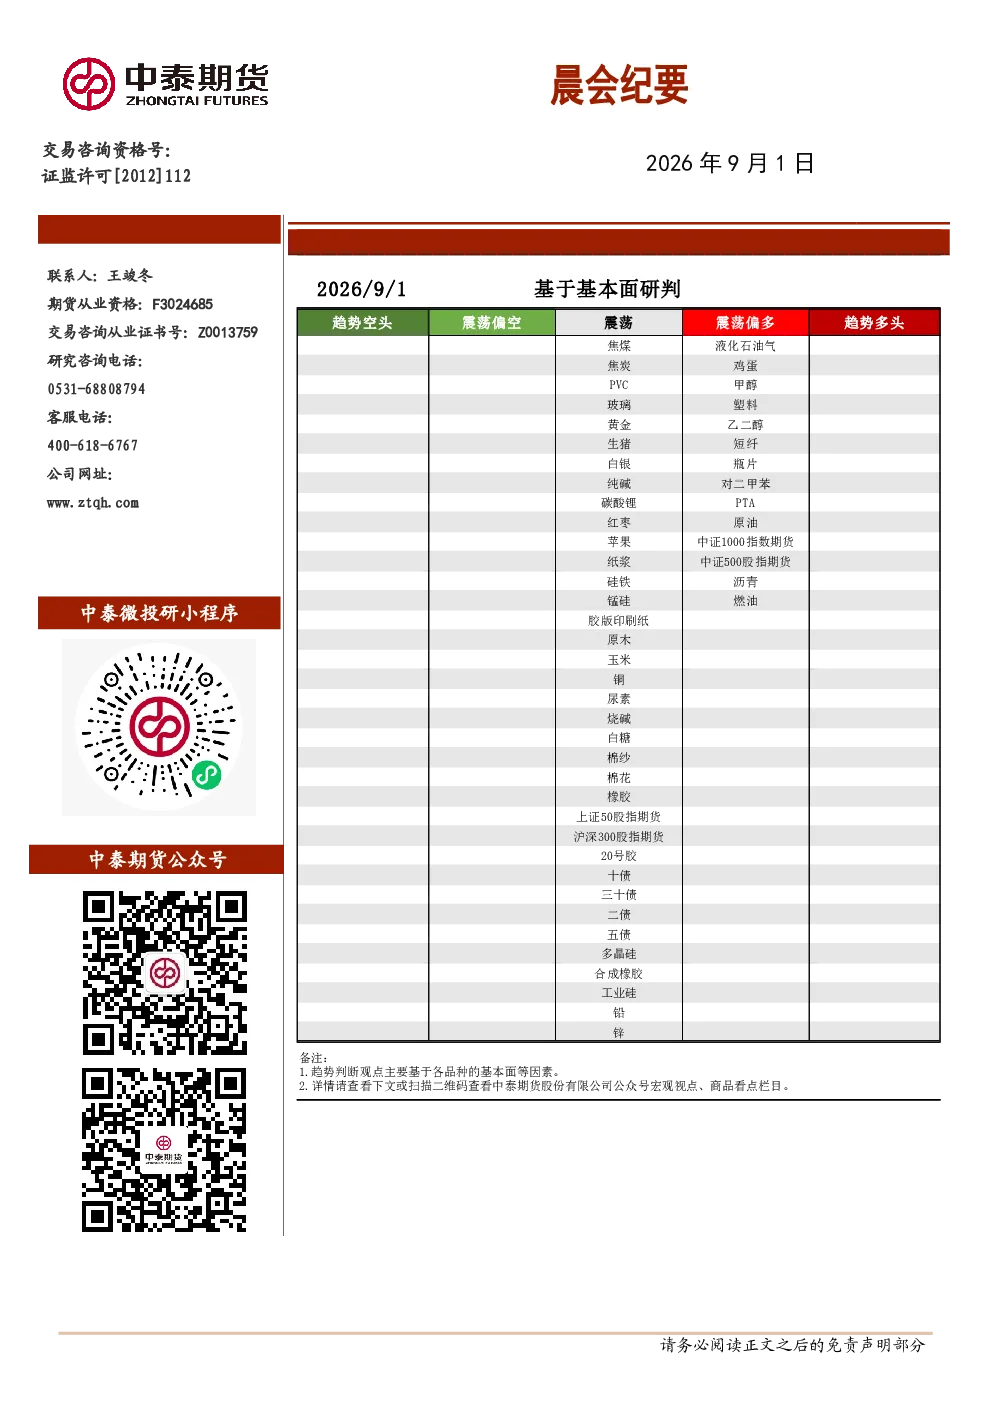
本研报涵盖了中美经贸关系、中国制造业PMI数据、国有控股企业经营情况、北京市高水平开放型经济发展规划、中美关系及全球经济动态等宏观内容。同时,深入分析了碳酸锂、工业硅、多晶硅、棉花、白糖、鸡蛋、苹果等细分赛道的供需现状、价格波动原因及未来发展趋势。报告重点探讨了各行业的产业政策、市场供需变化、成本支撑及潜在风险,为投资者提供了全面的行业分析视角。
报告对碳酸锂行业的发展趋势有何看法?
报告指出,碳酸锂行业近期因窝锂环评撤销导致复产延期,进口发运未显著增加,同时面临雅保智利罢工风险,供给端增幅可能不及预期。展望9月,需求有望向好,若排产超预期,去库仍可达2万吨,现货基差走强,价格或上涨,短期呈现偏强运行态势。然而,供给端的不确定性仍是市场关注的焦点,需持续跟踪窝锂环评进展及罢工情况对供给的影响。
工业硅和多晶硅行业目前处于什么阶段?
工业硅行业当前处于供需边际好转阶段,成本支撑下方空间有限。大厂减产验证期或受焦煤情绪影响,整体呈现震荡偏强态势。多晶硅行业则因现货涨价政策预期维持高位震荡,但产业套保抛压较强,反弹需供给端减产驱动,盘面延续贴水状态。两行业均需关注成本端及供需变化对价格的影响,多单持有或套保操作需结合市场动态调整。
报告对当前市场整体有何判断?
报告认为,当前市场整体经济活动仍低于荣枯线,但部分行业如碳酸锂、工业硅等已显现景气度改善迹象。宏观层面,中美经贸关系、全球经济增长预期仍是关键变量。各细分赛道如棉花、白糖、鸡蛋、苹果等则需关注天气、库存、消费季节性等因素的影响。整体来看,市场仍存在不确定性,投资者需结合行业基本面及宏观环境综合判断。
研报提示了哪些潜在风险?
报告提示的风险主要集中在宏观经济波动、产业政策变化、供需错配等方面。例如,碳酸锂供给端的不确定性可能引发价格剧烈波动;工业硅大厂减产承诺能否兑现存在变数;多晶硅高库存与丰水期累库矛盾可能持续;棉花、白糖等农产品需关注天气及国际市场供给变化;鸡蛋、苹果等则面临消费季节性与供应增加的双重压力。此外,国际关系紧张及地缘政治冲突也可能对市场情绪产生影响。