-
中国人民银行、金融监管总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,明确房地产开发贷款实行主办银行制,预售项目贷款期限最长不超过5年,现房销售项目最长不超过7年。中国证监会发布《关于资本市场支持构建房地产发展新模式的意见》,支持上市房地产开发企业再融资以及综合运用发行股份、定向可转债、现金等工具收购涉房资产。住建部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,从预售规则重塑、现房销售分步推进、定金监管创新、融资配套支持等方面,合力推动商品住房销售制度改革。
-
财政部就《中华人民共和国地方附加税法(征求意见稿)》公开征求意见。《意见稿》提出,地方附加税实行11%-13%的幅度税率。
-
标普全球评级确认主动授予中国的长期和短期外币和本币主权信用评级“A+”和“A-1”,长期评级展望为稳定。
-
国家发改委联合有关部门召开全国投资工作推进会议。会议强调,加大对“两重”建设和中央预算内投资项目的调度督促力度,加快地方政府专项债券发行使用,抓紧投放新型政策性金融工具资金,严格执行资金监管,保障资金及时支付。
-
杰克逊霍尔全球央行年会落幕,除美联储主席沃什首秀“放鹰”外,多位全球央行官员也释放了关键信号。欧洲央行官员同步释放鹰派信号,倾向9月加息;英国央行行长贝利则态度温和,暗示暂观其变。
-
本周全球市场大事不断。中国8月制造业与服务业PMI数据将出炉;美国8月非农就业报告重磅来袭。
-
当地时间8月30日晚,伊朗南部霍尔木兹甘省拉腊克岛地区传出爆炸声。
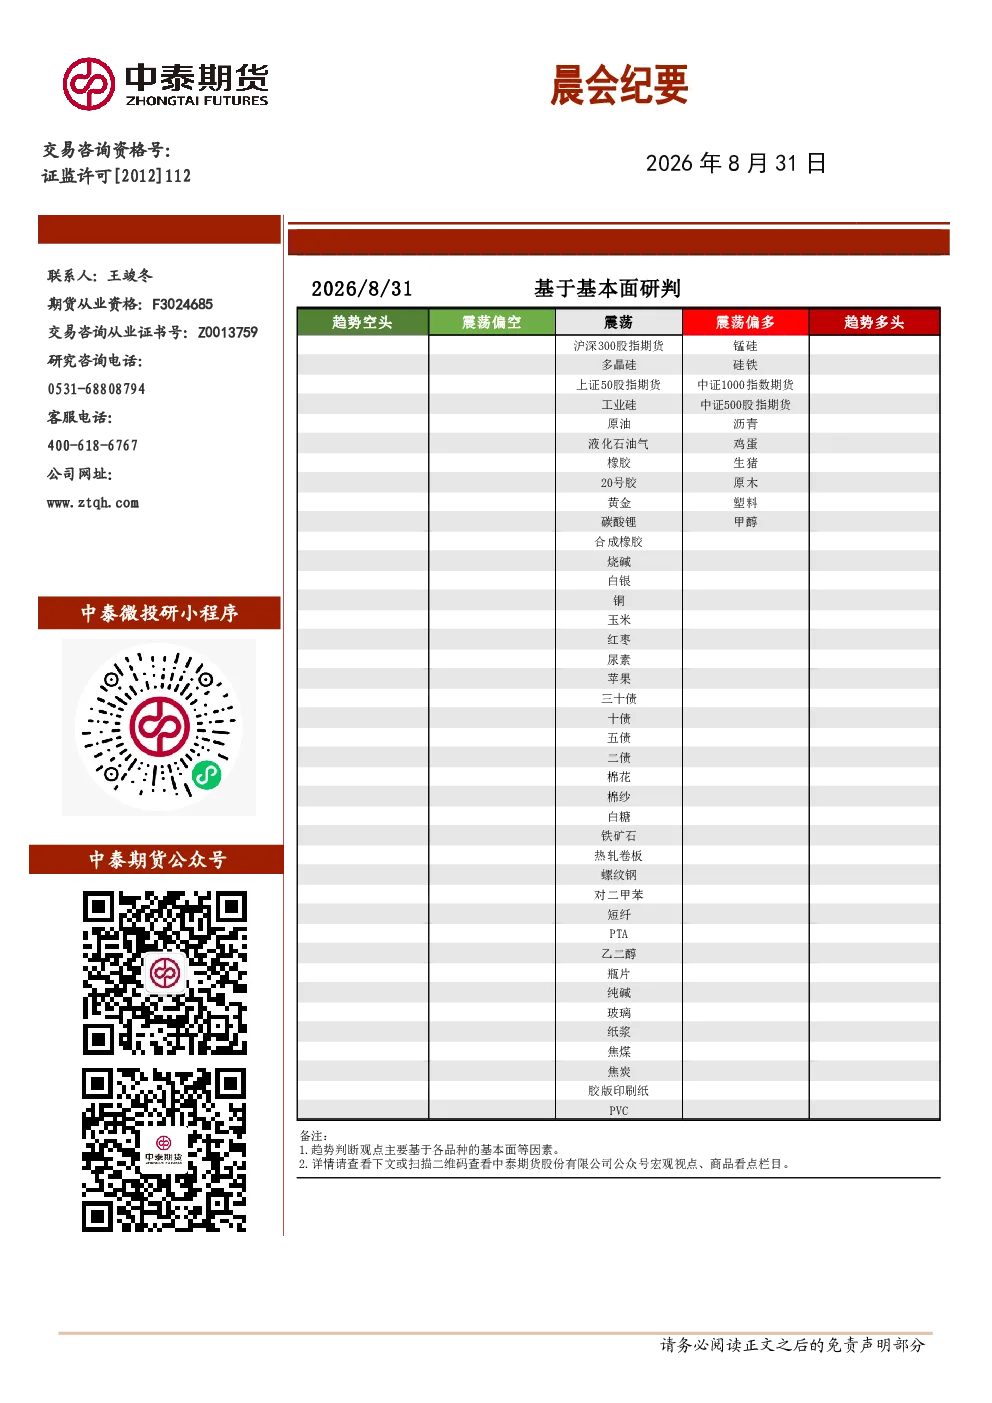
螺矿
钢材供应端方面,铁水产量小幅降低,本期新增4座高炉复产,7座高炉检修,高炉盈利低位,盈利率仅有32.47%。从钢材驱动来看,当前供给依然有继续趋降预期,而需求存在季节性转好预期,中期供需驱动有望增强。
工业硅多晶硅
工业硅供需边际好转,成本支撑限制下方空间,基本面最差的时间已过。短期工业硅进入大厂减产验证期,或受焦煤情绪波动影响较大,震荡运行。可关注回调后轻仓买入机会;卖出虚值看跌期权继续持有。
多晶硅短期在现货涨价政策预期加持下维持高位震荡,但完全成本线附近产业套保抛压较强,继续反弹需要后续供给端落实有效减产来驱动,盘面预计延续贴水运行。可关注回调卖出虚值看跌期权机会。
【工业硅】
波动原因:大厂减产预期反复,产业谨慎观望,叠加本端强支撑,盘面窄幅震荡为主。
未来看法:供需方面,近期北方边际产能继续扩大减产后,丰水期转为平衡预期;若大厂后续落实减产,则工业硅丰水期供需差有望继续改善为去库,原本枯水期的去库预期或提前启动。估值中性,成本端支撑偏强,近期反弹高点已经部分计价大厂减产预期,后续空间或需要大厂实际落地减产来催化。
【多晶硅】
波动原因:电池片见顶回落,拖累多晶硅现货涨价传导,盘面震荡区间内承压运行。
未来看法:政策端,7月20日无锡能耗限额宣贯会公布多晶硅三级准入标准大幅不及市场预期,有效出清过剩产能的政策强度不及预期。7月31日国家市场监管总局在盐城召开价格合规指导会议。8月6日晚八大多晶硅龙头在上海签署《反内卷倡议书》,约定售价不低于完全成本并互相监督,同时严格执行能耗新标、主动出清高耗能落后产能。供需方面,高库存+丰水期累库的弱现实矛盾无变化。头部大厂复产带来的产量增量或加快,供应爬坡丰水期或持续跑赢需求,仍有累库预期,弱现实矛盾依然突出。估值方面,盘面近期反弹高点已经触及在产企业完全成本,估值中性,等待现货涨价成交落地验证。
棉花
上一交易日波动原因:上周五ICE美棉收跌,但周线大阳,周内棉价创最近两年新高,主产国棉花生长状况恶化,产量下滑忧虑所致。国内郑棉震荡跟随上涨,减产预期和现货价格偏强提振,基差快速修复,远端下游开工改善。
未来看法:根据USDA 8月供需报告显示,上调全球棉花产量,同时期末库存下调,说明需求提升,同时美国棉花产量下修,因天气引发的单产下调。USDA周度生长报告显示截至8月23日美国棉花生长优良率37%,之前一周38%。USDA周度销售报告显示,8月20日止当周,美国当前市场年度陆地棉出口销售净增95726包。环比前一周减少54%,当周出口装船181025包,环比减少18%。巴西2026/27年度棉花产量下降,出口仍旧积极,8月第三周出口棉花73476.48吨,日均同比去年全月日均增加33%(Secex)。近期关注天气对棉花主产国产量的下降忧虑,同时关注原油市场的价格波动的影响。
国内纺织企业开工变化不大,纱线库存有所下降,不过织布厂开工回升有利于刺激棉纱去库,同时棉花商业库存下降,但港口库存仍回升,国储棉陆续有序投放,供给增加,成交价偏强。基差强势转弱,受新棉即将上市和外盘上涨带动,关注新棉套保盘进场压力。
中秋前鸡蛋现货仍存在需求端支撑,同时供应端逐步增加,市场对后市预期偏弱,核心关注老鸡淘汰节奏。当前新鸡开产水平较高,且后市或维持偏高水平,高利润下老鸡延淘仍存,蛋鸡存栏逐步增加,随着气温下降,鸡蛋产蛋率增加,市场对中秋后淡季预期偏弱。不过老鸡占比较大,近期淘汰环比加速,目前进入淘鸡旺季,淘鸡价格下跌,屠宰场收购意愿增加,中秋前,淘汰或逐步增加。
当前国内旧季苹果正式进入库存清库收尾阶段,各主产区库存走货呈现明显分化态势。其中山东产区库存苹果行情持续走弱,出库节奏有所加快;西部产区库存苹果价格小幅回暖,出库节奏保持平稳。整体来看,国内旧季苹果库存出库整体压力相对有限。
从消费端来看,8月属于苹果传统消费淡季,西瓜、桃子等时令瓜果集中上市,同时各地早熟苹果上市,分流库存苹果消费,旧季苹果现货市场缺乏上行驱动,行情整体承压运行。
新季苹果种植基本面呈现丰产预期与品质风险并存的格局,全国新季苹果整体套袋量同比有所增加,奠定了增产基础。但7月下旬陕北主产区突发冰雹灾害,大概率造成产区果品品质受损、优果率下滑,目前具体灾情范围与损失程度仍有待实地调研核实。现阶段西部早熟苹果陆续上市,受持续阴雨天气影响,果实上色受阻、整体品质下降,叠加局部冰雹灾害冲击,西部产区好货量少,价格保持稳定;市场优质果品抗跌属性凸显,并未出现前期市场普遍预期的价格下跌行情。受优质果供给结构性收缩支撑,整体价格维持稳中运行。与之相对,山东产区红将军苹果价格偏弱,东西产区早熟苹果价差持续拉大,区域行情分化特征显著。该差异化行情或将进一步传导至晚熟红富士市场,对新季苹果开秤价格形成扰动,后续需重点跟踪观测。
现货市场方面:周末期间,全国尿素现货市场价成交一般,部分工厂降价收单。内需跟进不足是影响现货行情的重要因素。部分工厂因成本问题推迟复产。期货方面:尿素期货01合约震荡偏强运行,尿素多头主动增仓推涨盘面。成本端的支撑与对出口预期的美好向往导致盘面价格偏强运行。