新力量NewForce总第5087期
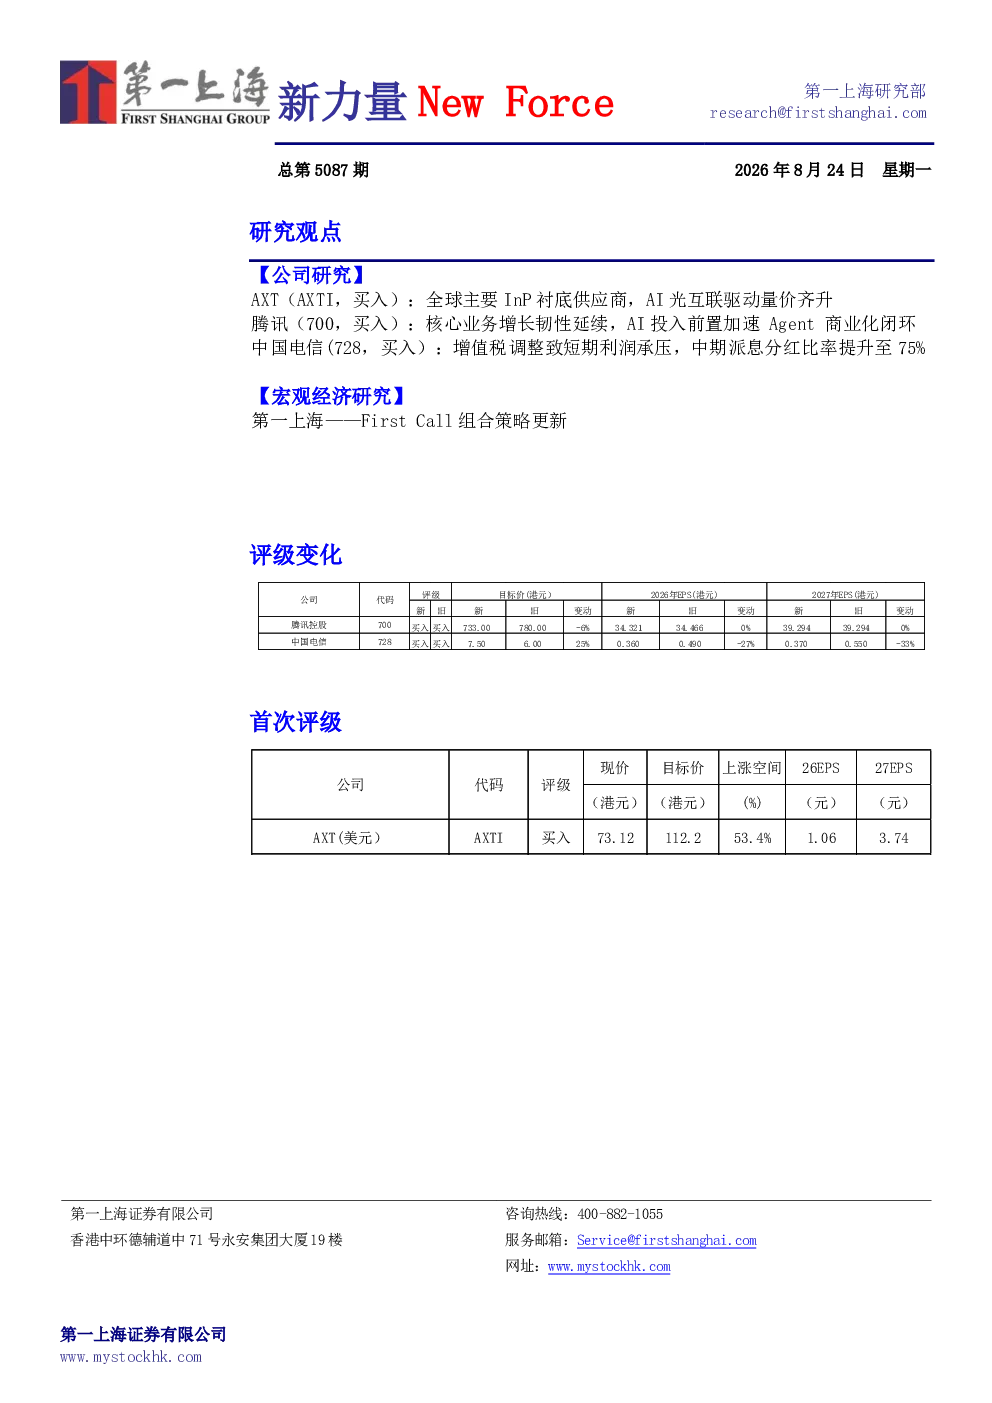
2026年8月24日星期一 研究观点 【公司研究】 AXT(AXTI,买入):全球主要InP衬底供应商,AI光互联驱动量价齐升腾讯(700,买入):核心业务增长韧性延续,AI投入前置加速Agent商业化闭环中国电信(728,买入):增值税调整致短期利润承压,中期派息分红比率提升至75% 【宏观经济研究】 第一上海——First Call组合策略更新 首次评级 咨询热线:400-882-1055服务邮箱:Service@firstshanghai.com网址:www.mystockhk.com 第一上海证券有限公司www.mystockhk.com 【公司研究】 AXT(AXTI,买入):全球主要InP衬底供应商,AI光互联驱动量价齐升 李南泠852-25321539ashley.li@firstshanghai.com.hk 全球主要InP衬底供应商之一,本轮上行周期首次恢复GAAP与非GAAP双盈利。按Yole 2025年收入口径,公司全球InP衬底市占约30%,与住友电工同处第一梯队。2026年第二季度营业收入4,760万美元、同比增长164%,InP收入3,070万美元、占比升至约65%,均创历史新高;毛利率44.9%,较2025年12.7%大幅改善。 InP衬底供不应求,2027年缺口最大。按3英寸当量口径测算,2026至2028年全球需求103、235、410万片,有效供给77、133、285万片,缺口率25%、43%、30%;国内新增产能受18个月建设周期约束,2027年最为紧张。价格端,3英寸国内现货价已由2025年末约1,700元/片升至4,500至4,800元/片。 原料自给与低缺陷工艺构成核心壁垒。公司在中国布局10余家原材料子公司及合资企业,朝阳金美自产InP多晶料与高纯镓,北京博宇自产PBN坩埚,降低对日本及海外供应商的依赖,综合成本因此下降15%至25%,且厂内扩产3,000万美元即可实现产能翻倍,约为新建工厂的三分之一至五分之一。公司采用的VGF法温度梯度低于住友的LEC法,衬底缺陷密度更低,是6英寸放大的基础。 长期协议与充足资金支撑产能落地。InP在手订单超过1亿美元,创历史新高。公司与Casela、Coherent签订长期协议;2026年7月又与Lumentum签订六年产能预留协议,约定保证金合计8,700万美元。管理层将InP季度产能指引由约3,500万美元上调至2026年末约6,000万美元、2027年末约1.3亿美元。公司净流动性约6.49亿美元,可覆盖扩产开支与通美赎回权。 目标价112.2美元,首次覆盖给予“买入”评级。目标价较2026年8月20日收盘价73.12美元上行约53%,对应2027年预测每股收益3.74美元的30倍市盈率,较AI光通信可比公司日历2027年市盈率中位26.6倍溢价约13%,对应InP衬底环节的供给稀缺性。 风险提示:出口许可节奏不及预期、2027年产能爬坡时间后移、InP价格上行不及预期、6英寸良率突破不及预期、需求释放慢于预期、扩产进度不及预期等。 腾讯(700,买入):核心业务增长韧性延续,AI投入前置加速Agent商业化闭环 李京霖852-25321539Jinglin.li@firstshanghai.com.hk 2026Q2业绩稳健增长,剔除新AI产品后核心经营杠杆继续释放: Q2公司收入2,048亿元,同比+11%/环比+4%;Non-IFRS(经调整)归母净利润684亿元、同比+9%,IFRS归母净利润560亿元、同比+0.7%。剔除元宝、WorkBuddy、CodeBuddy、微信小微等新AI产品影响后,Non-IFRS经营利润861亿元,同比+19%,经营利润率42.0%,同比提升3.0个百分点;新AI产品投入约105亿元,令整体Non-IFRS经营利润率降至36.9%。 吕彦辛+852 25321539Alexandra.lyu@firstshanghai.com.hk 游戏加速: Q2本土游戏收入473亿元,同比+17%,由《三角洲行动》《无畏契约》PC端及手游、《洛克王国:世界》共同带动;《王者荣耀》《无畏契约》PC端及《三角洲行动》平均DAU均创历史新高。国际游戏收入186亿元,同比-0.8%,固定汇率下同比+4%。 行业TMT股价451.4港元目标价733港元(+62.28%) 营销高景气: 2026Q2营销服务收入436亿元,同比+22%/环比+14%,仍是增长最快的核心分部。AI推荐及创意工具、视频号内容场景、小程序和微信小店交易承接共同构成广告增长的中期基础。 市值4.07万亿港元总股本91.03亿股52周高/低677.7/411港元每 股 净 资产143.7元人民币 金科企服稳增:现金流阶段性承压: 2026Q2金融科技及企业服务收入603亿元,同比+9%。管理层指出AI与非AI云业务均保持增长,GPU优先服务内部模型与Agent;随中国设计ASIC逐步到位,腾讯云外部产能有望在2026年下半年释放。 现金流阶段性承压: Q2整体毛利率57.8%,同比+0.9个百分点;增值服务毛利率63.9%,同比+3.5个百分点。公司资本开支528亿元,同比+176%,自由现金流-138亿元(剔除预付款后+376亿元)。我们预计2026年全年资本开支约2,000亿元(1H26累计约848亿元),相应地自由现金流/收入将由2025年约25%回落至2026年约18%后逐步回升。 回购、分红与AI投入并行:公司季度内回购约3,700万股、金额约147亿港元,并派发股息416亿元。管理层表示,若资本开支回报更优将优先配置AI基础设施,回购节奏可能因投入而波动;但凭借强劲的经营现金流与投资组合变现能力,公司仍具备平衡长期增长投资与股东回报的基础。 目标价733港元,买入评级: 综合分析,我们考虑到公司核心业务的经营杠杆仍在释放,而AI投入的短期利润稀释主要来自主动前置的产品与算力建设。采用2026年收入和经营利润预测,并结合分部估值,计算得出目标价733港元,较上一收盘价451.4港元有62.28%上升空间,维持买入评级。 中国电信(728,买入):增值税调整致短期利润承压,中期派息分红比率提升至75% 罗凡环852-25321539Simon.luo@firstshanghai.com.hk 收入利润短期承压,提升派息比率 李京霖852-25321957Jinglin.li@firstshanghai.com.hk 中国电信2026H1实现经营收入2604.7亿元(YoY-4.1%),主营收入2441亿元(YoY-2.1%),其中通信收入2,130亿元(YoY-3.3%),智能收入311亿元(YoY +7.1%)。股东应占利润195.9亿元(YoY-14.9%),扣非归母净利润174.9亿元(YoY-19.5%),EBITDA 744亿元(YoY-7.7%)。收入利润下滑主要受2026年起手机流量、短信彩信及宽带接入增值税率由6%上调至9%影响。按测算剔除税制影响后,主营收入及归母净利润基本持平。2026年中期派息率提升至75%,每股中期股息由0.1812元降至0.1606元(YoY-11.4%),股息总额约147亿元,公司高度重视股东回报。 行业电讯服务股价6.3港币目标价7.5港币(+20%) 传统连接业务“量增价减”,智算收入高增长 2026H1中国电信移动用户4.42亿户,较年末增加300万户,手机上网流量(YoY+14.7%),但移动ARPU降至43.5元(YoY-5.4%),宽带综合ARPU降至45.8元(YoY-5.2%)。公司正通过融合套餐、FTTR、权益、卫星通信及AI应用提升单客价值,但短期仍难完全抵消ARPU压力。算力网资本开支154亿元(YoY +97%),占总资本开支48%,较上年同期约23%明显提升。智能收入311亿元(YoY +7.1%),其中智算收入(YoY +95%)、AIDC收入201亿元(YoY +9.3%);此外,天翼云收入618亿元(YoY +7.8%)。自有智算能力70.8 EFLOPS,总智算规模118.8 EFLOPS,利用率94%。后续核心继续看智算收入规模、毛利率及单位算力变现效率。 市值4500亿港币已发行股本915.07亿股52周高/低6.0港币/4.2港币每股净现值5.9港元 AI助力提质增效,成本费用结构继续优化2026H1公司经营费用为2374.92亿元(YoY-2.2%),主要受益于AI精细化管理及 资源效率提升。折旧及摊销513.78亿元(YoY-1.3%)、网络运营及支撑成本771.43亿元(YoY-1.5%),受AI成本管理推动。人工成本493.89亿元(YoY-2.1%)、SG&A为327.59亿元(YoY-0.1%),AI及大数据提升营销、客服效率。其他经营费用268.23亿元(YoY-8.7%),主要因终端销售下降。研发费用52.1亿元(YoY+8.9%),持续投入云网融合、AI及量子科技。 维持目标价至7.5港元,买入评级 增值税调整仅是短期扰动,公司正加速向云、算力及AI转型。天翼云、AIDC、智算及Token业务保持较快增长,算力资本开支占比升至48%,有望成为长期增长引擎。经营现金流(YoY+29.7%)和自由现金流(YoY+121.3%)显著改善,中期派息率升至75%,当前股息率约5.5%。随着新业务放量及盈利释放,高分红有望持 续增长。结合历史估值中枢,给予2027年20倍PE估值溢价,对应目标价7.5港元,维持买入评级。 风险提示 ARPU值持续下降、竞争加剧、AIDC和智能算力变现不及预期等。 【宏观经济研究】 第一上海——First Call组合策略更新 张铁言852-25321539tieyan.zhang@firstshanghai.com.hk 持仓明细 李南泠852-25321539ashley.li@firstshanghai.com.hk 调仓策略 本周大事,anthropic和oai双双miss,贝森特扩大长债回购,两者合流,市场主题从产业切到宏观。A、O两社ARR不及预期,其中A社更重要一些,一方面是coding领头羊,ARR表现代表了coding大致容量,增长放缓说明高渗透阶段过去了;另一方面市场早对A社心存疑虑,650亿之前最近的一次官方披露还是5月份,中间都是第三方机构报数,等待IPO公司拿出清晰账本的机构越来越多,Anthropic早暴总比晚暴好。这周OAI传出由于安全和对齐原因,暂停了部分前沿大模型的训练任务,官方解释Astra在自主编程和网络攻防上面展现出了极其恐怖的进化;这当然不太令人信服,就像之前anthropic宣传fable5极其危险一样,令人充满好奇和想象;而如今fable5外部调用比例仅有11%,也就是说全面放开后并没多少人用;Fble5固然是第一模型,但没有再次推动生产力,定价又高,前沿模型边际效应在逐步衰减。 AI一片混沌之际,宏观成为最大变量,贝森特put没有兜住市场,长债只稳定了一天继续走高;2024年贝森特批评耶伦"多发短债压长端利率"是变相QE、操纵曲线,现在自扇嘴巴做了个加倍版;赔上公信力去干预市场的后果,周中触发了“非美交易”,5个交易日内ILF(拉美ETF)上涨了4.2%,GLD(黄金)上涨6.65%,btc上涨12.4%。长债利率其实是被真实需求顶上去的,AI融资需求巨大,想借10年、30年长钱的人太多(争夺久期),再加上通胀下不来,长期利率自然往上走;而财政部越滚越短(注销长债发行短债),市场预期会一直滚到接不住时美联储印钱接盘,黄金+比特币一起大和谐;所以周末越来越多人唱多btc------加密行情重启。在我们的视角看来,加密周内异动确有逻辑支撑(美元信用受损),同时伴有空头挤压,贝森特宣布扩大回购的当天比特币空头爆仓超过40亿。但持续性未必,如果