亚洲IG市场动态总结
市场表现
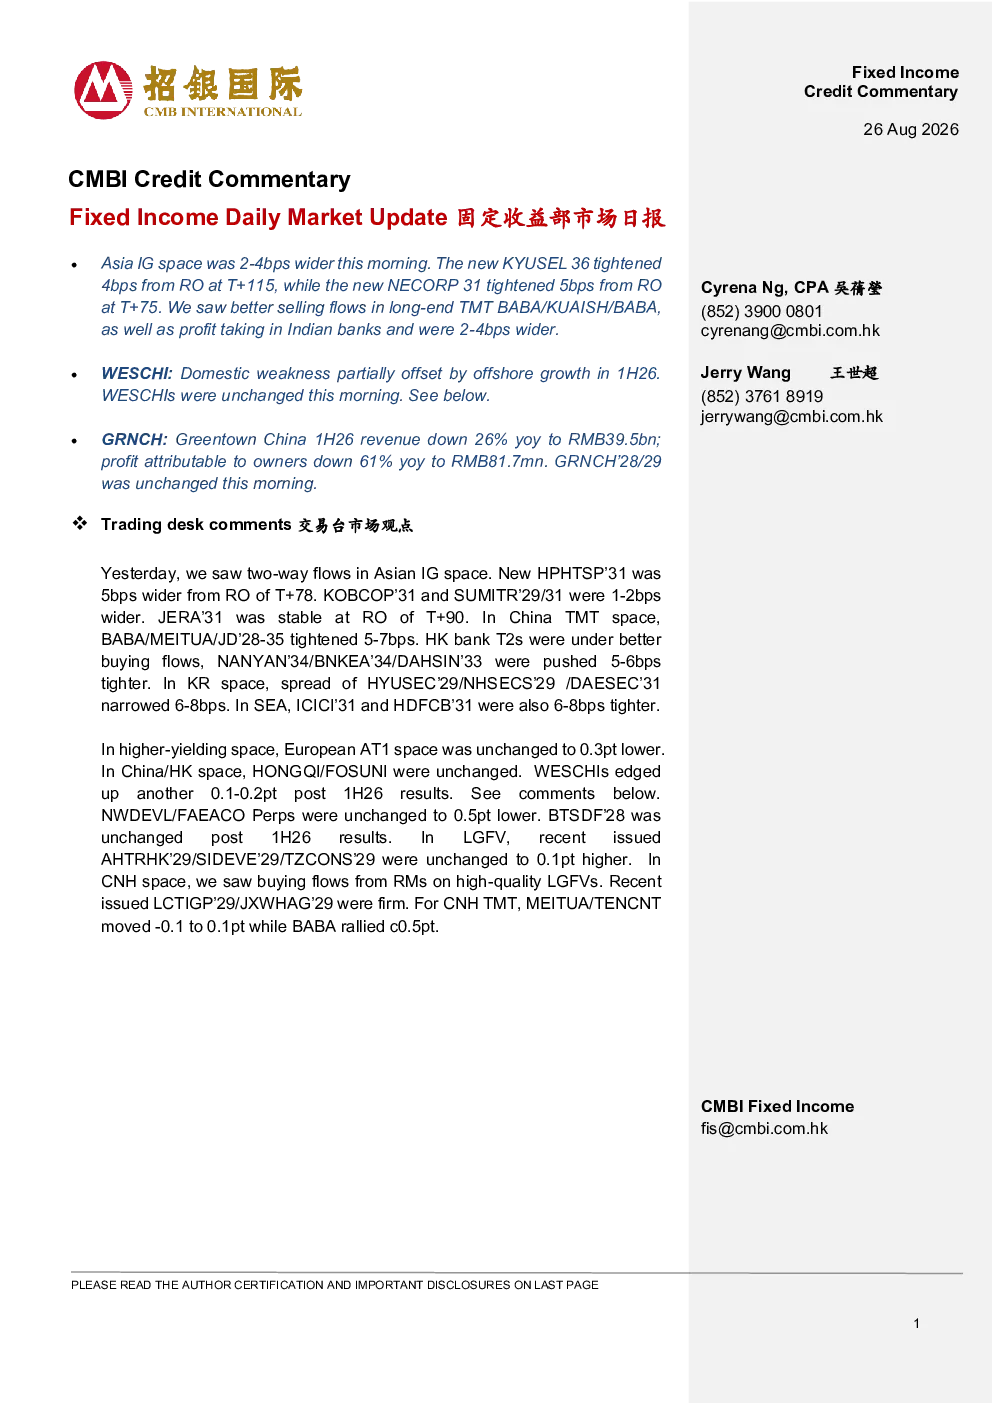
- 亚洲IG市场早盘收窄2-4个基点。
- 新KYUSEL 36从T+115的RO收窄4个基点,新NECORP 31从T+75的RO收窄5个基点。
- 长端科技股(BABA/KUAISH/BABA)卖盘增加,印度银行股获利了结导致其收窄2-4个基点。
交易台评论
- 亚洲IG市场呈现双向流动。
- 新推出的HPHTSP'31较T+78的RO高出5bps,KOBCOP'31和SUMITR'29/31均上涨1-2bps,JERA'31在T+90的RO水平上保持稳定。
- 中国TMT领域,BABA/MEITUA/JD'28-35的收益率收窄5-7bps。
- 香港银行二级市场买盘较好,NANYAN'34/BNKEA'34/DAHSIN'33的收益率被推高5-6bps。
- 韩国市场,HYUSEC'29/NHSECS'29 /DAESEC'31的利差收窄6-8bps。
- 东南亚市场,ICICI'31和HDFCB'31的收益率也收窄6-8bps。
- 欧洲AT1市场保持不变,较之前低0.3个基点。
- 中国/香港市场,HONGQI/FOSUNI保持不变,WESCHI在1H26结果公布后,上涨了0.1-0.2个基点。
- NWDEVL/FAEACO的期货合约保持不变,较之前低0.5个基点,BTSDF’28在1H26结果公布后保持不变。
- LGFV市场,近期发行的AHTRHK’29/SIDEVE’29/TZCONS’29保持不变,较之前高0.1个基点。
- CNH市场,做市商对高质量LGFV的买入资金流入,近期发行的LCTIGP’29/JXWHAG’29表现坚挺。
- CNH科技板块,MEITUA/TENCNT变动范围在-0.1至0.1个基点,BABA则上涨了约0.5个基点。
宏观与市场新闻
- 标普指数、道琼斯指数和纳斯达克指数周二均上涨,分别上涨0.32%、0.30%和0.66%。
- 美国国债收益率走低,2年期、5年期、10年期和30年期国债收益率分别为4.17%、4.35%、4.64%和5.17%。
分析员市场评论
- 韦尔奇指数不变。
- 韦尔奇:2026年上半年海外增长部分抵消了国内疲软。
- WESCHI具有吸引人的风险收益特征,公司海外扩张战略执行良好,再融资风险显著缓解。
- 2026年上半年,WESCHI营收同比下滑16.5%至45亿元人民币,EBITDA下降17.8%至15亿元人民币,主要原因是国内水泥销量、平均售价和利用率下降。
- 海外营收同比增长29.0%至30亿元人民币,主要得益于乌干达、刚果(金)和乌兹别克斯坦销量增长。
- 毛利率同比下滑9.5%至14亿元人民币,但毛利率提升至31.0%,海外市场贡献了92%的毛利率。
- 2026年上半年流动性有所改善,现金增加至130亿元人民币,经营现金流为70.2亿元人民币。
- 管理层将2026财年资本支出指引下调至10亿至15亿元人民币,有助于支持自由现金流产生。
- 净债务保持在108亿元人民币的稳定水平,但净杠杆率升至4.0倍,现金/短期债务比率仍处于0.3倍的疲软水平。
- WESCHI的短期再融资压力得到缓解,但再融资的完成成本较高,财务成本同比增长16.7%。
- 公司预计非洲业务在未来三到五年内,利润和产能将分别增长20-30%。
- 短期再融资压力已因美元债券再融资而得到缓解,但信用状况仍越来越依赖于海外执行、现金汇回和审慎的资本配置。
新闻与市场行情
- 昨日发行了133只信用债券,总金额为1160亿元人民币。
- 当月至今已发行1765只信用债券,累计募集资金总额为17280亿元人民币,同比增长12.2%。
- BTSDF H&H第一季度收入同比增长23.9%至87亿元人民币,调整后EBITDA同比增长71.9%至19亿元人民币。
- 中国建筑上半年营收同比降14.7%至214亿元人民币,税前利润同比降35.7%至15亿元人民币。
- 中国现代牧业营收同比增长8.6%至66亿元人民币,经营性现金流EBITDA同比增长8.3%至16亿元人民币。
- FWD集团上半年保险收入同比增长6.3%,达到15.8亿美元,税前利润同比增长137.6%,达到2.59亿美元。
- SJM控股2026年上半财年营收同比下滑20.8%至116亿港元,调整后EBITDA同比上升3.3%至17亿港元。