猜你想问
这份研报的核心内容是什么?
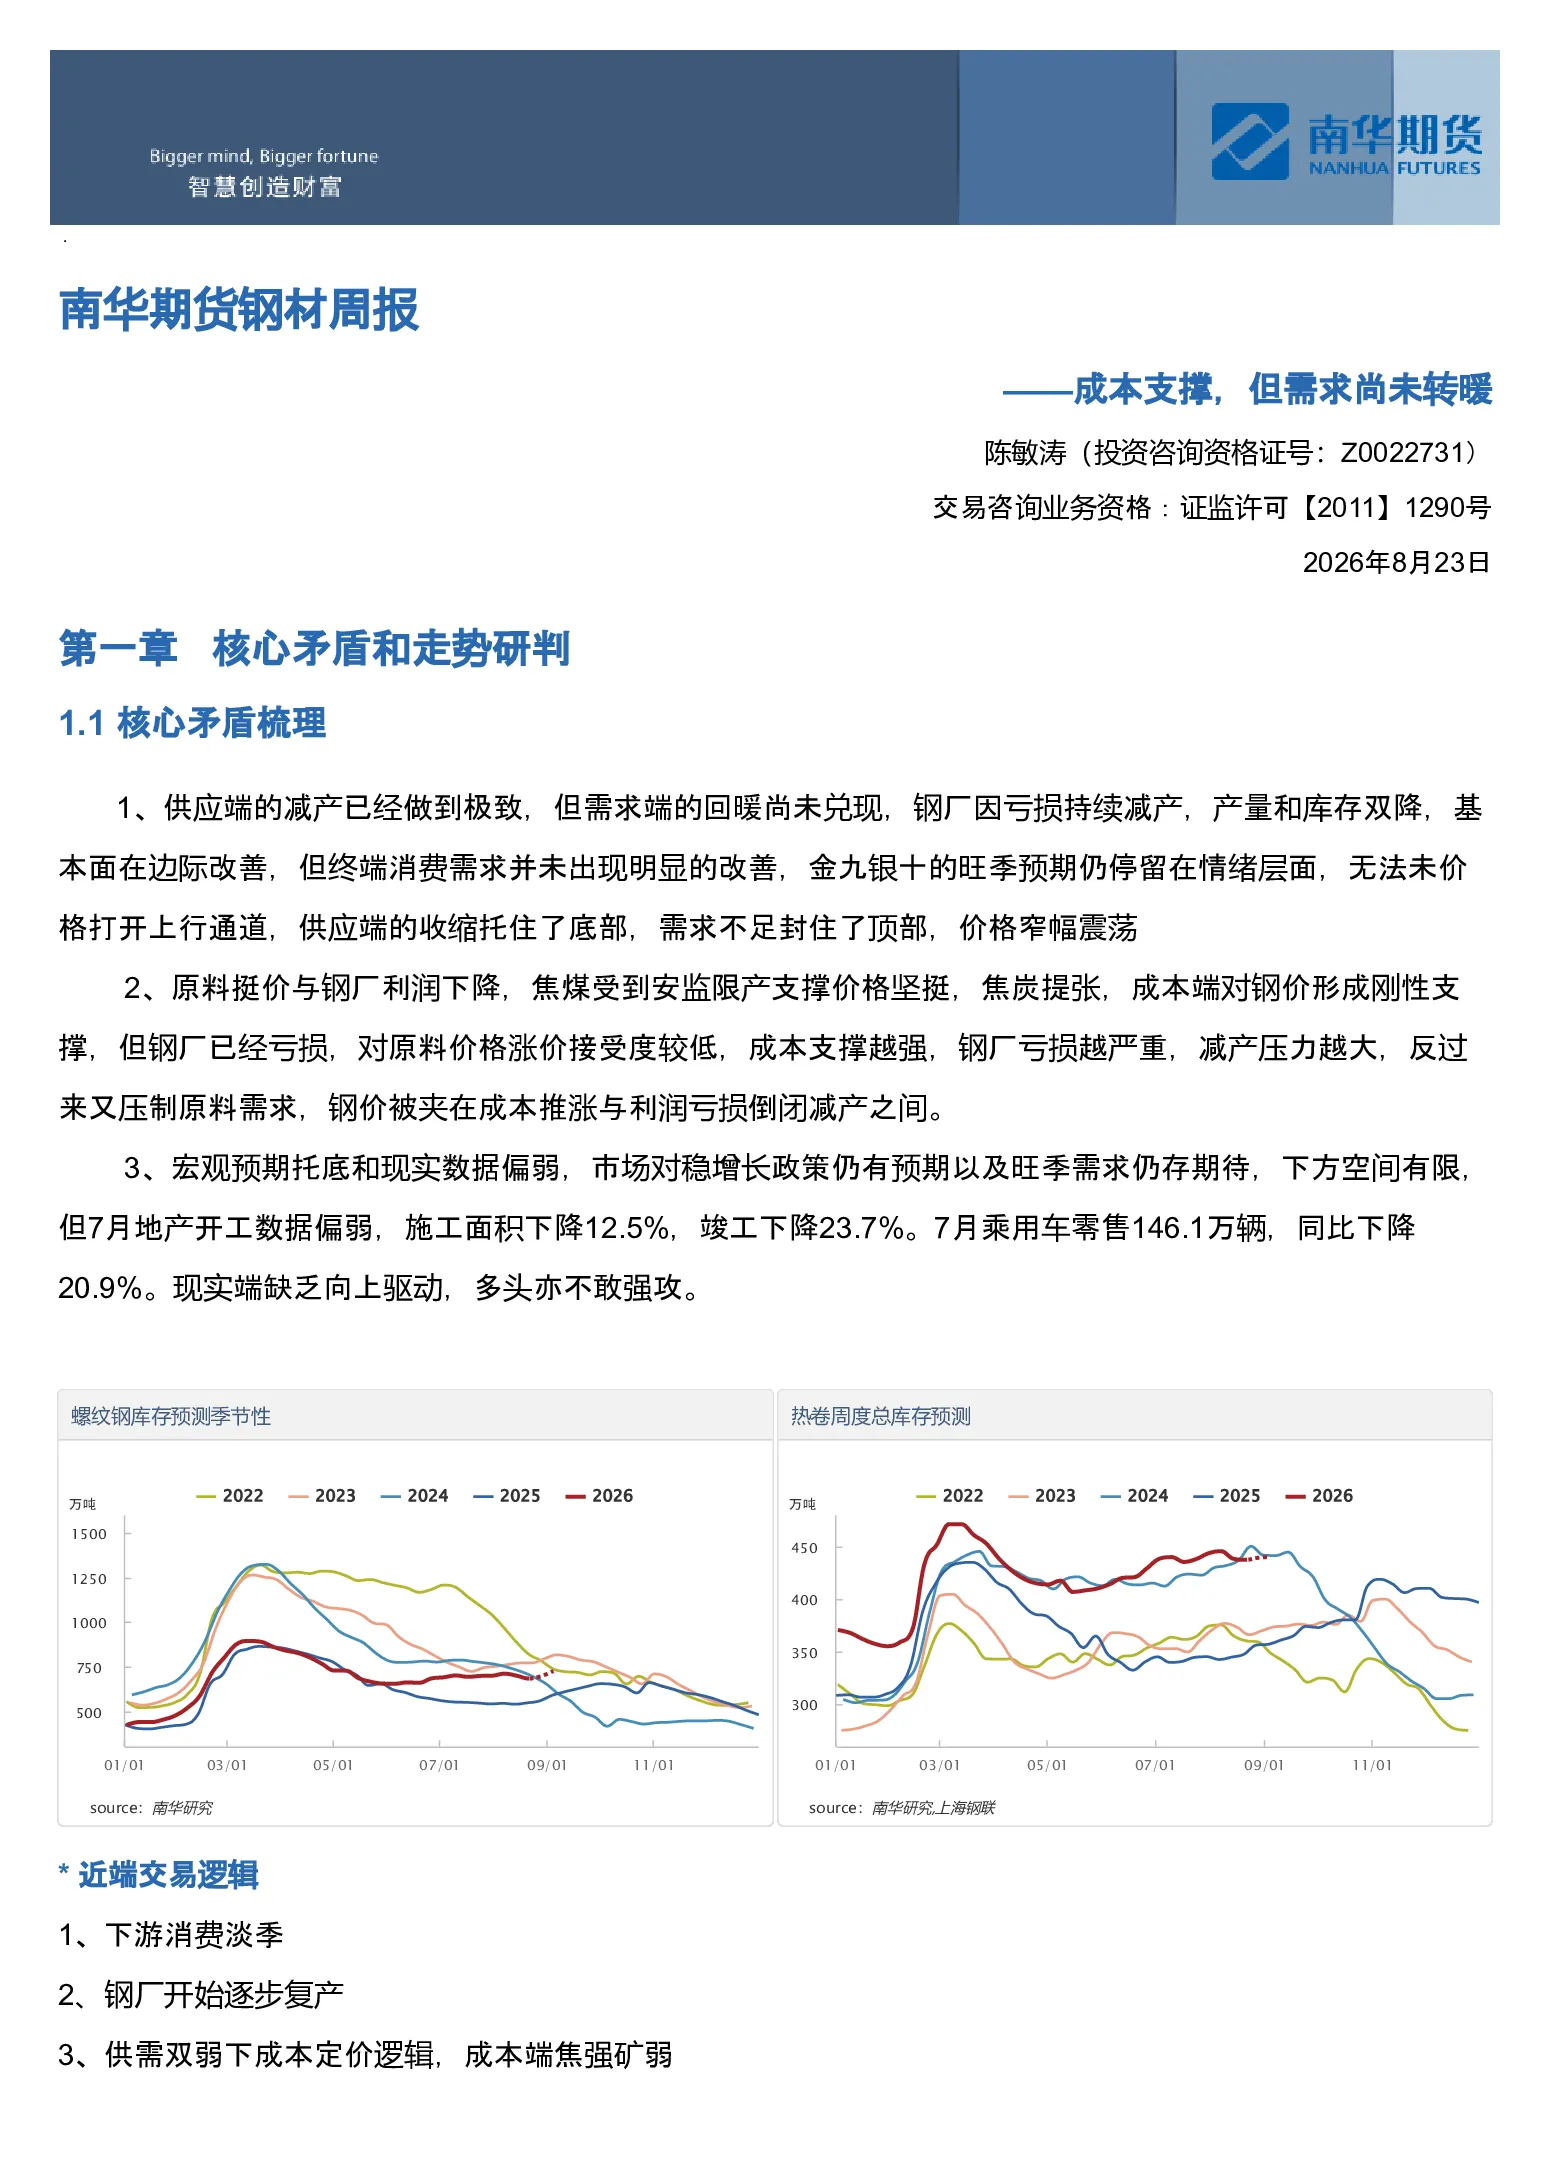
这份研报分析了钢材产业的供需矛盾,指出供应端因钢厂亏损持续减产,而需求端回暖未兑现,导致价格窄幅震荡。报告强调了成本与利润的矛盾,焦煤和焦炭价格上涨对钢价形成支撑,但钢厂亏损严重,抑制了原料需求。此外,报告还探讨了宏观预期与现实数据的分化,市场对稳增长政策及旺季需求有预期,但实际数据显示需求疲软。研报还研判了价格及价差走势,建议逢高反套,并提示了粗钢产量调控、铁矿价格破位和库存累库等风险。
钢材行业的发展趋势如何?
钢材行业的发展趋势受供需关系、成本支撑和宏观政策等多重因素影响。当前,供应端因钢厂亏损持续减产,库存下降,为价格提供底部支撑。需求端则因下游消费淡季和宏观经济数据疲软而表现疲软,金九银十的旺季预期尚未兑现。未来,反内卷预期可能继续支撑钢材减产,而“十四五”规划中的重大项目需求可能提供支撑。出口管制政策也可能影响市场供需。总体来看,钢材行业的发展趋势将取决于供需关系的改善程度和宏观经济的复苏情况。
研报重点分析了哪些方向?
研报重点分析了钢材产业的供需矛盾、成本与利润的平衡、宏观预期与现实数据的分化以及价格走势研判。在供需方面,报告指出供应收缩托底,需求不足封顶,导致价格窄幅震荡。在成本与利润方面,焦煤和焦炭价格上涨对钢价形成刚性支撑,但钢厂亏损严重,抑制了原料需求。在宏观预期与现实数据方面,市场对稳增长政策及旺季需求有预期,但实际数据显示需求疲软。此外,报告还研判了螺纹和热卷主力合约的价格区间、月差走势、基差走势和盘面利润走势。
当前市场现状如何判断?
当前市场现状表现为供需双弱,价格窄幅震荡。供应端,钢厂因亏损持续减产,产量和库存双降,为价格提供底部支撑。需求端,下游消费处于淡季,终端需求疲软,金九银十的旺季预期尚未兑现。成本端,焦煤和焦炭价格上涨对钢价形成刚性支撑,但钢厂亏损严重,抑制了原料需求。市场对稳增长政策及旺季需求有预期,但实际数据显示需求疲软,多头不敢强攻。总体来看,市场处于供大于求的状态,价格缺乏上涨动力。
研报提示了哪些风险?
研报提示了三个主要风险:粗钢产量调控不及预期,可能导致供应端压力加大;铁矿价格破位引发成本坍塌,可能削弱钢价成本支撑;库存累库加速,可能进一步压制钢价。此外,报告还提到下游消费需求仍处淡季,终端需求疲软,高炉利润走弱,这些因素都可能对钢价形成压力。需要注意的是,这些风险因素可能对市场产生不利影响,投资者应密切关注相关动态。